Por Kresmion Research, 19 de octubre de 2026
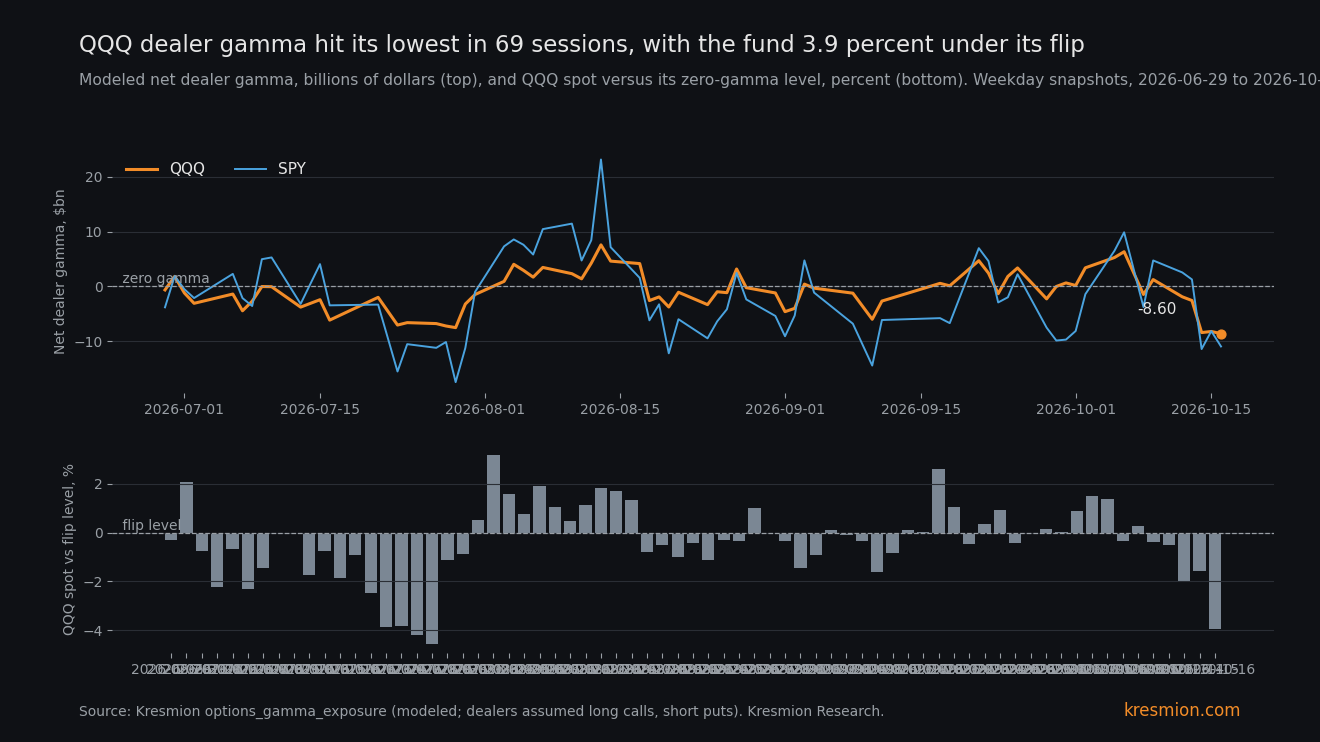
El gamma modelado de los dealers en QQQ cerró el viernes en menos 8,60 mil millones de dólares, el nivel más bajo de 69 instantáneas en días laborables, con el fondo un 3,93 % por debajo de su nivel de cambio (flip). Kresmion conserva instantáneas de días laborables del 29 de junio al 16 de octubre. En los 9 días anteriores en que el gamma de QQQ estuvo por debajo de menos 5 mil millones de dólares, el movimiento del día siguiente promedió un 1,40 % en cualquier dirección. Tras las 26 lecturas positivas promedió un 0,89 %. La nota informa solo del tamaño de los movimientos y no dice nada sobre la dirección. Esos 9 días proceden de unos tres episodios, y dos de los tres mayores movimientos del día siguiente en la ventana siguieron a lecturas no negativas. El viernes fue el vencimiento mensual de opciones, aunque la lectura ya estaba entre menos 8,2 y menos 8,4 mil millones antes del vencimiento. Este es un seguimiento y una comprobación de calibración de nuestra nota del 20 de julio, que encontró a los ETF de índices en gamma negativo de los dealers y a las acciones de mega capitalización en positivo.
Puntos clave
| Qué | Número |
|---|---|
| Gamma neto de los dealers en QQQ, 16 de octubre | -8,60 mil millones de dólares, el más negativo de 69 instantáneas en días laborables (del 29 de junio al 16 de octubre, contando el viernes). Precio spot 709,80, nivel de gamma cero (flip) 738,81, spot un 3,93 % por debajo (Kresmion options_gamma_exposure, modelado) |
| Distancia por debajo del nivel flip | -3,93 % es la tercera más profunda de 69, detrás de -4,18 % el 28 de julio y -4,54 % el 29 de julio |
| Movimiento absoluto del día siguiente con gamma por debajo de -5 mil millones | Promedio 1,40 %, mediana 1,12 %, n=9, de unos tres episodios (gamma de Kresmion unido a cierres, 68 días coincidentes) |
| Otras lecturas | Negativas pero por encima de -5 mil millones: 0,85 % (n=33). Positivas: 0,89 % (n=26), mediana 0,71 %. La desviación estándar de los rendimientos del día siguiente es 1,22 % |
| Comprobación sin umbral | Correlación del gamma con el movimiento absoluto del día siguiente: -0,227 en 68 días, un t de aproximadamente 1,9 antes de considerar la agrupación, por lo que no es significativa en sentido convencional |
| División de chips, 16 de octubre | Gamma corto: SMH -0,92 mil millones, AVGO -0,20 mil millones, MU -0,10 mil millones, AMD -0,08 mil millones, INTC -0,03 mil millones. Gamma largo: MSFT +1,24 mil millones, META +1,00 mil millones, AAPL +0,78 mil millones, AMZN +0,32 mil millones, NVDA +0,26 mil millones, GOOGL +0,19 mil millones |
| Semana, cierres del 9 al 16 de octubre | QQQ -5,52 %, Nasdaq Composite -4,48 %, S&P 500 -1,95 %, XLK -7,70 %, IWM -3,05 %, DIA (ETF del Dow) +0,60 % (Kresmion correlation_close_history) |
Qué muestran los datos
El gamma de los dealers es una estimación de cómo deben operar los dealers cuando se mueven los precios. Kresmion modela a los dealers como largos en las calls y cortos en las puts que operan los clientes. No observa los libros de los dealers, así que todas las cifras aquí son modeladas. Cuando el número es negativo, los dealers del modelo venden cuando los precios caen y compran cuando suben, lo que amplifica los movimientos. Cuando es positivo hacen lo contrario y los amortiguan.
La lectura de QQQ pasó de +6,32 mil millones el 6 de octubre a -1,47 mil millones el 8 de octubre, +1,25 mil millones el 9 de octubre, -1,89 mil millones el 12 de octubre y -2,57 mil millones el 13 de octubre. Luego cayó a -8,41 mil millones el 14 de octubre, -8,21 mil millones el 15 de octubre y -8,60 mil millones el 16 de octubre. La tabla contiene 84 filas de QQQ del 27 de junio al 16 de octubre. Quince son filas de fin de semana, y 11 de ellas repiten el spot anterior, lo que las convierte en copias obsoletas. Las eliminamos, lo que deja 69 instantáneas de días laborables. Ninguna instantánea de día laborable está por debajo de la del viernes. El máximo de la ventana es +7,57 mil millones el 13 de agosto.
El gamma negativo es el estado habitual aquí: 43 de las 69 lecturas de días laborables (62 %) son negativas. SPY estaba en -10,94 mil millones el viernes, un 1,47 % por debajo de su nivel flip de 774,67, pero no es un extremo de la ventana. El mínimo de SPY fue -17,44 mil millones el 29 de julio, y 11 de sus 84 filas son inferiores a la última. La nota del 1 de julio de Kresmion trató el gamma de los dealers para el S&P 500, el Nasdaq 100 y el Russell 2000 a 30 de junio.
La semana fue dura. QQQ cerró en 751,27 el 9 de octubre y en 709,80 el 16 de octubre. El viernes el S&P 500 cerró en 7.659,44 (-1,09 %), el Dow en 52.002,41 (-0,34 %) y el Nasdaq Composite en 26.140,03 (-2,14 %), y AP informó de que el S&P y el Nasdaq tuvieron su peor semana desde junio (AP via Yahoo Finance). Reuters informó de que el índice de semiconductores de Filadelfia caía un 8 % en octubre y subía más de un 60 % en el año. El gamma se calcula a partir del spot, así que la lectura de gamma, la caída semanal del precio y la descripción de Reuters de la semana son un solo hecho. No los contamos como tres confirmaciones, y nuestros datos no muestran qué impulsó las ventas.
La división de los chips
La nota de julio encontró a los tres grandes ETF de índices en gamma corto y a las mega capitalizaciones en largo. El 16 de octubre cinco valores de chips o relacionados estaban en gamma corto: SMH (-0,92 mil millones, 13,06 % por debajo de su nivel flip), AVGO (-0,20 mil millones, 6,24 % por debajo), MU (-0,10 mil millones), AMD (-0,08 mil millones) e INTC (-0,03 mil millones). Kresmion no tiene lecturas de julio para SMH, AVGO, MU ni INTC, por lo que se desconoce si esta división es nueva. SMH y AVGO han estado en gamma corto en aproximadamente la mitad de sus instantáneas desde agosto (19 de 37 y 20 de 37). Los valores en gamma largo fueron MSFT (+1,24 mil millones, spot un 20,59 % por encima de su flip), META (+1,00 mil millones, 32,15 % por encima), AAPL (+0,78 mil millones, 10,32 % por encima), AMZN (+0,32 mil millones), NVDA (+0,26 mil millones, 2,97 % por encima) y GOOGL (+0,19 mil millones). TSLA estaba en +0,01 mil millones. XLK estaba en -0,05 mil millones, 8,52 % por debajo de su flip, e IWM en -3,78 mil millones, 6,85 % por debajo.
NVDA, la mayor acción de chips, está en gamma largo, pero solo un 2,97 % por encima de su flip. Cada acción de chips es pequeña en dólares frente a los fondos de índices. Se desconoce qué parte de la propia lectura de QQQ procede de strikes de chips, y también la conversión del gamma a dólares de cobertura.
El mecanismo
Una convención de modelado habitual supone que las opciones de los ETF de índices soportan una gran demanda estructural de cobertura con puts por parte de instituciones. Cuando QQQ cae por debajo de la zona de strikes donde se sitúa ese interés abierto en puts, los dealers del modelo quedan en gamma corto. Para mantenerse cubiertos venden futuros o acciones en las caídas y compran en los rebotes, de modo que la cobertura amplifica los movimientos en ambas direcciones. La misma convención supone que las opciones de mega capitalizaciones individuales se inclinan hacia la compra de calls por clientes, así que MSFT, META y AAPL siguen en gamma largo y sus dealers van contra los movimientos.
De ahí se derivan dos puntos de segundo orden. Primero, los valores en gamma corto son SMH, AVGO, MU, AMD e INTC más el envoltorio del índice, mientras que los valores de plataformas y NVDA tienen gamma largo. Los cinco valores cortos suman unos -1,3 mil millones frente a los -8,60 mil millones de QQQ, por lo que no pueden explicar la mayor parte de la lectura del índice.
Segundo, el nivel flip se mueve. El flip de QQQ bajó de 750,17 el 8 de octubre a 738,81 el 16 de octubre a medida que cambiaron strikes y vencimientos. El spot necesitaría subir un 4,09 % para alcanzar el nivel flip del 16 de octubre. La brecha también puede cerrarse si el nivel flip cae hacia el spot, si el spot sube, o ambas cosas. El nivel flip cambió menos de 1 punto el día del vencimiento (739,72 el 15 de octubre, 738,81 el 16 de octubre), pero cayó 11,4 puntos del 8 al 16 de octubre, por lo que no es fijo.
QQQ cerró en 661,73 el 29 de julio con un gamma de -7,51 mil millones, luego subió un 3,30 % hasta 683,55 el 30 de julio y llegó a 723,85 el 4 de agosto, lo que es un rebote tras una lectura profunda y no muestra qué lo causó. Es una sola ventana y no puede generalizarse.
Otras explicaciones
Agrupación de volatilidad. La caída de los precios empuja el gamma a negativo, porque el spot cae por debajo de los strikes de puts, y además eleva la volatilidad por sí misma. La brecha entre 1,40 y 0,89 por ciento podría ser simplemente grandes movimientos que siguen a grandes movimientos, con el gamma solo señalando una caída en curso. La prueba no controla la volatilidad realizada del día anterior, por lo que no puede descartarse.
Vencimiento de opciones. El 16 de octubre fue el vencimiento mensual, el tercer viernes. No explica la mayor parte de la lectura. El gamma de QQQ ya estaba en -8,41 mil millones el 14 de octubre y en -8,21 mil millones el 15 de octubre, antes del vencimiento, y la salida de contratos el viernes movió el neto solo 0,39 mil millones. El vencimiento retiró gamma de calls y de puts casi por igual.
Convención del modelo. Si los clientes fueran vendedores netos de puts, mediante fondos de venta de puts o de overwriting, el signo real de los dealers sería el opuesto. La estimación no observa los libros de los dealers.
Reajuste por precio. La lectura pasó de -2,57 mil millones a -8,41 mil millones el 14 de octubre mientras el spot caía un 1,97 %. Parte de ese cambio probablemente es el precio atravesando strikes. Los datos de Kresmion no pueden separarlo de un nuevo posicionamiento en puts.
La tasa base
La ventana citada es options_gamma_exposure de Kresmion para QQQ, instantáneas de días laborables del 29 de junio al 16 de octubre (n=69). No hay historial antes del 27 de junio, así que no hay tasa base de varios años, y la magnitud frente a un historial más largo se desconoce. La mediana de las 84 filas es -1,19 mil millones. Los -8,60 mil millones del viernes ocupan el primer puesto de 69 contando el día actual. Nueve días de negociación de la ventana no tienen instantánea, por lo que este es el más bajo de los 69 que tenemos, no de todas las sesiones.
Movimientos absolutos del día siguiente, con los 68 días que tienen cierres en correlation_close_history:
- Gamma por debajo de -5 mil millones: promedio 1,404 %, mediana 1,117 %, n=9.
- Negativo pero por encima de -5 mil millones: promedio 0,850 %, n=33.
- Positivo: promedio 0,885 %, mediana 0,713 %, n=26.
Los nueve días profundos son el 16, 23, 24, 27, 28 y 29 de julio, luego el 10 de septiembre, el 14 de octubre y el 15 de octubre. Sus movimientos del día siguiente fueron de 1,50, 1,12, 0,31, 0,97, 2,04, 3,30, 0,77, 0,13 y 2,50 por ciento en tamaño. Seis caen entre el 16 y el 29 de julio, uno el 10 de septiembre y dos el 14 y 15 de octubre, así que no son nueve pruebas independientes. El propio viernes aún no tiene día siguiente y no está entre los nueve.
El corte de -5 mil millones se eligió después de mirar los datos, lo que lo favorece. El estadístico sin umbral es una correlación de -0,227 en 68 días, un t de aproximadamente 1,9 antes de la agrupación, y no es significativo en sentido convencional. Para SPY los grupos apenas se separan: gamma por debajo de -8 mil millones promedió 0,589 % (n=15), otras lecturas negativas 0,559 % (n=27) y lecturas positivas 0,454 % (n=26), con una correlación de -0,171.
El espacio de búsqueda también importa. Esta nota surgió de un filtro diario en varias mesas, y el recuento total de revisiones es de magnitud desconocida. Dentro de la tabla de gamma, 4 de 113 tickers estaban en el mínimo de su propio historial de días laborables el 16 de octubre, un historial que difiere según el ticker (QQQ tiene 69 filas de días laborables, CMG, MSTR y SMCI 37). QQQ está entre ellos y es el único producto de índice, por lo que una lectura de primer puesto para un solo ticker no es rara. De los 113 tickers el 16 de octubre, 43 tenían gamma neto negativo y 41 estaban por debajo de su flip.
La evidencia en contra
Dos de los tres mayores movimientos de QQQ al día siguiente en la ventana, 3,40 % el 4 de agosto y 2,88 % el 21 de septiembre, siguieron a lecturas no negativas de +0,92 mil millones (3 de agosto) y +0,11 mil millones (18 de septiembre). El segundo mayor, 3,30 % el 30 de julio, siguió a una lectura profunda de -7,51 mil millones. La segunda lectura más negativa, -8,41 mil millones el 14 de octubre, fue seguida por un día de 0,13 %.
El promedio de 1,40 por ciento también se apoya en tres días: 2,04 % (tras el 28 de julio), 3,30 % (tras el 29 de julio) y 2,50 % (tras el 15 de octubre). Los otros seis días profundos fueron todos de aproximadamente 1,50 % o menos, y la mediana de los nueve es 1,12 %. Con la desviación estándar de 1,22 % de los rendimientos del día siguiente, el promedio del grupo profundo no está lejos de un día normal. Sin esos tres días, los otros seis días profundos promedian 0,80 %, por debajo del promedio de 0,89 % con gamma positivo. La desviación estándar de los nueve es 1,04, así que el error estándar de la media de 1,40 % es de aproximadamente 0,35. Con tres episodios, un corte distinto podría dar una respuesta distinta.
Qué cambiaría la lectura
1. La instantánea del lunes, escrita alrededor de las 21:17 UTC tras el cierre. Si el gamma de QQQ vuelve por encima de aproximadamente -5 mil millones con el spot casi sin cambios, la lectura del viernes fue menos persistente de lo que parece. 2. Los movimientos realizados del martes 20 de octubre al viernes 23 de octubre. Si el movimiento diario absoluto medio de QQQ se mantiene por debajo de 0,89 % mientras el gamma sigue por debajo de -5 mil millones, la brecha de calibración se debilita. Si está por encima de 1,40 %, la brecha se mantiene para un cuarto episodio. 3. QQQ cerrando por encima de su nivel flip (738,81 a 16 de octubre, que puede cambiar), o el flip cayendo hasta el spot. 4. Lam Research y Texas Instruments presentan resultados el miércoles, y Meta también esta semana, según Reuters. Son eventos de valores individuales en la capa de chips o cerca de ella, donde el gamma es negativo. 5. La reunión de la Fed a finales de este mes. CME FedWatch situó la probabilidad de una subida este mes en 16 % el 19 de octubre, según cita Reuters, y en 92 % para un aumento en diciembre.
El viernes QQQ cerró en 709,80 y su nivel flip modelado era 738,81.
Preguntas frecuentes
¿Qué es el gamma de los dealers?
Es una estimación modelada de cómo deben operar los dealers de opciones cuando se mueve el precio. Kresmion supone que los dealers están largos en las calls de los clientes y cortos en sus puts. El gamma negativo significa que su cobertura amplifica los movimientos, y el gamma positivo significa que los amortigua. El modelo no ve los libros de los dealers.
¿Es menos 8,60 mil millones de dólares un récord para QQQ?
Es el nivel más bajo de las 69 instantáneas de días laborables del 29 de junio al 16 de octubre, contando el viernes. Kresmion no tiene historial anterior, por lo que no es un récord en ningún sentido más amplio.
¿Predice el gamma negativo un movimiento mayor?
En esta ventana los 9 días por debajo de -5 mil millones promediaron un movimiento de 1,40 % en tamaño al día siguiente, frente a 0,89 % tras lecturas positivas. Esos días proceden de unos tres episodios, el umbral se eligió después de mirar los datos, y la correlación de -0,227 no es significativa en sentido convencional. La nota no dice nada sobre la dirección.
¿Qué acciones están en gamma corto?
El 16 de octubre, SMH, AVGO, AMD, MU e INTC estaban en gamma corto. MSFT, META, AAPL, AMZN, GOOGL y NVDA estaban en largo.
¿Distorsionó el vencimiento de opciones el número del viernes?
Probablemente no mucho. La lectura ya era de -8,41 mil millones y -8,21 mil millones en las dos sesiones previas al vencimiento, y el vencimiento la movió solo 0,39 mil millones. La instantánea del lunes mostrará si la lectura persiste.
Fuentes
Página de investigación de Kresmion sobre QQQ: enumera las notas previas de Kresmion sobre QQQ. Las instantáneas de gamma (la última del 16 de octubre, obtenida a las 21:17:19 UTC) y los cierres proceden de las tablas options_gamma_exposure y correlation_close_history de Kresmion, consultadas el 19 de octubre.
Nota de Kresmion, 20 de julio de 2026: el planteamiento previo que esta nota pone a prueba.
AP via Yahoo Finance, How major US stock indexes fared Friday 10/16/2026: cierres de índices y la peor semana desde junio para el S&P 500 y el Nasdaq.
Reuters via Business Recorder, Wall Street Week Ahead: índice de semiconductores a la baja un 8 % en octubre, resultados de Meta, Lam Research y Texas Instruments.
Reuters via Business Recorder, Gold edges higher on softer oil, Fed rate outlook in focus: probabilidades de CME FedWatch de 16 % para octubre y 92 % para diciembre.
Nota de Kresmion, 1 de julio de 2026: nota anterior de Kresmion sobre el posicionamiento de los dealers en el S&P, el Nasdaq y el Russell 2000.