Por Kresmion Research, 22 de octubre de 2026
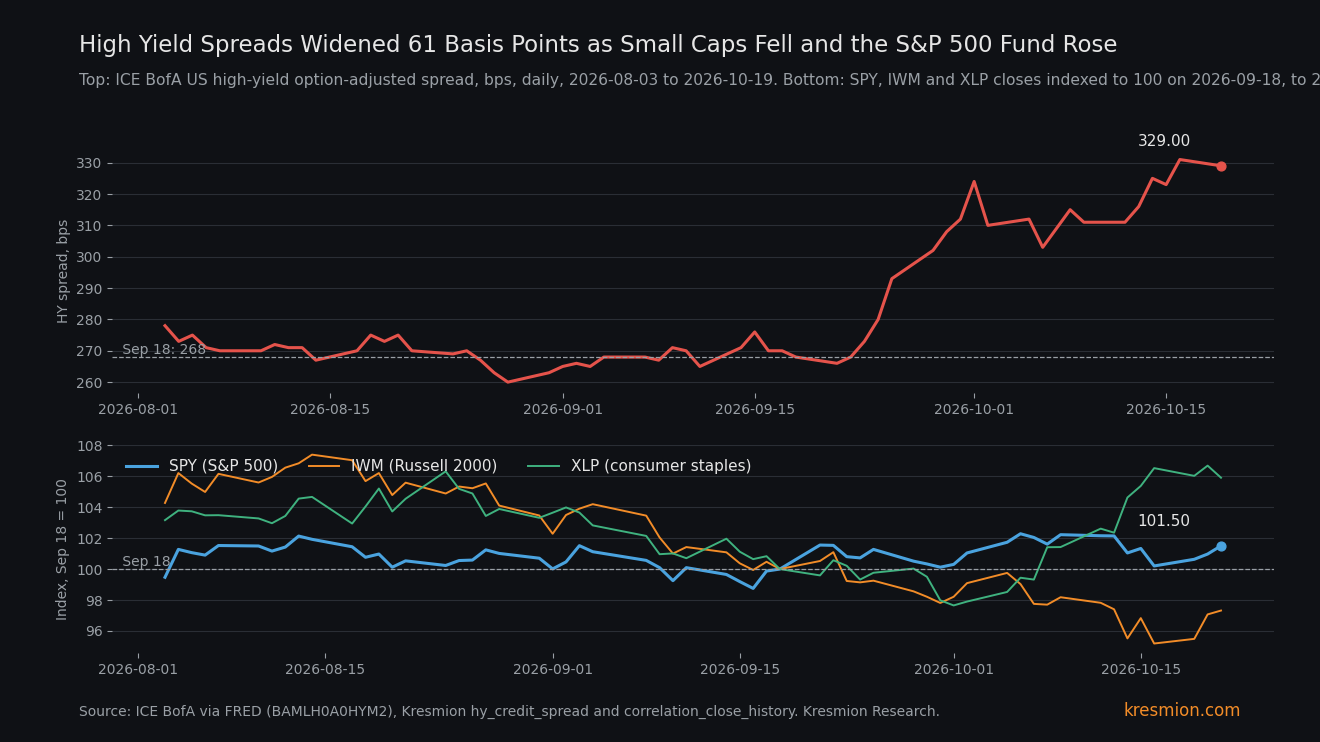
El diferencial de alto rendimiento de EE. UU. de ICE BofA se amplió 61 puntos básicos en 21 sesiones hasta 329 el 19 de octubre, mientras que el fondo del S&P 500 SPY subió un 0,63 % en esas fechas. El diferencial es el rendimiento adicional que exigen los inversores por prestar a empresas muy endeudadas en lugar de al Tesoro de EE. UU. Pasó de 268 el 18 de septiembre a 329 el 19 de octubre, y FRED muestra 333 el 20 de octubre. Solo 22 de 828 ventanas de 21 sesiones desde el 25 de julio de 2023 se ampliaron tanto. Dentro del mercado bursátil el panorama es distinto: el fondo del Russell 2000 IWM cayó un 4,51 %, mientras que los fondos de consumo básico, salud y energía subieron entre un 4,7 y un 6,1 % en las mismas fechas. El nivel es ordinario y la historia es corta, así que esta nota describe la composición y no hace ninguna apuesta sobre la dirección.
Puntos clave
| Qué | Número |
|---|---|
| Diferencial HY, del 18 de septiembre al 19 de octubre | De 268 a 329 pb, un aumento de 61. FRED: 333 el 20 de octubre (Kresmion hy_credit_spread; FRED BAMLH0A0HYM2 es la misma serie) |
| Rareza de la ampliación | 22 de 828 ventanas de 21 sesiones desde 2023-07-25 están en +61 pb o más (2,7 %). Las ventanas se solapan: 19 de las 22 están en marzo y abril de 2025, una en agosto de 2024 y dos son las actuales, por lo que provienen de unos tres episodios |
| SPY en las mismas fechas | +0,63 % (de 761,69 a 766,48). En los tres episodios anteriores de 50 pb o más, SPY cayó entre un 1,0 y un 12,2 % |
| Pequeña capitalización, JPMorgan y financieras | IWM baja un 4,51 %, JPM baja 4,62, XLF baja 1,08 |
| Ganadores en las mismas fechas | XLP sube 6,02, XLV sube 4,71, XLE sube 6,05, UNH sube 7,95, MSFT sube 8,05, BRK-B sube 4,41 |
| SPY frente al ajuste de crédito | 4,93 puntos por encima de la línea; 19 de 758 ventanas están en ese nivel o por encima |
| IWM frente al ajuste de crédito | 2,69 puntos por encima de la línea; 150 de 758 ventanas están en ese nivel o por encima, una lectura ordinaria |
| IWM menos SPY, 21 sesiones | Baja 5,14 puntos; 223 de 6.619 ventanas móviles desde 2000-06-27 están en ese nivel o por debajo (3,4 %) |
Qué muestran los datos
Nuestra tabla hy_credit_spread (última fila 2026-10-19) muestra el diferencial en 268 el 18 de septiembre, un mínimo de 266 el 21 de septiembre, un máximo de 331 el 16 de octubre y 329 el 19 de octubre. Nuestra copia de BAMLH0A0HYM2 de FRED lleva valores idénticos y 3,33 puntos porcentuales el 20 de octubre, por lo que ambas cuentan como una sola fuente. Los diferenciales de grado de inversión (FRED BAMLC0A0CM) pasaron de 0,77 a 0,87 puntos porcentuales (de 77 a 87 pb) en las mismas fechas. El rendimiento del bono del Tesoro a 10 años (FRED DGS10) pasó de 5,01 a 5,15 %.
En la tabla hay tres ampliaciones anteriores de 50 pb o más: octubre de 2023, agosto de 2024 y marzo y abril de 2025. SPY cayó en todas las ventanas, entre un 1,0 y un 12,2 %. De las 21 ventanas comparables en +61 pb o más, solo en 2 SPY subió. En 758 ventanas comparables, el cambio del diferencial a 21 sesiones tiene una correlación de -0,796 con el rendimiento de SPY, -0,779 con el de IWM y -0,680 con el de QQQ. Una línea ajustada a SPY tiene una pendiente de -0,0928 puntos porcentuales por punto básico y una intersección de 1,359, lo que sitúa el rendimiento ajustado de SPY en alrededor de menos 4,3 % para una ampliación de 61 pb. El +0,63 % real de SPY queda 4,93 puntos por encima de esa línea (desviación estándar de la brecha 2,20), una brecha igualada o superada en 19 de 758 ventanas, o el 2,5 %.
Desglosar SPY cambia la lectura. Del 18 de septiembre al 19 de octubre (nuestra correlation_close_history), IWM cayó un 4,51 % (de 284,11 a 271,28), JPM 4,62 y XLF 1,08, con XLI bajando 1,54 y XLK bajando 1,81. XLP subió 6,02, XLV 4,71, XLE 6,05, UNH 7,95, MSFT 8,05 y BRK-B 4,41. QQQ bajó 0,32. El VIX pasó de 14,81 a 18,44. Los datos no muestran qué impulsó ninguno de estos movimientos de valores individuales o sectores.
IWM está 2,69 puntos por encima de su propia línea de ajuste de crédito (desviación estándar 3,32), que igualan o superan 150 de 758 ventanas. Es una lectura ordinaria. El rendimiento a 21 sesiones de IWM menos el de SPY bajó 5,14 puntos, igualado o superado en 223 de 6.619 ventanas móviles desde junio de 2000 (3,4 %; media +0,06, desviación estándar 2,90).
El mecanismo
Un diferencial de alto rendimiento se amplía cuando los inversores revalúan el riesgo de impago o de liquidez. En estas 21 sesiones el rendimiento del Tesoro a 10 años subió 14 pb hasta 5,15 %, y el último cierre anterior a 2026 en ese nivel o por encima fue el 9 de julio de 2007. El diferencial subió además de eso, por lo que los costes de financiación totales de estos emisores aumentaron aproximadamente en la suma de ambos. Esa suma es aproximada: comparamos los extremos, y el bono a 10 años alcanzó un máximo de 5,31 el 5 de octubre y estaba en 5,09 el 16 de octubre. Esos costes afectan primero a los prestatarios más pequeños, más endeudados y de tipo flotante. Nuestro razonamiento es que tales empresas pesan más en el Russell 2000 y en los bancos que en un S&P 500 dominado por megacapitalizaciones con mucha caja. No consultamos los componentes ni las ponderaciones de los índices, así que ese paso es una inferencia.
Dentro de la renta variable, los movimientos difirieron por sector en esta ventana. Las pequeñas capitalizaciones, las financieras y las industriales cayeron, mientras que el consumo básico, la salud, la energía (con el petróleo cerca de 100 dólares) y algunas megacapitalizaciones subieron, y el VIX se disparó. El nivel de SPY compensó esos movimientos hasta +0,63 %. Un lector que solo mire el nivel del S&P 500 ve esa cifra y pasa por alto la caída del 4,51 % de las pequeñas capitalizaciones. Según nuestro ajuste, SPY queda 4,93 puntos por encima de la línea de crédito (19 de 758 ventanas en ese nivel o por encima) e IWM queda 2,69 puntos por encima (150 de 758). Elegimos este desglose después de ver los datos.
Otras explicaciones
Composición del petróleo. El petróleo cerca de 100 dólares impulsa las acciones de energía (XLE sube un 6,05 %). No calculamos las ponderaciones del índice, por lo que no podemos decir cuánto del movimiento de SPY explica eso. Los perdedores por el coste del combustible, como aerolíneas, empresas de consumo y químicas, podrían estar ampliando el alto rendimiento no energético. No pudimos comprobarlo: FRED estaba en mantenimiento cuando intentamos consultar la serie del diferencial CCC (BAMLH0A3HYC) el 22 de octubre, y nuestra base de datos no tiene diferenciales sectoriales. Si fuera así, la divergencia sería un efecto de mezcla sectorial y diría poco sobre el apetito por el riesgo.
Oferta técnica de crédito. Una emisión abundante de deuda nueva o salidas de fondos pueden ampliar los diferenciales sin ningún cambio en el riesgo de impago. Nuestra tabla bond_issuances recoge emisiones de deuda registradas ante la SEC pero no tiene campo de calificación crediticia, y no tenemos recuentos de participaciones de los ETF de alto rendimiento, por lo que no podemos separar la oferta de alto rendimiento ni los flujos de los fondos del movimiento del diferencial. El precio de HYG cayó un 2,16 %, pero eso incluye distribuciones y sus cierres del 19 y 20 de octubre son idénticos a ocho dígitos, una posible fila obsoleta, por lo que no lo usamos como prueba.
Noticias de valores individuales. Algunos grandes nombres tuvieron sus propias historias (MSFT, UNH, META), por lo que la resistencia de SPY puede ser idiosincrática. No calculamos sus contribuciones.
Expectativas de tipos. Kitco informa de expectativas de endurecimiento de la Fed antes de la decisión del 28 de octubre. Una política más restrictiva golpearía primero a los prestatarios endeudados y a las pequeñas capitalizaciones y produciría este patrón sin desacuerdo entre mercados.
La tasa base
Un cambio de 21 observaciones de +61 pb o más ocurrió en 22 de 828 ventanas entre el 25 de julio de 2023 y el 19 de octubre de 2026 (2,7 %; media menos 2,1 pb, desviación estándar 30,7, unas 2 desviaciones estándar). Las ventanas solapadas inflan ese recuento. 19 de las 22 caen en marzo y abril de 2025; el resto son una ventana de agosto de 2024 y las dos ventanas actuales. Con el umbral inferior de 50 pb, la historia añade octubre de 2023, para cuatro episodios en total. Con tres casos anteriores, "SPY siempre cayó" es una observación de muestra pequeña. El nivel es ordinario: 224 de 849 días estuvieron en 329 o por encima, la media de la tabla es 315 y el máximo es 461 el 7 de abril de 2025. La ventana es corta, unos 3,25 años, porque hy_credit_spread empieza el 2023-07-25 y nuestra copia de FRED el 2025-09-30. Doce filas de la tabla llevan fechas de fin de semana, por lo que una ventana de 21 observaciones no siempre son 21 sesiones; contando solo días laborables salen 23 de 816.
El espacio de búsqueda importa. Nuestra mesa examinó unas 40 series de datos antes de señalar el alto rendimiento; en el percentil 97, aparecerían por azar uno o dos extremos nominales, por lo que el cambio del diferencial por sí solo es una prueba débil. Después probamos tres ajustes de índice (SPY, IWM, QQQ), una distribución de rendimiento relativo de 26 años (IWM frente a SPY) y unos 30 rendimientos descriptivos. El desglose por composición se eligió después de ver los datos, por lo que es descriptivo, y no lo especificamos antes de mirar. En cuanto a la independencia, los diferenciales de grado de inversión son de la misma familia de índices sobre un universo distinto y corroboran en parte. SPY, IWM, los fondos sectoriales y el VIX son un solo mercado bursátil estadounidense, y el VIX se deriva de opciones del S&P. Los dos mercados comparten factores macro, por lo que no afirmamos convergencia y no usamos ninguna de nuestras puntuaciones de señal compuesta.
La evidencia en contra
El nivel es el punto más fuerte contra cualquier lectura de que "el crédito está dando una alerta". En 329 a 333 pb el diferencial está cerca de su media de la tabla y muy por debajo de los 461 del 7 de abril de 2025, y 224 de 849 días desde julio de 2023 fueron más amplios. Los diferenciales de grado de inversión están en 87 pb. Al 21 de octubre, la renta variable se moderaba: SPY alcanzó 773,09 (un 1,50 % más desde el 18 de septiembre), IWM estaba un 2,68 % más bajo y el VIX estaba en 16,68 frente a 19,99 el 16 de octubre. El S&P 500 cerró en 7.757,17 y el Russell 2000 en 2.781,02 ese día (Kitco, coincidente con nuestro cierre de ^GSPC). Una ampliación rápida desde un inicio muy ajustado (266 el 21 de septiembre) puede ser normalización. La comparación con episodios previos se apoya en tres casos.
Qué cambiaría la lectura
Los datos de FRED BAMLH0A0HYM2 del 21 al 30 de octubre. Los niveles siguientes (3,00 y 3,50 %, 770 para SPY y menos 2 puntos) son niveles de referencia redondos que elegimos, no cifras derivadas de una consulta. Un retorno por debajo de 3,00 % mientras IWM se mantiene en su cierre del 21 de octubre de 276,48 o por encima apuntaría a una ampliación técnica o de normalización y la divergencia se desvanecería. Un movimiento por encima de 3,50 % con SPY aún cerca de 770 ampliaría la brecha hacia la escala de los episodios anteriores. Los PMI preliminares de octubre el viernes 23 de octubre a las 9:45 am ET (Kitco) y la decisión de la Fed el 28 de octubre (Babypips) vienen a continuación. Un resultado restrictivo pondría a prueba si las pequeñas capitalizaciones y el alto rendimiento siguen moviéndose juntos. Que la brecha IWM menos SPY a 21 sesiones vuelva por encima de menos 2 puntos debilitaría la explicación por composición. Si una serie de diferencial CCC o sectorial pasa a estar disponible y muestra la ampliación concentrada en sectores sensibles a la energía o al coste del combustible, la explicación del petróleo gana peso. Los datos no pueden decir qué mercado resultará tener razón, ni cuán grande será cualquier efecto posterior en los precios. El último diferencial de alto rendimiento de nuestra tabla es 329 pb, con fecha 2026-10-19.
Preguntas frecuentes
¿Cuánto se amplió el diferencial de alto rendimiento?
De 268 pb el 18 de septiembre a 329 el 19 de octubre en nuestra tabla, un aumento de 61. FRED muestra 333 el 20 de octubre. Solo 22 de 828 ventanas de 21 sesiones desde el 25 de julio de 2023 están en +61 pb o más.
¿Ignoró el S&P 500 esta ampliación?
SPY subió un 0,63 % en las mismas fechas. Los fondos de consumo básico, salud y energía subieron entre un 4,7 y un 6,1 %, mientras que IWM cayó un 4,51 %, JPMorgan un 4,62 y las financieras (XLF) un 1,08.
¿Es parecido a ampliaciones anteriores?
En los tres episodios anteriores de 50 pb o más, SPY cayó entre un 1,0 y un 12,2 %. Tres casos son una muestra pequeña y no pueden leerse como una regla.
¿Es 329 pb un nivel alto?
No. 224 de 849 días desde julio de 2023 estuvieron en ese nivel o por encima, la media de la tabla es 315 y el máximo es 461 el 7 de abril de 2025.
¿Cuál es el próximo dato?
Los datos de FRED del 21 al 30 de octubre, los PMI preliminares del viernes 23 de octubre y la decisión de la Fed el 28 de octubre.
Fuentes
FRED, ICE BofA US High Yield Index Option-Adjusted Spread (BAMLH0A0HYM2): 2,68 el 18 de septiembre, 3,29 el 19 de octubre, 3,33 el 20 de octubre; valores leídos de nuestra fred_series_history porque el sitio de FRED estaba en mantenimiento cuando intentamos consultarlo el 22 de octubre.
FRED, ICE BofA US Corporate Index Option-Adjusted Spread (BAMLC0A0CM): diferencial de grado de inversión de 0,77 a 0,87, leído de nuestra fred_series_history.
FRED, 10-Year Treasury Constant Maturity (DGS10): de 5,01 a 5,15 %, con la última lectura anterior a 2026 en 5,15 o por encima en julio de 2007, leída de nuestra fred_series_history.
FRED, CBOE Volatility Index (VIXCLS): VIX de 14,81 a 18,44, leído de nuestra fred_series_history.
Kitco, PM Report, October 21, 2026: cierres de índices del 21 de octubre, expectativas de endurecimiento de la Fed y el calendario de PMI del viernes.
Babypips, Financial and Forex Market Recap, October 21, 2026: decisión de la Fed el 28 de octubre.