Por Kresmion Research, 23 de octubre de 2026
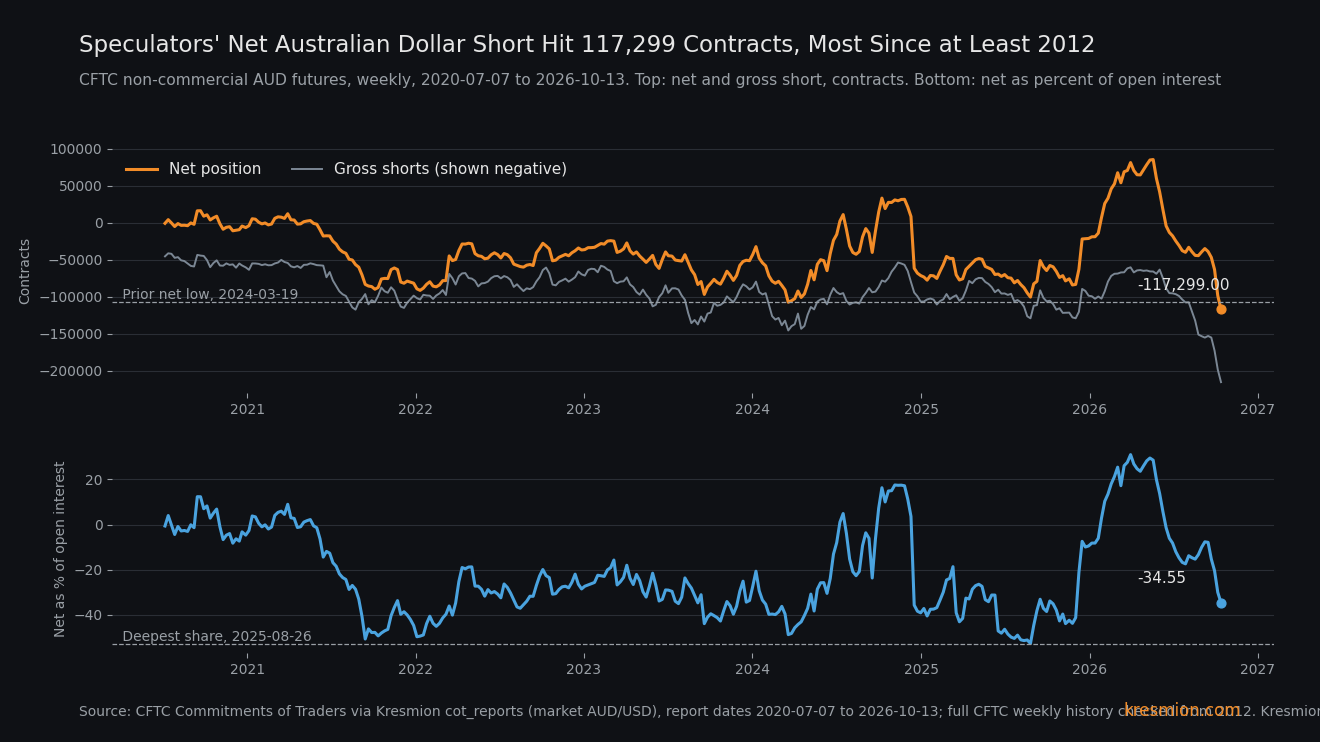
Los especuladores mantenían una posición corta neta de 117.299 contratos de futuros del dólar australiano el martes 13 de octubre, la mayor de los datos semanales propios de la CFTC desde 2012. Aquí, especuladores significa operadores no comerciales de la CFTC. Estaban cortos en 215.688 contratos frente a 98.389 largos, sobre un interés abierto de 339.464, mientras que la tasa de política monetaria de Australia, del 4,60 %, se sitúa por encima del punto medio estadounidense, del 3,875 %. Decimos "desde 2012" porque antes de ese año solo leemos aproximadamente una semana de cada siete del archivo de la CFTC. Medida frente al interés abierto, la posición es ordinaria, y los datos de los que disponemos tienen diez días de antigüedad.
Puntos clave
| Qué | Cifra |
|---|---|
| Posición neta, informe del martes 13 de octubre | -117.299 contratos: 98.389 largos, 215.688 cortos, interés abierto 339.464, neto de -34,55 % del interés abierto (Kresmion cot_reports, mercado AUD/USD) |
| Posición en el archivo semanal de la CFTC | La más negativa de 772 informes semanales, del 2012-01-03 al 2026-10-13. Mínimo anterior: -107.538 el 2024-03-19 (historial de la CFTC, leído completo) |
| Posición en nuestra tabla | 1 de 328 semanas desde el 2020-07-07. Los 215.688 cortos también son la cifra más alta de las 772 semanas; la más alta antes de septiembre de 2026 fue 145.745 (2024-03-19) |
| Acumulación en tres semanas desde el 22 de septiembre | Neto de -46.814 a -117.299, una caída de 70.485. Los cortos subieron 60.341 (cerca del 86 % del cambio) y los largos bajaron 10.144. El aumento de cortos es el mayor de 325 ventanas de tres semanas de nuestra tabla |
| Carry | Tasas de política monetaria, octubre de 2026: Australia 4,60 %, EE. UU. 3,875 % (punto medio), una diferencia de 0,725 puntos (BIS vía Kresmion central_bank_rates) |
| Matiz | Como proporción del interés abierto, 93 de 328 semanas fueron más profundas; la más profunda fue -52,61 % el 2025-08-26 |
| Amplitud | Las posiciones netas en EUR/USD y GBP/USD también están en mínimos de 328 semanas en el mismo informe |
Qué muestran los datos
La CFTC publica su informe Commitments of Traders los viernes, con las posiciones del martes anterior. El informe del 13 de octubre es el último que tenemos para los 20 mercados de nuestra tabla. El calendario de la CFTC indica publicaciones hoy, 23 de octubre, y el 30 de octubre (CFTC), por lo que las posiciones del 20 de octubre se publican hoy y todavía no están cargadas por nuestra parte.
La posición se construyó con rapidez desde la primera semana limpia posterior al vencimiento de septiembre. El 22 de septiembre la posición neta era de -46.814 sobre un interés abierto de 306.488. Después pasó a -63.239 (29 de septiembre), -98.588 (6 de octubre) y -117.299 (13 de octubre). En esas tres semanas los cortos subieron de 155.347 a 215.688, y los largos bajaron de 108.533 a 98.389. Como 60.341 de los 70.485 contratos de variación fueron cortos nuevos, se trató sobre todo de ventas adicionales, con los largos bajando solo 10.144. La variación neta de tres semanas ocupa el puesto 4 de 325 ventanas; las tres mayores, a partir del 2024-12-17 (-93.307), 2024-12-24 y 2024-12-31, se sitúan en torno al vencimiento de diciembre de 2024.
Partimos del 22 de septiembre porque el interés abierto cayó de 493.141 el 15 de septiembre a 306.488 el 22 de septiembre en la renovación trimestral, lo que distorsiona las comparaciones a través de esa semana.
Para afirmar que el nivel es el mayor desde 2012, leímos todos los informes semanales de la CFTC para el contrato del 2012-01-03 al 2026-10-13, 772 en total, combinando tres extracciones desfasadas del archivo de la CFTC. La mayor posición corta neta de 2012 a 2018 fue de -76.851 (2015-03-10). Los 215.688 cortos son la cifra más alta de las 772 semanas, y la más alta de 2012 a 2018 fue 111.397 (2015-11-17). Antes de 2012 leímos una extracción reducida del archivo de la CFTC, de aproximadamente una semana de cada siete, de 1987 a 2011. En esa muestra la mayor posición corta neta fue de 11.327 contratos (2006-03-21) y el interés abierto nunca superó 152.865 (2011-03-08). No revisamos todas las semanas anteriores a 2012, por lo que no afirmamos un récord histórico absoluto.
El mecanismo
El corto se mantiene contra el carry. Un especulador corto en dólares australianos renuncia al diferencial de tasas, que a tasas de política monetaria es de 0,725 puntos al año (4,60 % frente a 3,875 %). No hemos medido lo que cuesta en la práctica la posición en futuros, así que esa cifra es el diferencial de tasas de política y nada más preciso. Los datos internos también apuntaban en sentido contrario. El IPC australiano subió un 4,0 % interanual hasta agosto, frente al 3,5 % de julio, aunque la inflación media recortada se mantuvo sin cambios en el 3,6 % y el combustible para automóviles subió un 13,5 % en 12 meses (ABS). El 21 de octubre en Sídney (publicado a las 21:56 GMT del 20 de octubre), el subgobernador del RBA, Hauser, dijo que las perspectivas de inflación parecían peores de lo previsto, sin anunciar de antemano una subida, antes de la decisión del 3 de noviembre (investingLive).
Tres canales podrían explicar igualmente un corto. El primero es la demanda asiática. El dólar australiano se usa a menudo como indicador de la demanda asiática y del crecimiento ligado a materias primas, y cotiza las 24 horas. Un operador que quiera un solo futuro para expresar "riesgo de crecimiento en Asia" o "fortaleza del dólar" puede elegirlo. Señalamos el calendario: la caída del 22 de octubre en los mercados asiáticos con mucho peso en chips (Kospi -3,52 %, Nikkei -2,65 %) y el cierre del Brent en 113,17 llegaron después de la fecha del informe del 13 de octubre (CappNotes), por lo que no pueden haber impulsado la acumulación, aunque importan para saber si la posición está funcionando. El COT no registra por qué los operadores mantienen una posición.
El segundo es el tramo largo. El diferencial entre los rendimientos a 10 años de Australia y EE. UU. alcanzó un máximo de +0,68 en marzo (4,926 frente a 4,246, promedios mensuales) y fue de +0,29 en septiembre (5,283 frente a 4,989), con datos de la OCDE para Australia y la serie H15 de la Reserva Federal para EE. UU. Eso reduce el colchón de rendimiento que obtiene por duración quien mantiene dólares australianos largos, pero el diferencial se ha mantenido plano entre +0,29 y +0,36 desde junio, por lo que no puede explicar una acumulación que comenzó a finales de septiembre.
El tercero es el seguimiento de tendencia. El dólar australiano cayó un 2,3 % durante las tres semanas de acumulación, de 0,7119 el 22 de septiembre a 0,6956 el 13 de octubre, y los cortos crecieron a medida que caía. Ya había retrocedido un 1,4 % de 0,7221 el 8 de septiembre a 0,7119 el 22 de septiembre, con los cortos sin cambios.
El punto de segundo orden es la exposición. Un lado saturado que paga carry afronta dos eventos internos programados: el IPC de septiembre el 28 de octubre (hora de Australia) y la decisión del RBA el 3 de noviembre a las 2:30 pm AEDT (The Adviser). Un corto tan grande y tan reciente está más expuesto a una sorpresa restrictiva interna que una posición neutral en carry. El AUD ya ha subido un 0,77 % desde el cierre del 13 de octubre hasta 0,7010 a las 05:17 UTC de hoy, tras un cierre mínimo de 0,6919 el 16 de octubre. Los datos no pueden decir a qué precios se abrieron los cortos, así que no pueden decir cuántos están perdiendo dinero.
Otras explicaciones
Cuatro lecturas compiten con "una visión sobre Australia".
Una operación generalizada contra el dólar. En el mismo informe la posición neta en EUR/USD fue de -137.573 (puesto 1 de 328, variación en tres semanas de -85.239) y en GBP/USD de -106.964 (puesto 1 de 328, -24.396). Los cortos netos en NZD/USD crecieron 35.621 en las tres semanas y los de CAD/USD 41.555. Si el dólar australiano es una pata de una cesta corta frente al dólar estadounidense, el récord dice poco sobre Australia. En contra, el aumento de cortos australianos en tres semanas (60.341) es el mayor de 325 ventanas de su propia historia. Pero el aumento de NZD/USD (38.669) también es el mayor de su propia historia, EUR/USD añadió más contratos (87.460, segundo de su propia historia, variación neta de -85.239 frente a -70.485 del AUD), y solo la libra se movió mucho menos (neto -24.396). La posición neta de los especuladores en el contrato del índice del dólar estadounidense está en la zona media, en +12.919 (puesto 193 de 328), por lo que la acumulación no se aprecia en ese contrato.
Un mercado más grande. El interés abierto es de 339.464, frente a aproximadamente 150.000 a 200.000 en 2021 y 2022. Un mercado de futuros mayor establece récords de número de contratos sin cambio en la convicción, por lo que también informamos de la proporción del interés abierto.
Cobertura y valor relativo. Los fondos que tienen acciones, mineras o bonos australianos pueden cubrir la divisa con futuros, y un corto no comercial puede ser la pata de divisa de una operación entre activos. Estos aparecen como cortos especulativos sin visión direccional, y el informe COT no puede separarlos.
Seguimiento de tendencia. La acumulación siguió la caída del precio, por lo que puede estar reaccionando al precio.
La tasa base
En los 772 informes semanales de la CFTC desde 2012, la posición neta de -117.299 es la más baja, y el mínimo anterior fue de -107.538 el 2024-03-19. En nuestras 328 semanas desde el 2020-07-07 ocupa el puesto 1. Los 215.688 cortos son la cifra más alta de las 772. El aumento de cortos en tres semanas, de 60.341, ocupa el puesto 1 de 325 ventanas, y la variación neta en tres semanas ocupa el 4 porque las tres mayores se produjeron cuando se liquidaban largos en torno al vencimiento de diciembre de 2024.
El denominador cambia el panorama. El corto neto como proporción del interés abierto es del 34,55 %, y 93 de 328 semanas fueron más profundas, lo que lo sitúa a cerca del 28 % del camino desde el extremo profundo. La más profunda fue del 52,61 % el 2025-08-26, cuando el número de contratos era de solo -100.590.
Sobre el espacio de búsqueda: clasificamos 20 mercados COT frente a sus propios historiales y reclasificamos 12 para esta nota. Con 20 mercados, una probabilidad de 1 entre 328 cada semana de que un mercado dado esté en su propio mínimo supone una probabilidad de alrededor del 6 % de que al menos uno lo esté, y como las series de posicionamiento persisten de una semana a otra la probabilidad real es mayor, por lo que un extremo en un rastreo no es llamativo. Tres divisas distintas del dólar en sus mínimos a la vez apuntan a un factor común del dólar, que es nuestra primera alternativa. La comprobación de 772 semanas se hizo solo para el dólar australiano, así que la afirmación "desde 2012" descansa en un mercado elegido antes de la comprobación. El posicionamiento y el precio son fuentes distintas pero no evidencia independiente, porque el seguimiento de tendencia los vincula mecánicamente, por lo que no los tratamos como convergentes. Las tasas de política, los rendimientos largos, el IPC y los comentarios del RBA describen el contexto y no confirman la apuesta.
La evidencia en contra
Según la medida que ajusta por el tamaño del mercado, la posición no es extrema: 93 de 328 semanas fueron más profundas, y la mayor parte del récord de número de contratos refleja un mercado que se ha duplicado aproximadamente. El dólar australiano también ha subido desde la fecha del informe, hasta 0,7010 a las 05:17 UTC del 23 de octubre, un 1,32 % en una semana y un 0,77 % por encima del cierre del 13 de octubre. Y las posiciones tienen diez días de antigüedad. El informe del 20 de octubre, publicado hoy, puede mostrar ya recompras de cortos.
Qué cambiaría la lectura
La publicación de la CFTC de hoy (posiciones al 20 de octubre) y la del 30 de octubre (posiciones al 27 de octubre). Una posición corta neta de vuelta dentro de -98.588, el nivel del 6 de octubre, o cortos por debajo de 198.726, significaría que la acumulación se ha detenido o revertido. Después, los dos eventos internos: el IPC australiano de septiembre el 28 de octubre (hora de Australia) y la decisión del RBA el 3 de noviembre. La Fed (FOMC) decide el 28 de octubre, hora de EE. UU., después de la publicación del IPC australiano, y el Banco de Japón el 30 de octubre (Robert Savage).
La amplitud es la otra prueba. Si los cortos netos en EUR y GBP se reducen mientras los cortos australianos se mantienen, la posición es específica de Australia. Si los tres se reducen a la vez, fue una operación contra el dólar. En cuanto al precio, un regreso por encima de 0,7119, el cierre del 22 de septiembre cuando comenzó la acumulación, con los cortos sin cambios, también cambiaría la lectura. El dólar australiano estaba en 0,7010 a las 05:17 UTC del 23 de octubre.
Preguntas frecuentes
¿Es un récord de corto en dólares australianos?
Es la mayor posición corta neta de los datos semanales de la CFTC desde 2012: -117.299 contratos el 13 de octubre, 772 semanas revisadas, mínimo anterior de -107.538 el 2024-03-19. Antes de 2012 solo leímos aproximadamente una semana de cada siete, por lo que no afirmamos un récord histórico absoluto.
¿Es grande la posición en comparación con el mercado?
Menos. Como proporción del interés abierto es un 34,55 % corto neto, y 93 de las 328 semanas desde julio de 2020 fueron más profundas. La más profunda fue del 52,61 % el 2025-08-26.
¿Cuánto les cuesta a los especuladores mantener el corto?
A tasas de política monetaria, cerca de 0,725 puntos al año: Australia 4,60 % frente a un punto medio estadounidense del 3,875 % (BIS, octubre de 2026). No hemos medido el coste real de la posición en futuros.
¿Es una visión sobre Australia o sobre el dólar?
Este informe no puede separar ambas. Las posiciones netas en EUR/USD y GBP/USD también están en mínimos de 328 semanas, y EUR/USD y NZD/USD añadieron cortos a un ritmo similar en las mismas tres semanas, lo que encaja con una operación generalizada contra el dólar. La libra se movió menos.
¿Cuáles son las próximas fechas?
La CFTC publica hoy las posiciones del 20 de octubre y las del 27 de octubre el 30 de octubre. El IPC australiano de septiembre se publica el 28 de octubre (hora de Australia), y el RBA decide el 3 de noviembre a las 2:30 pm AEDT.
Fuentes
CFTC, calendario de publicación de Commitments of Traders 2026: publicaciones los viernes 23 de octubre y 30 de octubre con datos del martes.
ABS, Índice de Precios al Consumidor, Australia, agosto de 2026: IPC del 4,0 % interanual hasta agosto, 3,5 % en julio; IPC de septiembre previsto para el 28 de octubre.
The Adviser, ¿Cuándo se reunirá el RBA en 2026?: decisión del RBA del 2 al 3 de noviembre, anunciada a las 2:30 pm AEDT el segundo día.
investingLive, Hauser del RBA dice que las perspectivas de inflación son peores de lo previsto antes de la decisión del 3 de noviembre: declaraciones de Hauser en Sídney el 21 de octubre, publicadas el 20 de octubre GMT.
CappNotes, Closing Look, jueves 22 de octubre de 2026: movimientos del Kospi y el Nikkei y cierre del Brent el 22 de octubre.
Robert Savage, The Week Ahead: Contagion: FOMC el 28 de octubre y Banco de Japón el 30 de octubre.