
Por Kresmion Research, 30 de octubre de 2026
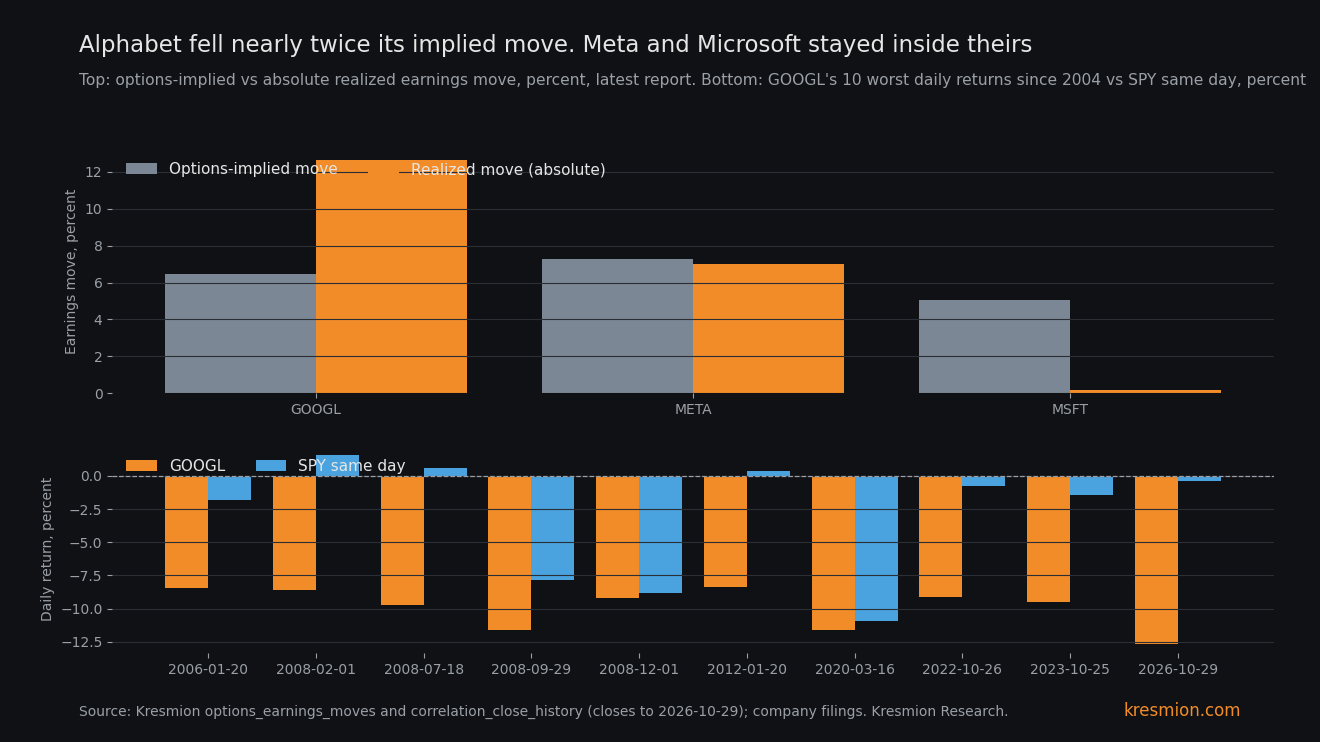
Las acciones Clase A de Alphabet cayeron un 12,64 % el jueves, su peor sesión desde 2004, frente a un movimiento del 6,48 % descontado por las opciones tras los resultados. El valor cerró a 283,82 el 29 de octubre, desde 324,89, mientras que el fondo SPY, que replica el S&P 500, cayó solo un 0,38 %. Los documentos presentados por los tres hiperescaladores que reportaron en este ciclo muestran una diferencia: qué parte del flujo de caja operativo de cada compañía consumió su gasto de capital. Microsoft usó el 68 % y aun así recompró acciones. Meta usó el 104 % (el 106 % si se suma el principal de arrendamientos financieros) y no recompró ninguna. Alphabet usó el 121 %, registró un segundo trimestre consecutivo de flujo de caja libre negativo, no recompró nada y vendió acciones y bonos. Con tres compañías esto es una clasificación, y no lo tratamos como una ley.
Puntos clave
| Qué | Cifra |
|---|---|
| Cierre de GOOGL, 29 de octubre | 283,82, menos 12,64 % desde 324,89. La peor de 5.584 rentabilidades diarias entre 2004-08-20 y 2026-10-29 (Kresmion correlation_close_history). La siguiente peor: menos 11,63 el 2020-03-16 |
| Frente a las opciones | Movimiento implícito del 6,48 %, realizado menos 12,64, una razón de 1,95. El 6,48 corresponde a un vencimiento a 2 días, por lo que la razón a un día es algo mayor (Kresmion options_earnings_moves) |
| Frente al mercado | GOOGL menos SPY fue menos 12,26 puntos, puesto 1 de 5.584. SPY cayó un 0,38 %, de 772,31 a 769,36 |
| Capex como proporción del flujo de caja operativo | Microsoft 68 %, Meta 104 %, Alphabet 121 % (compras de propiedad y equipo sobre flujo de caja operativo; la cifra de Meta es del 106 % si se suma el principal de arrendamientos financieros, y el comunicado de Microsoft no ofrece cifra de arrendamientos financieros) (comunicados de las compañías) |
| Flujo de caja libre de Alphabet | Menos 9,07 mil millones de dólares en el T3 y menos 5,86 mil millones en el T2. Sin recompras, 12,4 mil millones de acciones vendidas, 28,7 mil millones en bonos senior (comunicado de Alphabet) |
| Volumen | 138.462.344 acciones Clase A, el mayor de 1.052 sesiones desde 2022-08-01 y 5,3 veces el promedio de 26,07 millones del 2026-07-29 al 2026-10-28 |
| Gamma de los creadores de mercado | Más 218M el 28 de octubre, menos 393M el 29 de octubre, la más baja de 93 instantáneas desde 2026-06-27 (modelada) |
Lo que muestran los datos
Las acciones Clase A de Alphabet cerraron a 283,82 el jueves 29 de octubre, frente a 324,89 el día anterior. Encontramos el mismo cierre en tres tablas de Kresmion, que comparten una misma fuente de datos y por tanto cuentan como una sola verificación. La página de after-hours de Public.com (https://public.com/stocks/googl/after-hours) da el mismo cierre del jueves de 283,82, pero indica como cierre previo 325,61, por lo que no confirma el 12,64 % (frente a 325,61 la caída sería del 12,83 %). Nuestros cierres provienen de una instantánea tardía y pueden diferir de los cierres oficiales en unos pocos centavos. Nuestro historial de precios tiene 5.584 rentabilidades diarias sin ningún hueco superior a cinco días naturales, y esta es la peor de todas. Las siguientes peores fueron menos 11,63 % el 2020-03-16, menos 11,61 el 2008-09-29 y menos 9,77 el 2008-07-18. Solo 14 días del historial cayeron un 8 % o más. La desviación típica diaria de todo el historial es del 1,94 %, por lo que la caída fue de unas 6,5 desviaciones típicas.
Fue específica del valor. De los diez peores días de Alphabet, tres se produjeron cuando SPY cayó más de un 7,8 % (2008-09-29, 2008-12-01 y 2020-03-16). Este llegó en un día con SPY en menos 0,38 %. Neta de SPY, la caída también es la peor del historial, con menos 12,26 puntos frente a menos 10,39 del 2008-07-18.
La pérdida fue de unos 505 mil millones de dólares al precio de la Clase A, usando 12.294 millones de acciones en circulación a 2026-09-30. Es una aproximación nuestra, porque aplica el precio de la Clase A a todas las clases de acciones y la Clase C cotiza a un precio ligeramente distinto. El volumen fue 5,3 veces su promedio de tres meses. Ese mismo día QQQ cayó un 1,42 %, el Nasdaq Composite un 1,38, servicios de comunicación (XLC) un 1,87 y tecnología (XLK) un 1,18, mientras que IWM subió un 0,97 y salud (XLV) subió un 2,40. Los datos no muestran qué impulsó esos movimientos.
A las 6:00 PM ET del 29 de octubre la acción cotizaba a 281,92 fuera de horario, menos 0,67 % desde el cierre (Public.com). No tenemos cotización de sesión regular para el viernes 30 de octubre: nuestras últimas filas de renta variable tienen fecha del 29 de octubre.
El mecanismo
La lectura que ponemos a prueba es que el mercado está valorando qué parte de la factura de capital de la IA cubre el flujo de caja operativo propio de cada compañía. Por debajo del 100 %, el flujo de caja operativo de una compañía cubre la inversión y aún puede recomprar acciones. Por encima del 100 %, el flujo operativo por sí solo no la cubre, por lo que la compañía recurre a su caja o capta dinero.
Los ingresos de Alphabet en el T3 fueron 127.577 millones de dólares, frente a 102.346 millones. El flujo de caja operativo fue 42.290 millones, frente a 48.414 millones. Las compras de propiedad y equipo fueron 51.355 millones, frente a 23.953 millones, o el 121 % del flujo de caja operativo. El flujo de caja libre fue menos 9.065 millones, tras menos 5.855 millones en el T2. Las recompras fueron cero, frente a 11.504 millones un año antes. La compañía emitió 12.371 millones en acciones en el trimestre (12 millones de acciones Clase A por 4,3 mil millones y 24 millones de acciones Clase C por 8,1 mil millones bajo su programa at-the-market) y 28,7 mil millones en bonos senior. La deuda a largo plazo fue 125.102 millones, frente a 46.547 millones a 2025-12-31 (comunicado de Alphabet).
En nueve meses la compañía pasó de 39,8 mil millones en recompras en 2025 a 42,9 mil millones en ingresos por emisión de acciones comunes en 2026, un vuelco de unos 82,7 mil millones de dólares. El comunicado también muestra 19,1 mil millones de acciones preferentes convertibles obligatorias emitidas en los nueve meses y 17,4 mil millones de pagos netos relacionados con premios basados en acciones, que este vuelco deja fuera. El vuelco equivale a alrededor del 2,4 % del valor posterior a la caída, de unos 3,49 billones de dólares, según nuestra aritmética; contrapone un flujo a un valor de mercado, lo que lo convierte en una comparación débil y no en una medida de valoración. PPC Land, una fuente secundaria elaborada a partir del comunicado, informa de 27,6 mil millones de capacidad at-the-market restante y señala que el rango de capex de 2026 de Alphabet, de 195 a 205 mil millones, data de julio, sin actualización en el comunicado.
La clasificación entre los tres informes coincide con la cobertura de caja. Las adiciones de propiedad y equipo de Microsoft fueron 39.367 millones frente a 58.000 millones de flujo de caja operativo (68 %), y recompró 4.379 millones en acciones. Cerró con una caída del 0,16 % frente a un movimiento implícito del 5,04 %. Las compras de propiedad y equipo de Meta fueron 33,94 mil millones frente a 32,79 mil millones de flujo de caja operativo (cerca del 104 %, o el 106 % sumando 0,96 mil millones de principal de arrendamientos financieros), sin recompras de acciones Clase A en el T3. El comunicado de Microsoft no ofrece cifra de arrendamientos financieros, por lo que su 68 % podría estar subestimado. Cayó un 6,98 % el 22 de octubre frente a un movimiento implícito del 7,26 %. Alphabet cayó 1,95 veces su movimiento implícito.
Un punto de segundo orden: el daño se quedó dentro del mercado. SPY cayó un 0,38 %, y el resto de ganadores de la sesión (IWM, XLV) sugieren que el dinero se movió dentro de la renta variable. Amazon cayó un 4,25 % el 29 de octubre, de 254,60 a 243,79, antes de su propio informe, por lo que parte del efecto contagio ya estaba en el precio antes de sus cifras.
La gamma de los creadores de mercado no explica la brecha. La gamma de GOOGL fue más 218M el 28 de octubre, con el precio spot de 324,89 por encima del nivel de gamma cero de 313,17, y Public.com muestra la acción a 292,50 fuera de horario el 28 de octubre, alrededor de un 10 % por debajo del cierre de 324,89, antes de la sesión regular. Los datos no pueden decir si la cobertura añadió presión a la caída adicional de cerca del 3 % durante la sesión del 29 de octubre. La lectura de menos 393M en ese cierre, con el precio spot un 9,5 % por debajo del nivel de gamma cero de 313,50, describe la configuración de cobertura actual.
Otras explicaciones
El titular de resultados. El beneficio neto cayó a unos 26,2 mil millones de dólares desde 35,0 mil millones, pero el resultado operativo subió un 30 % hasta 40,6 mil millones, los ingresos subieron un 25 % y los ingresos de Google Cloud se duplicaron (comunicado de Alphabet). La caída del beneficio neto vino de los valores de renta variable, que pasaron de una ganancia de 10,7 mil millones de dólares un año antes a una pérdida de 8,7 mil millones. No obtuvimos las estimaciones de los analistas, por lo que no podemos decir cómo se compararon los resultados con las expectativas ni qué parte del movimiento vino de las cifras del titular frente al flujo de caja.
Publicidad básica más lenta. Los ingresos publicitarios crecieron un 10,6 % (PPC Land) mientras que los costes crecieron más rápido. Eso provocaría una venta masiva incluso con flujo de caja libre positivo, y no podemos descartarlo.
Rotación fuera de la tecnología de mega capitalización. El peso igual (RSP, más 1,20 % según CappNotes; RSP no está en nuestra base de datos), IWM y salud subieron el mismo día. En contra, Meta subió un 1,96 % y Microsoft quedó plana, por lo que la salida no fue uniforme.
Opciones y cobertura de los creadores de mercado. No explica la brecha nocturna, por la razón de calendario expuesta arriba, y no podemos descartarla para la sesión posterior.
Azar. Tres compañías pueden alinearse en el mismo orden que su cobertura de caja por casualidad 1 vez de cada 6.
La tasa base
En precio, el récord se mide frente a todo el historial de cotización de Alphabet sin filtro, por lo que la selección no lo debilita. En movimientos implícitos, nuestra tabla options_earnings_moves contiene 58 eventos completados con movimiento implícito (55 tickers, del 2026-07-16 al 2026-10-29). En ella, el 43,1 % se movió más de lo implícito, la mediana de la razón entre realizado e implícito es 0,93 y el percentil 90 es 1,99. Nueve de los 58, contando a Alphabet, están en la razón de Alphabet de 1,95 o por encima, y el 10,3 % (6 de 58) están en 2,0 o por encima. ServiceNow se movió un 26,95 % frente a un 10,65 % implícito la misma noche, 2,53 veces. Así, el fallo de Alphabet es grande pero no único, y la ventana es de solo unos 3,5 meses, lo que hace que esta tasa base sea escasa.
Las fuentes son menos independientes de lo que parecen. Los tres documentos de las compañías son documentos primarios separados. El movimiento implícito y la gamma de los creadores de mercado provienen de las mismas cadenas de opciones, y el precio y el volumen provienen de la misma sesión, por lo que no llamamos convergencia a la coincidencia. La clasificación entre compañías sí sufre sesgo de selección: elegimos las compañías porque reportaron en este ciclo. Hicimos unas 40 consultas al elaborar esta nota, e incluyen el universo de 58 eventos, por lo que la tasa base de nueve de 58 es exploratoria. No consultamos el interés corto, las operaciones de insiders posteriores al 28 de octubre, las operaciones de congresistas ni la amplitud completa del S&P.
La evidencia en contra
Meta es el contrapunto más fuerte. Su capex también superó el flujo de caja operativo, tampoco recompró nada y su deuda a largo plazo subió a 80.922 millones desde 58.744 millones, y sin embargo cayó un 6,98 %, dentro de su movimiento implícito. El 29 de octubre subió un 1,96 %, el día en que Alphabet cayó. El flujo de caja libre negativo por sí solo no produjo un movimiento desmedido. Lo que distinguió a Alphabet puede incluir el tamaño de la brecha (menos 9,07 mil millones frente a menos 2,12 mil millones), las ventas activas de acciones y los resultados, y los datos no pueden decir cuánto aportó cada factor.
Microsoft va en sentido contrario. Su flujo de caja libre cayó un 27 % interanual (18.633 millones desde 25.663 millones) y la acción quedó plana. Eso encaja con la lectura de cobertura, y también muestra que el mercado tolera un flujo de caja libre mucho menor mientras la cobertura se mantenga por debajo del 100 %.
Alphabet no estaba escasa de efectivo. Tenía 265,1 mil millones de dólares en efectivo y valores negociables frente a 125,1 mil millones de deuda a largo plazo, y captó más que su brecha de flujo de caja libre. El mercado puede estar reaccionando a la elección de financiación y a la trayectoria del capex, no a una falta de efectivo.
El mensaje sobre el capex futuro es otra diferencia entre las tres. CappNotes dice que Microsoft apuntó a un compromiso de capex menor y que Alphabet mantuvo su guía de capex de 2026 en 195 a 205 mil millones de dólares. El comunicado de Meta acotó su rango de 2026, que incluye el principal de arrendamientos financieros, a 135 a 145 mil millones. Por tanto, la clasificación de cobertura de caja está confundida por lo que cada compañía dijo sobre sus planes de capex.
Qué cambiaría la lectura
Amazon reportó tras el cierre del jueves con un flujo de caja libre de los últimos 12 meses de menos 42,4 mil millones de dólares, frente a menos 7,6 mil millones un trimestre antes, y un capex de cerca de 220 mil millones para 2026 (Kotak Neo). Las opciones descontaban un movimiento del 8,04 % para el viernes. La acción cayó hasta un 7 % fuera de horario desde un cierre de 243,79. Kotak Neo indica el capex del T3 de Amazon en 77,26 mil millones, unos 20 mil millones por encima de las expectativas de LSEG, pero no el flujo de caja operativo, por lo que no pudimos construir su ratio de capex sobre flujo operativo. Un cierre del viernes dentro del 8,04 % debilitaría la clasificación, y un cierre más allá la respaldaría. El viernes también trae el Índice de Costo del Empleo a las 8:30 AM ET y el PMI de Chicago a las 9:45 AM ET (CappNotes).
En Alphabet, el próximo 10-Q o 8-K mostrará si continúan las ventas at-the-market o se reanudan las recompras, y un regreso a las recompras elimina el canal de emisor neto. La guía de capex de 195 a 205 mil millones implica de 63 a 73 mil millones de capex en el T4. El flujo de caja libre del T4 solo sería positivo si el flujo de caja operativo superara esa cifra, frente a 52,4 mil millones en el T4 de 2025 y 42,3 mil millones en el T3 de 2026. Los resultados del T4 suelen llegar a principios de febrero, supuesto nuestro basado en fechas pasadas. Un cierre de GOOGL por encima del nivel de gamma cero de 313,50 pondría fin a la configuración de gamma negativa. En el cierre del 29 de octubre estaba en 283,82.
Preguntas frecuentes
¿Fue realmente el peor día de Alphabet desde que cotiza?
En nuestro historial de precios, sí. La caída del 12,64 % es la peor de 5.584 rentabilidades diarias entre 2004-08-20 y 2026-10-29, por delante de menos 11,63 % el 2020-03-16.
¿Qué tan grande fue el fallo frente a las opciones?
Las opciones descontaban un movimiento del 6,48 %, y la acción cayó un 12,64 %, 1,95 veces más. La cifra implícita corresponde a un vencimiento a 2 días, por lo que la razón real a un día es algo mayor. Nueve de 58 eventos completados desde 2026-07-16, contando a Alphabet, tuvieron una razón igual o superior al 1,95 de Alphabet.
¿Por qué importa el capex como proporción del flujo de caja operativo?
Por encima del 100 %, el flujo de caja operativo no cubre el gasto, por lo que una compañía recurre a su caja o capta dinero. Alphabet captó unos 41,1 mil millones de dólares en el trimestre (12,4 mil millones en acciones y 28,7 mil millones en bonos) mientras mantenía 265,1 mil millones en efectivo y valores negociables, frente a 126,8 mil millones a finales de 2025. Los datos no pueden demostrar que esto causara la caída, y con tres compañías la coincidencia es una clasificación.
¿Causó la cobertura de opciones la caída?
No la brecha. La gamma de los creadores de mercado era más 218M antes del informe y la mayor parte de la caída llegó fuera de horario. Tras la caída era menos 393M, lo que describe la configuración actual.
¿Cuál es la próxima prueba?
La sesión de Amazon del viernes 30 de octubre, frente a un movimiento implícito del 8,04 %. Es la primera compañía fuera de las tres originales.
Fuentes
Alphabet, Third Quarter 2026 Results, October 28, 2026: flujo de caja operativo, capex, flujo de caja libre, cero recompras, emisión de acciones, bonos, deuda a largo plazo.
Meta, Third Quarter 2026 Results, October 21, 2026: flujo de caja operativo 32,79 mil millones, compras de propiedad y equipo 33,94 mil millones (34,91 mil millones con principal de arrendamientos financieros), sin recompras, deuda, rango de capex de 2026.
Microsoft, FY27 Q1 results, October 28, 2026: flujo de caja operativo, adiciones de propiedad y equipo, recompras.
PPC Land, Alphabet's free cash flow drops to negative $9.1bn: guía de capex, número de acciones, crecimiento publicitario, capacidad at-the-market restante (secundaria, elaborada a partir del comunicado).
Kotak Neo, Amazon shares fall as AI spending overshadows AWS growth: flujo de caja libre de los últimos 12 meses de Amazon y movimiento fuera de horario.
Public.com, Alphabet after-hours: cierre regular de 283,82 y after-hours de 281,92 a las 6:00 PM ET del 29 de octubre.
CappNotes, Closing Look, Thursday October 29: movimiento de RSP, calendario del viernes, comentario de capex de Microsoft y guía de Alphabet mantenida.
Tablas de Kresmion: correlation_close_history (cierres hasta 2026-10-29), options_earnings_moves, options_gamma_exposure, company_price_snapshots, company_shares.