
Por Kresmion Research, 5 de noviembre de 2026
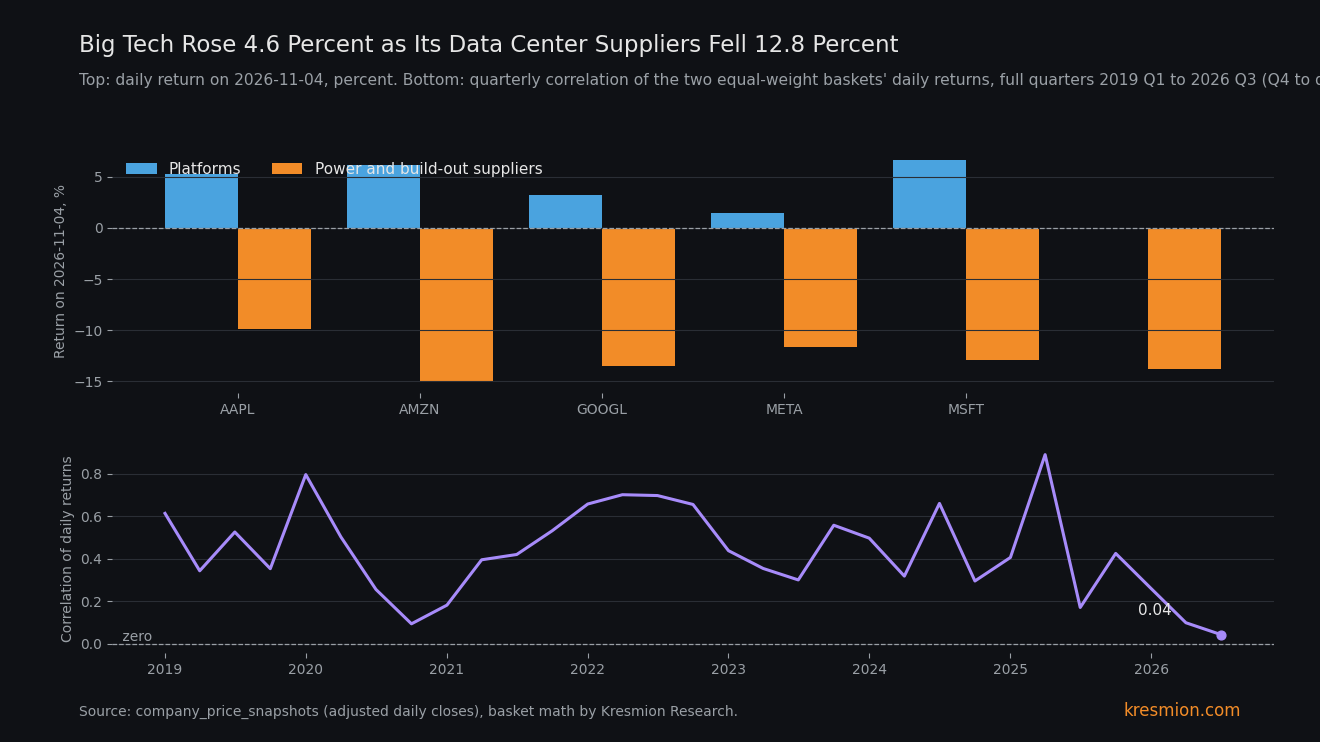
Cinco propietarios de plataformas de Big Tech subieron un 4,55 % de media el miércoles, mientras que seis proveedores de centros de datos cayeron un 12,80 %, la segunda mayor brecha desde 2018. La sesión siguió a la elección de la demócrata Gina Hinojosa como gobernadora de Texas, con la promesa de detener la construcción de nuevos centros de datos. La brecha de 17,35 puntos porcentuales ocupa el segundo lugar de 1.966 sesiones desde el 18 de diciembre de 2018 en nuestra tabla company_price_snapshots, y solo el 27 de enero de 2025, la venta masiva de DeepSeek, fue mayor. Elegimos las cestas después de ver la sesión, y nuestros datos no pueden demostrar que la elección causara el movimiento.
Conclusiones clave
| Qué | Cifra |
|---|---|
| Rentabilidad de las cestas, 4 de noviembre | Plataformas (AAPL, MSFT, AMZN, GOOGL, META) +4,55 %, proveedores (VST, NRG, VRT, PWR, ETN, FIX) -12,80 %, ponderación igual (company_price_snapshots) |
| La brecha | 17,35 puntos, 2.º de 1.966 sesiones desde 2018-12-18. La mayor fue 21,63 el 2025-01-27. Brecha mediana -0,05, desviación típica 2,05 |
| Valores individuales | Cada uno de los seis proveedores tuvo su 3.er a 8.º peor día de su propia historia (PWR 3.º de 2.482). CEG fue 20.º de 972 |
| Correlación de las rentabilidades diarias de las dos cestas | 0,35 a 0,68 en cada año de 2019 a 2025. 0,172 en 2026 antes del miércoles (211 sesiones). T3 2026 en 0,042, el más bajo de 31 trimestres completos |
| Utilities | 25 valores eléctricos y multiservicio (industrias Electric Utilities y Multi-Utilities, excluidos VST y CEG) tuvieron una mediana de +1,63 % y 19 de 25 subieron (NEE +4,89 %, DUK +2,43 %, SO -0,67 %). Los rendimientos bajaron unos 6 pb ese día (CappNotes). Generadoras merchant VST -13,83 % y NRG -13,52 %, CEG -6,71 % |
| Salvedades | Cestas elegidas tras ver la sesión. La correlación en las 24 sesiones del 2026-10-01 al 2026-11-03 fue 0,584. VRT y ETN, con sede fuera de Texas, cayeron 12,89 % y 9,86 %, frente al 13,83 % de VST |
Qué muestran los datos
El miércoles 4 de noviembre, la cesta de plataformas con ponderación igual (AAPL, MSFT, AMZN, GOOGL, META) subió un 4,55 %. La cesta de proveedores con ponderación igual (VST, NRG, VRT, PWR, ETN, FIX) cayó un 12,80 %. Todas las cifras de precios de esta nota proceden de company_price_snapshots de Kresmion unida a companies, cierre sobre cierre anterior, consultada el 5 de noviembre.
Entre las plataformas, MSFT subió un 6,68 % (520,99 a 555,80), AMZN un 6,12, AAPL un 5,31 (331,90 a 349,51), GOOGL un 3,18 y META un 1,44. Entre los proveedores, FIX cayó un 15,08 %, VST un 13,83 (139,59 a 120,29), NRG un 13,52, VRT un 12,89, PWR un 11,65 y ETN un 9,86. Fuera de las cestas, GEV cayó un 9,30 % (918,20 a 832,83), TLN un 8,54 y CEG un 6,71.
Frente a la historia de cada valor, los movimientos son grandes. Antes del miércoles, la desviación típica de las rentabilidades diarias era del 2,90 % para VST, 2,49 para NRG y 2,76 para FIX, frente a 1,73 para MSFT y 1,84 para AAPL. Cada uno de los seis proveedores tuvo su 3.er a 8.º peor día en nuestros datos: PWR 3.º de 2.482, FIX 5.º de 2.482, VST 5.º de 1.981, NRG 6.º de 2.482, ETN 7.º de 2.482 y VRT 8.º de 1.981. CEG fue 20.º de 972. La subida de MSFT fue su 15.ª mejor de 2.611, la de AAPL la 21.ª de 2.536 y la de AMZN la 24.ª de 2.467.
El mercado amplio no cayó. Los niveles de los índices proceden de una única fuente secundaria consultada, CappNotes: el S&P 500 subió un 1,58 % hasta 7.688,62, el Dow un 3,03 % hasta 53.356,12 y el Nasdaq-100 un 0,91 % hasta 28.437,17, con Tecnología -0,01 % y Energía -4,74 %. Nuestras tablas no contienen cierres de índices ni de fondos sectoriales del 4 de noviembre. En nuestro propio universo, 4.176 valores subieron y 2.111 cayeron de 6.498 con registro para el día (7.759 tenían registro el 3 de noviembre, por lo que la carga del 4 de noviembre es parcial). La rentabilidad mediana fue +1,35 %.
El desencadenante se recoge en tres páginas. AP proclamó el resultado a las 11:17 p. m. ET del 3 de noviembre (Yahoo Finance). Hinojosa ganó por unos siete puntos y es la primera demócrata elegida gobernadora de Texas desde 1990 (Investing.com). Pidió una moratoria de centros de datos hasta que la Legislatura de Texas se reúna en enero, y el gobernador Abbott ya tenía una congelación de permisos ambientales y conexiones a la red para centros de datos durante una auditoría que debe terminar este año (Texas Tribune). Son tres informes de un mismo hecho. No demuestran que el hecho moviera los precios.
El mecanismo
La construcción de centros de datos es gasto para los propietarios de plataformas e ingresos para las empresas que alimentan, enfrían y cablean los edificios. Texas concentra más del 25 % de la capacidad de centros de datos prevista en EE. UU. para 2030 (Yahoo Finance), y cerca del 27 % de los gigavatios de centros de datos de EE. UU. según Wells Fargo (vía CappNotes). Una promesa de detener nuevas aprobaciones allí recorta la cartera de pedidos y la demanda de energía con la que pueden contar los proveedores. No afecta a los ingresos actuales de las plataformas, y puede limitar el capex que de otro modo gastarían. Ese último vínculo es nuestra hipótesis. No hemos contrastado las previsiones de capex ni el flujo de caja libre.
Las utilities en su mayoría subieron: en nuestra tabla, 25 valores etiquetados como Electric Utilities o Multi-Utilities, excluidos VST y CEG, tuvieron una rentabilidad mediana de +1,63 % el 4 de noviembre y 19 de 25 subieron (NEE +4,89, DUK +2,43, SO -0,67). Las etiquetas son las propias de la tabla, y no hemos verificado cuáles de estos valores tienen tarifas reguladas. Los rendimientos bajaron unos 6 pb ese día (CappNotes), por lo que la subida de las utilities encaja tanto con un movimiento de tipos como con una división de la demanda. Las generadoras merchant valoradas por la demanda de centros de datos cayeron más: VST -13,83 y NRG -13,52, frente a CEG -6,71. KeyBanc rebajó Vistra de Overweight a Sector Weight el 4 de noviembre y la señaló como la más expuesta de las compañías que cubre, e Investing.com la presenta como más expuesta que Constellation.
La implicación de segundo orden se refiere a cómo ha valorado el mercado el despliegue. A lo largo de 2026 antes del miércoles, las dos cestas se movieron juntas menos que en cualquier año anterior (correlación 0,172, frente a 0,35 a 0,68), aunque todavía en positivo. Una lectura es que el capex es un coste para las plataformas e ingresos para los proveedores, de modo que una amenaza al despliegue puede impulsar a un lado y golpear al otro. Una segunda es que las plataformas subieron con un movimiento de alivio de todo el mercado (S&P 500 +1,58 % según CappNotes) y la caída de los proveedores es un hecho aparte. Cada lectura es coherente con los movimientos. Un índice que contiene sobre todo plataformas puede subir mientras la cadena del despliegue cae con fuerza. En una jornada de S&P 500 +1,58 %, el nivel del índice decía poco sobre estos valores.
Otras explicaciones
Reducción de riesgo electoral y saturación de posiciones. Con la elección terminada, el dinero pudo rotar desde los ganadores saturados de la infraestructura de IA hacia cíclicos amplios. CappNotes informa de una amplitud de unos 3 a 1 y de RSP, el fondo del S&P 500 con ponderación igual, al alza un 1,86 % frente a 0,91 del Nasdaq-100. Bajo esta lectura, la promesa de Texas es una etiqueta sobre una liquidación de posiciones. A favor: VRT (con sede en Ohio) y ETN (Irlanda) cayeron 12,89 y 9,86 %, frente a 13,83 de VST y 13,52 de NRG, y el deterioro de la correlación es anterior a la elección. PWR tiene su sede en Houston, y no disponemos de un desglose de ingresos por estado, así que no podemos dimensionar la exposición a Texas. En contra: el interés corto en la liquidación del 2026-10-15 bajó en cinco de seis proveedores, pero es tres semanas anterior a la sesión y no puede decir quién vendió el 4 de noviembre. Cada lectura es coherente con los movimientos.
Noticias específicas de cada valor. KeyBanc rebajó VST esa misma mañana, y la temporada de resultados estaba en marcha. La rebaja puede explicar parte del movimiento de VST. No explica que FIX, PWR y ETN cayeran entre un 10 y un 15 %, ni que MSFT, AMZN y AAPL subieran entre un 5 y un 7 %.
Subida previa y devolución. La cesta de proveedores subió un 5,09 % el 3 de noviembre, día de las elecciones, y un 2,88, 3,19 y 4,52 % del 26 al 28 de octubre, por lo que parte de la caída del miércoles revierte ganancias anteriores. No hemos medido cuánto.
Contagio del petróleo y la energía. Los productores independientes de energía se negocian a veces junto con la energía, y el petróleo cayó cerca de un 8 % según CappNotes. XOM cayó un 4,62 % y CVX un 3,69, y los ingresos de los generadores siguen los precios de la electricidad y el gas, con el gas natural al alza un 1,80 % según CappNotes. El tamaño del movimiento del petróleo no coincide con el de la caída de los productores.
Compras específicas de las plataformas. Una lectura de mesa, que no volvimos a ejecutar, situó el gamma modelado de los creadores de mercado de Apple en el nivel más bajo de 95 instantáneas el 3 de noviembre (options_gamma_exposure). El gamma negativo puede amplificar un movimiento. Eso podría explicar parte del +5,31 % de AAPL y nada del lado de los proveedores.
La tasa base
Ventana: 1.966 sesiones del 2018-12-18 al 2026-11-04 en las que los 11 valores tienen rentabilidad, usando cierres ajustados. Ningún movimiento diario de la ventana supera el 40 %, por lo que los splits no distorsionan los datos. La brecha de 17,35 puntos es la 2.ª de 1.966. La mayor fue el 2025-01-27 con 21,63, con plataformas -0,20 y proveedores -21,83. Es el día de DeepSeek, cuando Vistra cerró casi un 30 % a la baja y Constellation, Talen y GE Vernova cayeron cada una más de un 20 % (Transition Economics Institute). La 3.ª mayor fue el 2023-02-02 con 8,92 y la 4.ª el 2020-11-04 con 8,41.
Las sesiones posteriores a elecciones son mixtas. El 2022-11-09 la brecha fue +0,84 (plataformas -1,22, proveedores -2,06) y el 2024-11-06 fue -2,00 (plataformas +1,90, proveedores +3,90). El 2020-11-04 fue +8,41 (plataformas +5,93, proveedores -2,48), en la misma dirección que el miércoles con aproximadamente la mitad de tamaño. Las sesiones con plataformas por encima de +2 % y proveedores por debajo de -3 % suman 5 de 1.966: 2020-06-09, 2026-06-26, 2026-07-01, 2026-08-28 y 2026-11-04. Cuatro de las cinco son de 2026.
La correlación de las rentabilidades diarias de las dos cestas fue 0,466 en 2019, 0,596 en 2020, 0,353 en 2021, 0,678 en 2022, 0,417 en 2023, 0,456 en 2024 y 0,569 en 2025. Para 2026 fue 0,172 excluyendo el miércoles (211 sesiones) y 0,093 incluyéndolo. Por trimestres, el T1 2026 fue 0,259, el T2 0,098 y el T3 0,042, el más bajo de 31 trimestres completos desde el T1 2019. El mínimo anterior era 0,093 en el T4 2020.
Tres límites de estas cifras. Primero, los datos de precios proceden todos de una sola tabla, así que la brecha, los rangos y las correlaciones son una sola medición, que ninguna otra fuente confirma. Segundo, nuestras mesas ejecutaron unas 60 consultas en cinco mesas y 15 hallazgos, y unas 14 de ellas fueron para este enfoque. Construimos las cestas después de ver el 4 de noviembre, a partir de unos 14 valores candidatos. CEG, GEV y TLN se dejaron fuera porque sus historiales empiezan entre 2022 y 2024 y acortarían la ventana, e incluir CEG también habría reducido la brecha. Elegir el día extremo y los valores a posteriori infla el rango. Los rangos de peor día de cada valor son menos sensibles a esa elección y aun así sitúan a cada proveedor de la cesta entre sus 10 peores. Tercero, probamos una definición de cesta y una frecuencia de correlación, de modo que el riesgo de comparaciones múltiples es modesto, aunque el hallazgo de la correlación sigue siendo post hoc.
Una comprobación procede de fuera de la tabla de precios. El interés corto de FINRA en la liquidación del 2026-10-15, la última en nuestra tabla short_interest, mostró a VST en 9,95 millones de acciones (2,98 % del capital flotante, con una bajada del 5,1 %), NRG 5,98 millones (2,85 %, bajada de 2,7), FIX 0,76 millones (2,18 %, bajada de 10,9), VRT 13,96 millones (3,63 %, bajada de 3,0) y ETN 7,52 millones (1,94 %, bajada de 5,9). PWR fue 3,46 millones, con una subida del 8,2 %. Esa liquidación es tres semanas anterior a la elección y no dice nada sobre quién vendió el 4 de noviembre.
La evidencia en contra
Las 24 sesiones previas al miércoles van en contra de la historia del desacoplamiento. En las 24 sesiones del 2026-10-01 al 2026-11-03, la correlación de las rentabilidades diarias de las dos cestas fue 0,584, cercana a la norma de 2019 a 2025. La lectura negativa del T4, -0,037 en 25 sesiones, procede por completo del miércoles. El deterioro de 2026 descansa por tanto en el T2 y el T3, y un solo día no puede demostrar que el mercado valore ahora los dos lados como opuestos.
El canal de Texas también tiene un punto débil. Abbott ya tenía en vigor una congelación de permisos y conexiones a la red durante una auditoría, por lo que el efecto incremental de una moratoria hasta enero no está claro. Y VRT (con sede en Ohio) y ETN (Irlanda) cayeron 12,89 y 9,86 %, frente a 13,83 de VST y 13,52 de NRG. Eso encaja tanto con una revisión a la baja general del despliegue de IA como con una específica de Texas. Los datos no pueden decir qué parte del 12,80 % fue política de Texas y qué parte fue posicionamiento.
Qué cambiaría la lectura
1. La correlación entre plataformas y proveedores en las próximas 20 sesiones, hasta aproximadamente el 2026-12-03. Un regreso al 0,58 de las 24 sesiones previas al miércoles haría que el 4 de noviembre pareciera un hecho de un solo día y debilitaría la tesis del desacoplamiento. Una lectura que siga baja o se vuelva negativa la reforzaría. 2. El patrón de recuperación. Si VST y NRG recuperan sus pérdidas mientras VRT y ETN, con sede fuera de Texas, no lo hacen, el canal de Texas se debilita. El patrón inverso lo respaldaría. 3. El interés corto de FINRA para la liquidación del 2026-11-13, publicado unas dos semanas después, es la primera lectura posterior al hecho y mostrará si los bajistas aumentaron posiciones en los proveedores. La liquidación del 2026-10-30 es anterior. 4. La política de Texas: si la congelación de Abbott durante la auditoría termina este año como estaba previsto, y qué hace la Legislatura cuando se reúna en enero. 5. La próxima previsión de capex de las plataformas con los resultados del T4. Un recorte del capex respaldaría la lectura de coste para los compradores.
El 2026-11-04 la cesta de plataformas subió un 4,55 % y la cesta de proveedores cayó un 12,80 %.
Preguntas frecuentes
¿Qué tan inusual fue la brecha entre las Big Tech y sus proveedores?
La brecha de 17,35 puntos entre las cestas con ponderación igual es la 2.ª de 1.966 sesiones desde 2018-12-18. Solo el 2025-01-27, el día de DeepSeek, fue mayor con 21,63. La brecha mediana es -0,05 y la desviación típica 2,05 puntos. Elegimos las cestas después de ver la sesión, lo que infla el rango.
¿Causó la elección de Texas el movimiento?
Nuestros datos no pueden demostrarlo. Tres medios informan del resultado electoral y de la promesa de moratoria, y uno informa de una rebaja de Vistra por KeyBanc. VRT (con sede en Ohio) y ETN (Irlanda) cayeron 12,89 y 9,86 %, frente a 13,83 de VST y 13,52 de NRG, así que una revisión a la baja más amplia o una liquidación de posiciones también encajan.
¿Por qué la misma noticia impulsaría a las Big Tech y golpearía a los proveedores?
El capex de centros de datos es un coste para los propietarios de plataformas e ingresos para los proveedores. Una amenaza al despliegue puede reducir los pedidos esperados de los proveedores sin tocar los ingresos actuales de las plataformas. Que el gasto de las plataformas pueda quedar limitado es nuestra hipótesis, y no hemos contrastado las previsiones de capex.
¿Se mueven ahora por separado las dos mitades de la operación de IA?
En 2026 antes del miércoles, su correlación de rentabilidades diarias fue 0,172, frente a 0,35 a 0,68 en cada año de 2019 a 2025, y el T3 con 0,042 fue el trimestre completo más bajo. Las 24 sesiones previas al miércoles dieron 0,584, así que un solo día no lo resuelve.
¿Cuál es el próximo dato?
El interés corto de la liquidación del 2026-11-13, la primera lectura posterior al hecho, y la correlación de las próximas 20 sesiones. En el calendario macro, las nóminas de octubre se publican el viernes 2026-11-06 a las 8:30 ET, con una previsión de 40.000 tras 29.000 y desempleo del 4,2 % (RoboForex).
Fuentes
Texas Tribune, Con Hinojosa, las aprobaciones de centros de datos en Texas podrían seguir en pausa: promesa de moratoria hasta que la Legislatura se reúna en enero, y congelación vigente de Abbott durante una auditoría.
Yahoo Finance, Un demócrata ganó la carrera por la gobernación de Texas tras prometer detener la construcción de nuevos centros de datos: Texas con más del 25 % de la capacidad prevista de EE. UU. para 2030, y la hora de la proclamación de AP.
Investing.com, Vistra se desploma un 13,5 % mientras la elección de Texas sacude la operación de energía para IA, KeyBanc rebaja: rebaja de VST por KeyBanc, el margen de siete puntos y la exposición de Vistra frente a Constellation.
CappNotes, Mirada al cierre, miércoles 4 de noviembre: movimientos de índices, sectores, petróleo y gas del 4 de noviembre y la cifra del 27 % de Wells Fargo. Una única fuente secundaria.
Transition Economics Institute, DeepSeek borra en un día un año de ganancias de la energía para IA: movimientos de las acciones de energía del 27 de enero de 2025.
RoboForex, Informe de empleo del viernes: elecciones de mitad de mandato y semana de las nóminas NFP: previsión de nóminas para el viernes 6 de noviembre.