
Por Kresmion Research, 9 de noviembre de 2026
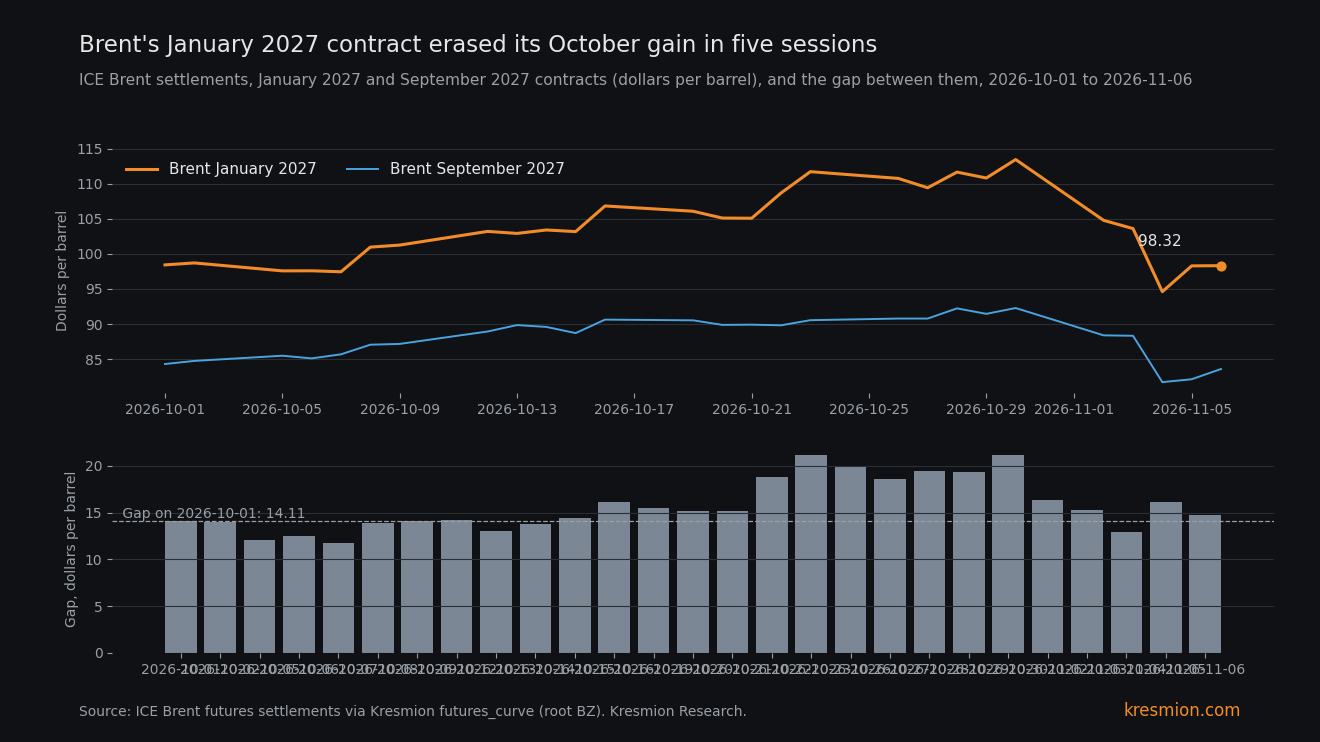
El contrato de Brent de enero de 2027 perdió 15,11 dólares en cinco sesiones, con lo que borró la ganancia de 15,00 dólares de octubre, pero los petroleros en Ormuz seguían casi en cero hasta el 1 de noviembre. El contrato (liquidaciones de ICE en nuestra tabla futures_curve) pasó de 98,43 el 1 de octubre a 113,43 el 30 de octubre, y luego a 98,32 el viernes 6 de noviembre, una caída del 13,32 % en cinco sesiones. El contrato de septiembre de 2027 cayó un 9,41 % en los mismos días, de modo que se revirtieron tanto la prima de corto plazo como el nivel de toda la curva. Los tránsitos de IMF PortWatch en nuestra tabla chokepoint_transits muestran petroleros que cruzan el estrecho de Ormuz a 0,75 al día del 1 de octubre al 1 de noviembre, frente a 41,3 al día en todo 2025. Los datos no pueden decir si tendrá razón el mercado de futuros o el mercado físico, ni cuán grande sería el efecto en el precio de un acuerdo o de su ausencia.
Puntos clave
| Qué | Cifra |
|---|---|
| Contrato de Brent de enero de 2027 (futures_curve, raíz BZ, vencimiento 202701) | 98,43 el 2026-10-01, 113,43 el 2026-10-30, 98,32 el 2026-11-06. Sube 15,00 (15,24 %) en octubre, baja 15,11 (13,32 %) en cinco sesiones y termina 0,11 por debajo de su nivel del 1 de octubre |
| Contrato de Brent de septiembre de 2027 (vencimiento 202709) | 84,32, 92,29, 83,61. Sube 7,97 y luego baja 8,68 (9,41 %), también por debajo de su nivel del 1 de octubre |
| Diferencial, enero menos septiembre de 2027 | 14,11 el 2026-10-01, 21,14 el 2026-10-23 y el 2026-10-30 (su máximo en nuestra ventana), 14,71 el 2026-11-06 |
| Petroleros en Ormuz (chokepoint_transits, IMF PortWatch) | 0,75 al día del 2026-10-01 al 2026-11-01, 1,43 al día de marzo a mayo de 2026, 41,3 al día en todo 2025 (la tabla comienza el 2025-05-19). Un buque de cualquier tipo el 2026-11-01 |
| Crudo físico Murban (Gulf News, lunes) | Sube un 3,42 % hasta 99,17, unos 1,70 por encima de los futuros de Brent |
| Inflación implícita (breakeven) a 10 años (FRED T10YIE) | 2,34 el 2026-10-30, 2,23 el 2026-11-06, 11 puntos básicos menos. Rendimiento real a 10 años (DFII10) 2,60 tanto el 2026-10-30 como el 2026-11-05 |
| Brent de octubre, primer vencimiento continuo (futures_prices, BZ=F) | El primer vencimiento continuo (el contrato de diciembre) tuvo 22 sesiones, promedió 108,34 y nunca cerró por debajo de 100,20. El contrato de enero, ahora el primero, promedió 104,73 en octubre (mínimo 97,45, máximo 113,43) y se liquidó a 98,32 el 6 de noviembre |
Qué muestran los datos
Comparamos el mismo contrato en fechas distintas, porque la serie continua del primer vencimiento salta cuando se produce el cambio de contrato. La pérdida de más del 16 % que se cita ampliamente (Gulf News la repite para la semana) coincide con nuestra serie continua BZ=F, que cayó un 16,42 % de 117,64 el 30 de octubre a 98,32 el 6 de noviembre. De eso, 4,21 dólares corresponden al cambio de contrato del 2 de noviembre, de diciembre a enero, que cotizaba a 113,43 el 30 de octubre. En términos comparables, el contrato de enero perdió un 13,32 %. La caída del lunes 2 de noviembre fue de 113,43 a 104,77, es decir, 8,66 dólares menos (7,63 %). La caída del miércoles 4 de noviembre fue mayor, pero nuestra tabla (94,62) y un medio (93,52) discrepan sobre la liquidación de ese día, así que no citamos una cifra.
La curva permite dividir en dos el movimiento de octubre. Una prima de interrupción de corto plazo amplía el diferencial entre el contrato de enero de 2027 y el contrato posterior de septiembre de 2027. Un cambio en la trayectoria esperada de precios eleva todos los contratos. En octubre ocurrieron ambas cosas: el diferencial se amplió de 14,11 a 21,14 dólares y el contrato de septiembre de 2027 subió 7,97. Al 6 de noviembre el diferencial era de 14,71 y el contrato de septiembre cotizaba a 83,61, por debajo de su nivel de 84,32 del 1 de octubre. La caída de 8,68 dólares del contrato de septiembre equivale al 57 % de la caída de 15,11 dólares del contrato de enero, y el estrechamiento del diferencial explica el resto. Todos los contratos de enero a octubre de 2027 cayeron entre un 9,09 % (octubre de 2027, de 90,72 a 82,47) y un 13,32 % (enero de 2027), y su promedio pasó de 100,43 a 89,29. El WTI siguió el mismo camino: el contrato de diciembre de 2026 cayó un 12,76 %, de 104,12 a 90,83, y el de octubre de 2027 cayó un 8,22 %, de 84,27 a 77,34.
El carril físico se ve distinto. Los petroleros cruzaron Ormuz a 0,75 al día del 1 de octubre al 1 de noviembre, lo que es el 1,8 % de los 41,3 al día que medimos para 2025, y menos que los 1,43 al día de marzo a mayo de 2026. El colapso no es nuevo: la misma tabla muestra 30,06 al día en enero de 2026 y 39,39 en febrero, y luego 0,81 en marzo. Los totales diarios de buques del 25 de octubre al 1 de noviembre fueron 2, 5, 4, 3, 3, 7, 8 y 1, con petroleros en 1, 2, 0, 2, 1, 0, 4 y 1. La tabla no tiene historial anterior al 2025-05-19, así que esta es una comparación de niveles. Los recuentos de petroleros en Suez (16,72 al día frente a 16,86) y Malaca (73,16 frente a 72,70) estuvieron cerca de sus niveles de marzo a mayo, mientras que Bab el-Mandeb fue un 36,9 % menor (9,13 frente a 14,47).
El lunes, Gulf News informó de futuros de Brent a 97,49, con una baja del 0,84 % a las 9:27 h, hora de Pekín, mientras que el crudo físico Murban subió 3,28 (3,42 %) hasta 99,17, unos 1,70 por encima de los futuros. También informó de un petrolero en llamas tras un ataque en Ormuz el 8 de noviembre, y citó a PortWatch con un tránsito de buque el 1 de noviembre, lo que coincide con nuestra tabla. Murban a 99,17 está solo un 1,7 % por encima de los futuros, y no tenemos historial de Murban, así que no podemos ver cómo se movieron los precios físicos durante la semana; la subida del lunes es una cotización que se separa de los futuros en un solo día. El titular de Business Recorder ese mismo día: "El petróleo cae tras decir Trump que nuevos ataques a Irán son 'improbables'".
El mecanismo
Los medios vincularon la caída con las esperanzas de distensión entre EE. UU. e Irán: RTE escribió el 6 de noviembre que las derrotas republicanas en las elecciones de mitad de mandato aumentaron esas esperanzas junto con una venta masiva en bolsa, y Gulf News describió el lunes un retroceso del petróleo por las conversaciones. Nuestros datos no ponen a prueba esa causa. Lo que muestran es que los operadores eliminaron las dos partes del movimiento de octubre en cinco sesiones, lo que se lee como un recorte del tamaño y de la duración esperada de una interrupción. Nuestra tabla de transporte marítimo termina el 1 de noviembre, antes de que comenzara la caída de cinco sesiones, por lo que no puede mostrar si el tráfico se recuperó durante la caída. Hasta el 1 de noviembre no hubo recuperación, y el crudo físico Murban, una sola cotización, subió el lunes mientras los futuros caían.
El rastro de segundo orden llega a los bonos. Del 30 de octubre al 6 de noviembre, la inflación implícita a 10 años, la diferencia entre los rendimientos nominales y los protegidos contra la inflación, cayó 11 puntos básicos, de 2,34 a 2,23. Del 30 de octubre al 5 de noviembre, la última fecha de que disponemos para esas series, el rendimiento nominal a 10 años cayó 10 puntos básicos, de 4,94 a 4,84, y el rendimiento real a 10 años volvió a 2,60 el 5 de noviembre, donde empezó. El movimiento del Tesoro llegó a través de la compensación por inflación, con los rendimientos reales de vuelta donde empezaron, lo que encaja con unos mercados de tipos que asumen el mismo acuerdo que los futuros del petróleo. Las inflaciones implícitas también caen en una huida hacia los bonos nominales del Tesoro, lo que tratamos más abajo. Las ventanas terminan con un día de diferencia, y el informe de empleo del viernes (nóminas +165.000 frente a una previsión de 65.000, según Reuters) cae después de nuestros datos de rendimientos nominales y reales.
El IPC de octubre del martes (BLS, 10 de noviembre, 8:30 ET) mide un mes en el que el primer vencimiento continuo de Brent (el contrato de diciembre) nunca cerró por debajo de 100,20 y promedió 108,34. El contrato de enero, el primero desde el 2 de noviembre, se liquidó a 98,32 el 6 de noviembre, 6,41 por debajo de su promedio de octubre de 104,73, aunque parte de la diferencia con el contrato de diciembre es la prima de diciembre.
Otras explicaciones
Un susto de demanda desde las bolsas. El S&P 500 cayó un 4,36 % el 5 de noviembre hasta 7.353,73 y cerró en 7.376,86 el viernes, con una baja del 2,68 % en cinco sesiones. El cobre cayó un 3,42 % en cinco sesiones. El calendario encaja mal con un susto de demanda. El S&P 500 subió un 1,58 % el miércoles 4 de noviembre, el día en que el contrato de enero de Brent tuvo su mayor caída, y cayó un 4,36 % el jueves 5 de noviembre, cuando el contrato de enero subió a 98,29. Las bolsas también ya estaban más bajas el 30 de octubre y el 2 de noviembre, por lo que el temor a la demanda pudo sumarse a la caída del petróleo. Nuestra tabla y un medio discrepan sobre la liquidación del 4 de noviembre, así que no damos una cifra para ese día.
Liquidación de posiciones largas especulativas. La posición neta larga no comercial del WTI (cot_reports) fue de 141.106 el 2026-09-22 y de 74.343 el 2026-10-27, y de 80.289 el 2026-11-03 (largas 324.523, cortas 244.234, interés abierto 1.908.732). El informe que cubre la semana de la caída sale el viernes, por lo que aún no se puede descartar una liquidación forzada.
Artefactos de cambio de contrato y de datos. El titular del 16 % incluye el cambio de contrato, por lo que usamos cifras del mismo contrato.
Un efecto del mercado de bonos sin petróleo. Las inflaciones implícitas pueden caer cuando los inversores corren hacia los bonos nominales del Tesoro. Los rendimientos reales terminaron donde empezaron, lo que encaja con un canal de inflación, pero una huida hacia los bonos nominales puede producir un movimiento similar de la inflación implícita y los datos no pueden separar ambos.
La tasa base
Los datos de Brent del mismo contrato en futures_curve comienzan el 2026-09-28 (WTI el 2026-07-17), por lo que no tenemos una distribución de largo plazo para un movimiento semanal del mismo contrato ni para el diferencial. Para la serie continua, los cambios a cinco sesiones de BZ=F en 2.594 ventanas superpuestas del 2016-07-26 al 2026-11-06 tuvieron una media del 0,32 % y una desviación estándar de 5,81. Dieciocho ventanas estuvieron en o por debajo de menos 16,42 %: marzo de 2020 (8), abril de 2020 (6), marzo de 2022 (1), abril de 2026 (1) y noviembre de 2026 (2). Esa serie incluye saltos por cambio de contrato. Los titulares llamaron a esto la mayor caída semanal desde 2020. Nuestra serie continua muestra una ventana mayor que termina el 8 de abril de 2026, pero abarca un cambio de contrato y nuestros datos del mismo contrato empiezan en septiembre, por lo que no podemos confirmar ni refutar ese titular.
El contrato de diciembre del WTI no tuvo cambio de contrato en esta ventana. Su caída del 12,76 % fue igualada o superada en 48 de 2.600 ventanas superpuestas de CL=F desde el 2016-07-26 (1,8 %), repartidas en 17 meses naturales. Ese recuento corresponde a la serie continua CL=F, no a una medida del mismo contrato, por lo que las ventanas pueden incluir saltos por cambio de contrato. En 2026 esos meses son abril (3), mayo (1), junio (2) y noviembre (2). La caída es grande y no inusual para este año.
Una caída de 11 puntos básicos en cinco días de la inflación implícita a 10 años ocurrió en 359 de 5.962 ventanas desde el 2003-01-09 (6,0 %) y en 84 de 1.463 desde 2021 (5,7 %), con una desviación estándar de 7,9 puntos básicos. Realizamos unas 10 comprobaciones de distribución para esta nota y no corregimos por esa búsqueda, así que la tesis se apoya en un viaje de ida y vuelta descrito y en una comparación de niveles, no en la rareza.
La evidencia en contra
El diferencial volvió a 14,71 dólares, cerca de su nivel de principios de octubre, pero ese nivel se fijó con Ormuz ya casi cerrado: los petroleros promediaron 1,43 al día de marzo a mayo y 0,75 al día del 1 de octubre al 1 de noviembre. La curva volvió a su forma previa a la escalada de octubre y no ha vuelto a una forma sin interrupción. Un contrato de septiembre de 2027 a 83,61 se compara con la perspectiva de octubre de la EIA de 84 para el promedio de 2027, frente a 74 en septiembre (Investing.com, previsiones concluidas el 1 de octubre), por lo que decir que "la prima de guerra ha desaparecido" es exagerado. Un solo contrato y una previsión de promedio anual no son la misma medida.
Nuestra ventana también es corta. La comparación "de vuelta al 1 de octubre" son dos puntos en un tramo de seis semanas. La subida del 3,42 % de Murban es una sola cotización física, y el propio Gulf News señala que tales cotizaciones pueden ser escasas y volátiles. Nuestra propia búsqueda fue limitada: no consultamos opciones sobre petróleo, márgenes de refinación, producción de la OPEP ni tarifas de petroleros.
Qué cambiaría la lectura
La Short-Term Energy Outlook de la EIA se publica el martes 10 de noviembre. Su edición de octubre situaba el Brent del cuarto trimestre de 2026 en 105 dólares, desde 91, y un promedio de 2026 de 96. Si la nueva previsión se mantiene cerca de 105 frente a un contrato de enero de 98,32, la agencia y los futuros discreparían en unos 7 dólares; un recorte hacia 98 significaría que comparten lectura. El IPC de octubre sigue a las 8:30 ET. Que las inflaciones implícitas vuelvan a superar 2,34 debilitaría la lectura de que los tipos siguieron al petróleo. El viernes 13 de noviembre, el informe de la CFTC con posiciones al 10 de noviembre mostrará si las posiciones largas del WTI cayeron con fuerza desde 324.523, lo que apuntaría a una liquidación forzada. La próxima actualización de cuellos de botella posterior al 1 de noviembre es la que más importa: recuentos de petroleros en Ormuz por encima de los 1,43 al día de marzo a mayo significarían que el flujo físico sigue a los futuros, y recuentos por debajo de 1 al día con el Brent por debajo de 100 dejarían la caída apoyada en expectativas. Un diferencial por encima de 19 dólares sin anuncio de acuerdo significaría que la prima de corto plazo ha vuelto; el diferencial estuvo entre 18,62 y 21,14 del 26 al 30 de octubre. El 6 de noviembre era de 14,71.
Preguntas frecuentes
¿Cayó el Brent un 16 % la semana pasada?
La serie continua del primer vencimiento cayó un 16,42 %, de 117,64 a 98,32, pero 4,21 dólares de eso corresponden al cambio de contrato de diciembre a enero. El propio contrato de enero de 2027 cayó un 13,32 %, de 113,43 a 98,32.
¿Han vuelto los petroleros al estrecho de Ormuz?
No en los datos de que disponemos. Los petroleros promediaron 0,75 al día del 1 de octubre al 1 de noviembre, frente a 41,3 al día en todo 2025, y PortWatch muestra un buque de cualquier tipo el 1 de noviembre. La fecha más reciente de nuestra tabla es el 1 de noviembre.
¿Por qué cayeron las inflaciones implícitas y los rendimientos del Tesoro junto con el petróleo?
La inflación implícita a 10 años cayó 11 puntos básicos, de 2,34 a 2,23, mientras que el rendimiento real a 10 años volvió a 2,60 el 5 de noviembre, donde empezó. Eso encaja con una compensación por inflación que sigue al petróleo a la baja. Una huida hacia los bonos nominales del Tesoro podría producir un movimiento similar de la inflación implícita, y los datos no pueden separar del todo ambos.
¿Ha desaparecido la prima de guerra del Brent?
El diferencial entre los contratos de enero y septiembre de 2027 ha vuelto a 14,71 dólares, cerca de su nivel de 14,11 del 1 de octubre, que ya era un periodo de tráfico casi cerrado en Ormuz. La curva volvió a su forma de principios de octubre y no ha vuelto a una forma sin interrupción.
¿Qué informes vienen a continuación?
El IPC de octubre y la perspectiva de la EIA el martes 10 de noviembre, y luego el IPP y el informe de posiciones de la CFTC el viernes 13 de noviembre.
Fuentes
Gulf News, Oil Prices Dip Amid US-Iran Talks, But Gulf Crude Surges Over 3% (2026-11-09): Brent del lunes a 97,49, Murban a 99,17, ataque a un petrolero el 8 de noviembre, un tránsito según PortWatch el 1 de noviembre.
RTE, Brent oil prices set for biggest weekly drop since 2020 (2026-11-06): vínculo informado entre las derrotas en las elecciones de mitad de mandato, una venta masiva en bolsa y las esperanzas de distensión.
Business Recorder, Oil falls as Trump says new Iran attacks 'unlikely' (2026-11-09): titular del lunes.
Investing.com via Yahoo, EIA raises Q4 oil price forecast to $105 (2026-10-07): previsiones de Brent de la STEO de octubre.
EIA, Short-Term Energy Outlook data browser: próxima publicación el 10 de noviembre de 2026.
BLS, CPI home: IPC de octubre de 2026 programado para el 10 de noviembre a las 8:30 ET.
Reuters via Yahoo Finance, Strong October jobs report (2026-11-06): nóminas +165.000 frente a una previsión de 65.000.
FXEmpire, The Week Ahead: CPI and Tech Earnings Test a Fragile Stock Market (2026-11-07): fechas del IPC y del IPP, FOMC del 8 al 9 de diciembre.