
Por Kresmion Research, 18 de noviembre de 2026
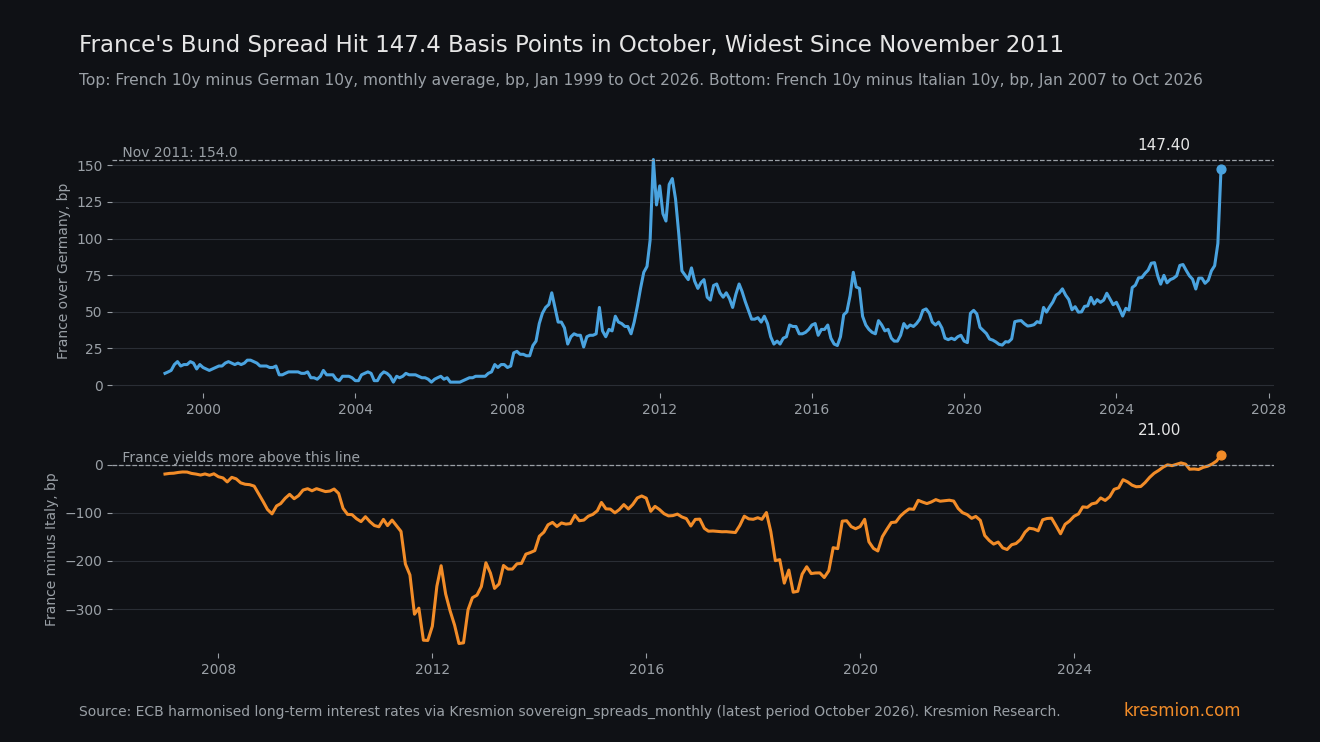
El diferencial a 10 años de Francia sobre Alemania alcanzó 147,4 puntos básicos en octubre, el promedio mensual más amplio desde noviembre de 2011, y Francia rinde más que Italia. En la serie armonizada de tipos a largo plazo del BCE, el bono francés a 10 años promedió un 4,89 % frente al 3,416 % del Bund, y el diferencial subió 50,7 puntos básicos en un mes. El bono francés a 10 años ha rendido más que el italiano en solo 6 de 334 meses, todos desde diciembre de 2025, y la brecha de octubre, de 21,0 puntos básicos, es la más amplia. Se trata de una sola serie de datos. El diferencial de Italia también se amplió con fuerza, un promedio mensual puede ocultar un pico, y la lectura de Francia surgió de un rastreo de 41 países, por lo que se aplica un descuento por comparaciones múltiples.
Puntos clave
| Qué | Cifra |
|---|---|
| Francia a 10 años menos Alemania a 10 años, octubre de 2026 | 147,4 pb, 50,7 pb más que en septiembre y 65,1 pb más que un año antes (serie armonizada del BCE vía Kresmion) |
| Posición en su propia historia | 2.º de 334 observaciones mensuales desde enero de 1999, percentil 99,7. Solo noviembre de 2011 (154,0) fue más amplio (BCE vía Kresmion) |
| Ampliación en un mes | +50,7 pb, la 2.ª mayor de la serie, por detrás de noviembre de 2011 (+55,0) (BCE vía Kresmion) |
| Sección transversal de 41 países | Francia es el más alto en relación con su propia historia (percentil 99,7). Los 126,4 pb de Italia se sitúan en el percentil 52,9, los 96,4 pb de Bélgica en el 92,2 y los 65,0 pb de España en el 42,0 (BCE vía Kresmion) |
| Francia menos Italia, octubre de 2026 | +21,0 pb, la brecha más amplia. Francia ha rendido más que Italia en 6 de 334 meses, todos desde diciembre de 2025 (BCE vía Kresmion) |
| Verificación en vivo, 17 de noviembre | Francia 4,898 %, Italia 4,437 %, Alemania 3,381 %: unos 152 pb sobre el Bund y 46 pb sobre Italia (Trading Economics, nuestro cálculo, otra serie) |
Qué muestran los datos
La serie es el tipo de interés armonizado a largo plazo del BCE para bonos públicos a 10 años, almacenado en nuestra tabla sovereign_spreads_monthly, actualizada por última vez el 17 de noviembre. El diferencial de Francia sobre el Bund fue de 71,6 pb en junio, 78,0 en julio, 81,5 en agosto y 96,7 en septiembre, antes de saltar a 147,4 en octubre. El rendimiento del bono francés a 10 años subió 45,0 pb en el mes mientras que el alemán bajó 5,7 pb, de modo que unos 45 de los 50,7 pb de ampliación provinieron de un mayor rendimiento francés.
El bono italiano a 10 años promedió un 4,68 % en octubre frente al 4,89 % de Francia. El rendimiento de Francia superó al de Italia en 6 de los 334 meses de la tabla, el primero en diciembre de 2025 con +0,8 pb. Septiembre de 2026 fue de +7,8 pb y octubre de +21,0 pb. Como referencia de escala, la lectura más negativa fue de -371,6 pb en julio de 2012, y en noviembre de 2011 Italia rindió 364,7 pb más que Francia.
Las cotizaciones de referencia en vivo muestran la brecha todavía abierta (Trading Economics, Francia, Italia, Alemania). El 17 de noviembre el bono francés a 10 años rendía un 4,898 %, el italiano un 4,437 % y el alemán un 3,381 %. Eso supone 151,7 pb sobre el Bund y 46,1 pb sobre Italia según nuestro cálculo. Son cotizaciones de referencia extrabursátiles, una serie distinta del promedio mensual del BCE. Ambas miden los mismos bonos francés y alemán, así que son una sola confirmación en dos momentos distintos.
El mecanismo
Una lectura es una prima de riesgo fiscal y político sobre Francia, en un contexto de rendimientos globales al alza. Bank of Singapore sitúa la deuda francesa en cerca del 120 % del PIB y señala la elección presidencial de abril de 2027 (Bank of Singapore). Trading Economics describe a Francia bajo presión fiscal de cara a esa elección, e informa de que el 16 y 17 de noviembre los mercados descontaban una subida del BCE en diciembre y dos más en 2027, con una inflación del doble del objetivo del 2 %, aunque la mayoría de los economistas que cita espera que el BCE haga una pausa tras diciembre. No tenemos datos sobre lo que se descontaba en octubre, y el rendimiento del Bund a 10 años bajó 5,7 pb ese mes, por lo que un shock de tipos común a todos los bonos de la zona euro no explica por sí solo la ampliación francesa. Italia y Bélgica se ampliaron 37,5 y 31,7 pb, y no consultamos sus ratios de deuda.
Bank of Singapore estima que los inversores extranjeros poseen cerca del 60 % de la deuda francesa, y afirma que el cierre de posiciones y las ventas de extranjeros pueden haber amplificado el movimiento. Es una base de tenedores que puede empujar con rapidez en ambas direcciones.
El punto de segundo orden concierne al respaldo. En 2011 Francia se amplió junto con Italia. Hoy la prima recae sobre Francia, y el diferencial de Italia está en su mediana histórica (percentil 52,9). El Instrumento de Protección de la Transmisión del BCE puede activarse frente a "dinámicas de mercado injustificadas y desordenadas", y sus criterios de elegibilidad incluyen el cumplimiento del marco fiscal de la UE, es decir, no estar sujeto a un procedimiento por déficit excesivo, o no haber sido evaluado como incumplidor de una acción eficaz (BCE, 21 de julio de 2022). Según la página que consultamos, Francia tiene un procedimiento abierto desde la decisión del Consejo del 26 de julio de 2024, con su último informe sobre las medidas adoptadas fechado el 7 de mayo de 2026 (Comisión Europea). El procedimiento de Francia no la excluye por sí mismo, ya que el criterio también acepta a un país que no ha sido evaluado como incumplidor de una acción eficaz, y Bank of Singapore espera que el conjunto de herramientas del BCE limite los diferenciales de nivel de crisis. Si el BCE calificaría esta ampliación de injustificada es decisión suya, y nuestros datos no influyen en ella. Los tenedores de índices de deuda pública del núcleo de la zona euro y de reservas de colateral cargan ahora con una prima de riesgo que, en esta serie, solía pertenecer a la periferia.
Otras explicaciones
Cuatro alternativas compiten con una lectura específica de Francia.
Revalorización en toda la zona euro. En octubre el diferencial de Italia se amplió 37,5 pb, el de Bélgica 31,7, el de Grecia 24,7 y el de España 19,6, mientras que los Países Bajos (2,8) y Austria (6,0) apenas se movieron. Buena parte del movimiento parece una prima general sobre la deuda no central. Aun así, Francia se amplió más que nadie, es el único de los 41 países por encima del percentil 99 de su propia historia, y su rendimiento menos el de Italia se amplió 13,2 pb en el mes, de 7,8 a 21,0.
Flujo técnico. Si las ventas de extranjeros y el cierre de posiciones impulsaron octubre, el movimiento podría revertirse sin ningún cambio en los fundamentos fiscales. No podemos ver los flujos de los tenedores, por lo que no podemos repartir el movimiento entre ventas forzadas y una revalorización del riesgo de crédito.
Prima de plazo global. El rendimiento del bono estadounidense a 10 años fue del 5,12 % el 16 de noviembre. Un movimiento global también elevaría al Bund, pero el rendimiento del Bund bajó 5,7 pb en octubre, y el diferencial francés se mide frente a Alemania. El diferencial de EE. UU. sobre el Bund se sitúa en el percentil 74,2 de su propia historia.
Medición. La serie del BCE es un promedio mensual de un rendimiento armonizado de criterios de convergencia, no una cotización de fin de mes del OAT de referencia. Las cotizaciones extrabursátiles del 17 de noviembre, unos 152 pb sobre el Bund, son coherentes con el promedio de octubre.
La tasa base
La ventana es el diferencial de Francia con el Bund en esta serie del BCE, mensual, de enero de 1999 a octubre de 2026, 334 observaciones. Con 147,4 pb la lectura ocupa el 2.º lugar y se sitúa en el percentil 99,7. Solo noviembre de 2011 (154,0) fue más amplio, así que no es un récord. Mayo de 2012 (141,0) y abril de 2012 (137,0) ocupan los puestos 3.º y 4.º. El mes de +50,7 pb es la segunda mayor ampliación en un mes, tras los +55,0 de noviembre de 2011, con abril de 2012 (+25,0) en tercer lugar.
Dos advertencias. Los niveles mensuales se solapan y presentan correlación serial, por lo que los 334 puntos no son extracciones independientes. Y el rastreo transversal abarcó 41 países. Si esos países fueran independientes, la probabilidad de que al menos uno se sitúe entre los dos primeros de su propia historia (el percentil 99,7 o superior) por azar sería de alrededor del 22 % (41 x 2/334 es aproximadamente el 25 %). Están correlacionados, así que la cifra real es menor, pero no podemos decir cuánto. Lo que se sostiene es que la lectura no es marginal, en el puesto 2 de 334 y solo por detrás del pico de la crisis de 2011, y que la racha de Francia por encima de Italia se contrastó como una pregunta separada y dirigida.
El euro cayó de 1,1222 (cierre del EUR/USD, 10 de noviembre) a 1,0991 en la cotización en vivo de las 05:15 UTC del 18 de noviembre, y la posición corta neta en euros de la CFTC es grande pero no extrema (el historial muestreado de la CFTC muestra 220.963 contratos el 24 de marzo de 2015 y 215.258 el 7 de abril de 2015, y la muestra es escasa, por lo que el pico real puede ser mayor). Ambos pueden compartir factores con este movimiento, como los tipos de EE. UU. y un dólar más fuerte (índice del dólar 101,65 el 9 de noviembre, 103,62 el 17 de noviembre), por lo que no los presentamos como confirmación independiente.
La evidencia en contra
El punto más fuerte contra una historia específica de Francia es la amplitud del movimiento de octubre. El diferencial de Italia se amplió 37,5 pb, cerca de tres cuartos de los 50,7 de Francia, y el de Bélgica se amplió 31,7 pb, llevándolo al percentil 92,2 de su propia historia. Solo 13,2 pb del movimiento aparecen en Francia frente a Italia.
No hay señales de reversión en noviembre. Según las cotizaciones de Trading Economics del 17 de noviembre, el rendimiento del bono francés a 10 años es 3 pb menor que hace un mes, pero el de Alemania es 7 pb menor y el de Italia 13 pb menor, así que la brecha de Francia con ambos es mayor que hace un mes (unos 152 pb sobre el Bund frente al promedio de 147,4 de octubre, y 46 pb sobre Italia frente a 21,0). Bank of Singapore escribió el 12 de octubre que su diferencial OAT-Bund de Bloomberg se había corregido en parte desde unos 140 pb a principios de octubre. Es una serie distinta del promedio del BCE, por lo que no comparamos ambos niveles. El promedio mensual suaviza cualquier pico y corrección dentro de octubre que esta tabla no puede mostrar.
Qué cambiaría la lectura
Primero, la fila de noviembre del BCE (período 2026-11-01), que debe llegar a nuestra tabla a principios de diciembre. Si el diferencial de Francia vuelve a situarse por debajo de 100 pb y su rendimiento vuelve a estar por debajo del de Italia, octubre fue un pico. Si se mantiene por encima de 140 pb, la comparación con 2011 se sostiene.
Segundo, la reunión de política monetaria del BCE de diciembre. Compararemos el diferencial de Francia sobre el Bund y sobre Italia antes y después. Una ampliación frente a ambos encajaría con una prima sensible a los tipos sobre Francia. Un diferencial sin cambios debilitaría esa lectura.
Tercero, cualquier comunicación del BCE sobre la elegibilidad para el TPI, y cualquier cambio en el estado de Francia en la página de la Comisión sobre el procedimiento por déficit excesivo.
Cuarto, una verificación diaria. El 17 de noviembre, las cotizaciones de referencia de Trading Economics situaban a Francia 151,7 pb sobre Alemania y 46,1 pb sobre Italia.
Preguntas frecuentes
¿Es el diferencial de Francia un récord?
No. Con 147,4 pb en octubre de 2026 ocupa el 2.º lugar de 334 meses desde enero de 1999. Noviembre de 2011 fue más amplio, con 154,0.
¿Realmente Francia se endeuda a un rendimiento mayor que Italia?
Según el promedio mensual del BCE, sí: 4,89 % frente a 4,68 % en octubre. El rendimiento de Francia superó al de Italia en 6 de 334 meses, todos desde diciembre de 2025, y la brecha de 21,0 pb de octubre es la más amplia. Las cotizaciones de referencia en vivo del 17 de noviembre mostraban a Francia en 4,898 % y a Italia en 4,437 %, una serie distinta.
¿Es lo mismo que en 2011?
En noviembre de 2011 Francia se amplió junto con Italia, que rindió 364,7 pb más. En octubre de 2026 el diferencial de Italia se sitúa en el percentil 52,9 de su propia historia, mientras que el de Francia está en el 99,7.
¿Cubre esto el respaldo del BCE?
El Instrumento de Protección de la Transmisión se dirige a "dinámicas de mercado injustificadas y desordenadas", y sus criterios de elegibilidad incluyen el cumplimiento del marco fiscal de la UE. Francia tiene un procedimiento por déficit excesivo abierto desde el 26 de julio de 2024, lo que no la excluye por sí mismo, porque el criterio también acepta a un país que no ha sido evaluado como incumplidor de una acción eficaz. No podemos decir si el BCE actuaría.
¿Qué mostraría que octubre fue un pico?
La fila de noviembre de Francia en nuestra tabla del BCE, prevista para principios de diciembre, de nuevo por debajo de 100 pb y con su rendimiento por debajo del de Italia.
Fuentes
Tipos de interés armonizados a largo plazo del BCE vía la tabla sovereign_spreads_monthly de Kresmion: rendimientos a 10 años de Francia y Alemania, diferenciales, posiciones y percentiles, período de octubre de 2026, última actualización el 17 de noviembre de 2026.
Trading Economics, rendimiento del bono francés a 10 años: 4,898 % el 17 de noviembre de 2026, descuento de subidas del BCE, presión fiscal de cara a la elección.
Trading Economics, rendimiento del bono italiano a 10 años: 4,4366 % el 17 de noviembre de 2026, S&P confirma BBB+ con perspectiva positiva.
Trading Economics, rendimiento del bono alemán a 10 años: 3,3806 % el 17 de noviembre de 2026.
Bank of Singapore, OATs on the edge: diferencial cerca de 140 pb a principios de octubre, deuda sobre PIB cercana al 120 %, estimación de tenencias extranjeras, elección de abril de 2027.
BCE, Instrumento de Protección de la Transmisión, nota de prensa del 21 de julio de 2022: finalidad y criterios de elegibilidad.
Comisión Europea, Procedimiento por déficit excesivo y Francia: decisión del 26 de julio de 2024, recomendación del 21 de enero de 2025, último informe sobre las medidas adoptadas del 7 de mayo de 2026.