
Por Kresmion Research, 19 de noviembre de 2026
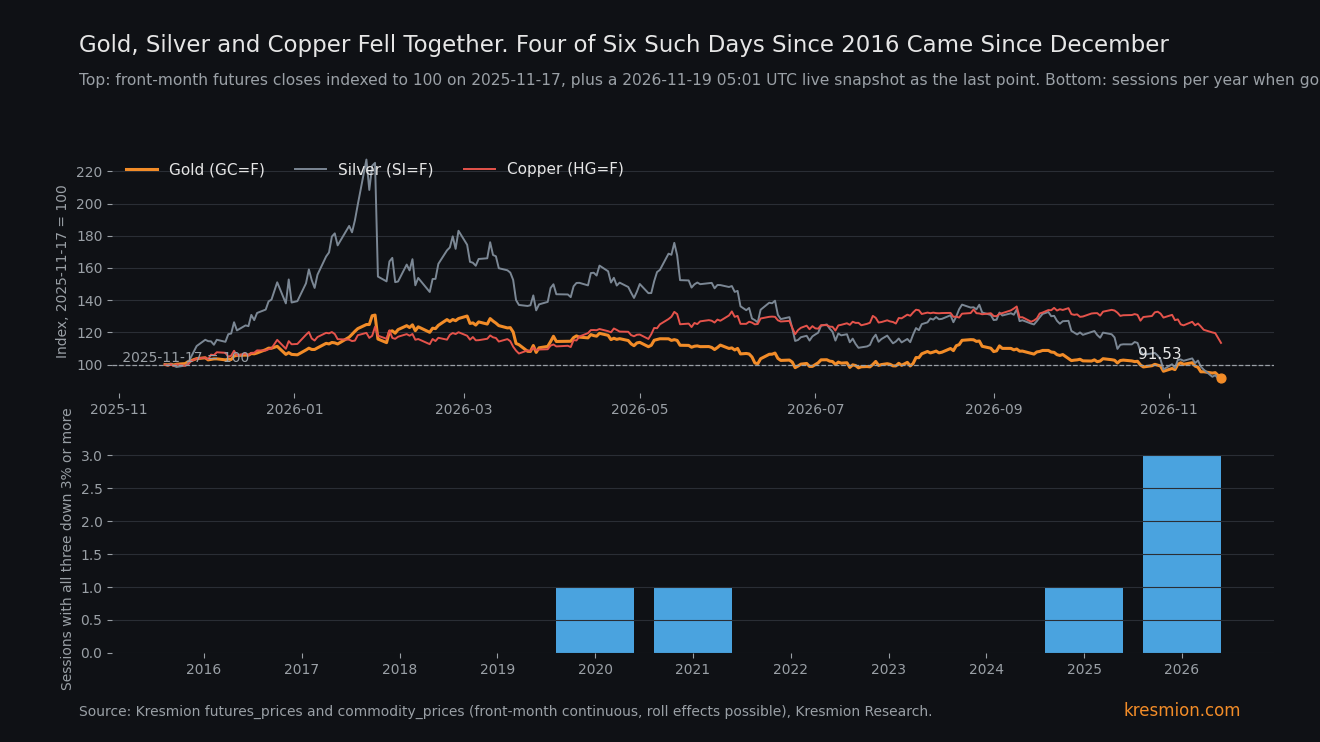
El oro, la plata y el cobre cayeron juntos el miércoles, día de las actas de la Fed con sesgo restrictivo, y este tipo de caídas se ha concentrado durante el último año en nuestros datos de futuros. En nuestro historial de futuros, los tres cayeron un 3 % o más el mismo día solo 6 veces en 2.608 sesiones desde julio de 2016, y 4 de esas 6 se produjeron entre el 29 de diciembre de 2025 y el 24 de junio de 2026. El índice del dólar subió un 0,32 % el miércoles y Kitco indica que el rendimiento a 10 años se moderó, de modo que ninguno de los dos explica por completo una caída de este tamaño con la evidencia que tenemos, y Reuters describe ventas algorítmicas en el cobre junto con preocupaciones por la inflación y un dólar firme. Los datos de la CFTC hasta el 10 de noviembre no muestran posiciones largas saturadas en oro ni plata. Las cifras del miércoles son cierres diarios de nuestra instantánea de materias primas en vivo, leída a las 05:12 UTC del jueves, porque nuestra tabla de futuros termina el 17 de noviembre.
Conclusiones clave
| Qué | Número |
|---|---|
| Cierre del miércoles frente a la liquidación del martes | Oro -3,16 % hasta 3.741,90, plata -4,84 % hasta 44,999, cobre -5,30 % hasta 5,6595 (instantánea de materias primas de Kresmion con cierres diarios, leída a las 05:12 UTC del jueves) |
| Caídas el mismo día de un 3 % o más en los tres, del 19 de julio de 2016 al 17 de noviembre de 2026 | 6 de 2.608 sesiones. 4 de las 6 caen entre el 29 de diciembre de 2025 y el 24 de junio de 2026 (Kresmion futures_prices) |
| Distancia a los máximos | Oro 29,64 % por debajo de su cierre del 29 de enero de 5.318,40, plata 60,90 % por debajo de su cierre del 26 de enero de 115,08, cobre 16,81 % por debajo de su cierre del 9 de septiembre (Kresmion futures_prices e instantánea de materias primas) |
| Rendimiento y dólar el miércoles | Bono a 10 años baja unos 3,6 pb hasta 5,065 % (Kitco). Índice del dólar 103,82, con un alza de 0,32 %, el nivel más alto desde abril de 2025 (Kresmion correlation_close_history) |
| Prueba del dólar | En 462 días desde 2016 con una subida del índice del dólar de 0,20 % a 0,45 %, GLD cayó 3,27 % o más en 5 (1,1 %), frente al 0,7 % de todos los días. Desde el 1 de diciembre de 2025, lo hizo en 2 de 48 días así (4,2 %) (Kresmion correlation_close_history) |
| Posicionamiento CFTC, 10 de noviembre | Posición neta larga especulativa en cobre de 28.904 contratos, un 68,7 % menos que los 92.476 del 8 de septiembre. Oro con posición neta larga de 190.107 en el percentil 36 de 173 semanas. Plata con 19.364 en el percentil 7 (CFTC vía Kresmion cot_reports) |
Qué muestran los datos
Los futuros del oro a primer vencimiento liquidaron en 3.864,20 el martes 17 de noviembre y cerraron en 3.741,90 el miércoles, con una caída del 3,16 %. La plata pasó de 47,288 a 44,999 (-4,84 %) y el cobre de 5,976 a 5,6595 (-5,30 %). Nuestra tabla futures_prices termina el 17 de noviembre, por lo que los cierres del miércoles provienen de nuestra instantánea de materias primas en vivo con cierres diarios de yfinance, leída a las 05:12 UTC del jueves. En cinco sesiones desde el cierre del 11 de noviembre, el oro cayó un 6,46 %, la plata un 13,26 % y el cobre un 9,80 %. Los informes externos coinciden en dirección y magnitud. El informe de la sesión de tarde de Kitco muestra el oro al contado con una baja de 125,90, o 3,27 %, hasta unos 3.722,60 y la plata con una baja del 4,95 % hasta unos 44,93. Reuters indica que el cobre de Comex cayó un 3,8 % hasta 5,76 dólares por libra, un mínimo de siete meses, y el cobre a tres meses de la LME cayó un 3,5 % hasta 12.770 dólares por tonelada a las 1100 GMT, su nivel más bajo desde el 13 de abril.
En niveles de cierre, el cierre del miércoles del oro es el más bajo desde el 25 de septiembre de 2025 y el de la plata es el más bajo desde esa misma fecha. El del cobre es el más bajo desde el 7 de abril de 2026. Desde sus máximos de cierre de un año, el oro está un 29,64 % más bajo, la plata un 60,90 % y el cobre un 16,81 %.
El mecanismo
Las actas se publicaron a las 2 p. m. ET, después de la mayor parte del movimiento. El cobre de la LME ya caía un 3,7 % a las 9:13 a. m. hora de Londres y el oro de diciembre bajaba 92,80, cerca de un 2,4 %, a las 4:25 a. m. hora central (Price Futures Group, citando a Bloomberg), y el dólar ya subía antes de la publicación. Por tanto, las actas solo pueden explicar la última parte de la caída. Kitco indica que casi todos los funcionarios anticipaban una subida en diciembre, dos plantearon la posibilidad de una subida de 50 pb, y el mercado descontaba una probabilidad cercana al 95 % de una subida de 25 pb en la reunión del 8 al 9 de diciembre. El índice del dólar cerró en 103,82, su nivel más alto desde el 1 de abril de 2025, y los tres metales cotizan en dólares. Cada fuente de noticias que citamos menciona el dólar, la inflación o las preocupaciones por los tipos entre los factores.
El canal de los tipos no funciona el miércoles. El vínculo de manual es que unos rendimientos reales más altos elevan el coste de mantener oro. Kitco indica que el rendimiento a 10 años bajó unos 3,6 pb hasta 5,065 %, y la inflación implícita a 10 años de FRED pasó de 2,21 a 2,19. El rendimiento a 10 años de FRED (5,10) y el rendimiento real (2,89) aún no tienen fila del 18 de noviembre, así que el movimiento del rendimiento se apoya solo en Kitco, una agencia con asistencia de IA. Como la inflación implícita equivale al rendimiento nominal menos el real, una caída de 2 pb en la inflación implícita y de 3,6 pb en el rendimiento nominal implican que el rendimiento real cayó una cantidad pequeña, aproximadamente de 1 a 3 pb dado que FRED redondea la inflación implícita a 0,01, lo que normalmente favorecería al oro.
El canal del dólar encaja con la dirección, y la prueba de magnitud que sigue es más débil de lo que parece. El índice del dólar subió un 0,32 %. En los 462 días desde 2016 con una subida de 0,20 % a 0,45 %, GLD promedió -0,38 %, su percentil 5 fue -1,98 %, y cayó 3,27 % o más en 5 (1,1 %), frente al 0,7 % de todos los días (19 de 2.733). Pero la desviación estándar diaria de los futuros del oro es 1,77 % desde el 1 de diciembre de 2025 frente a 0,95 % antes, y en ese periodo GLD cayó 3,27 % o más en 2 de 48 días de dólar así (4,2 %). Por tanto, el historial más antiguo subestima lo que puede hacer hoy un movimiento del dólar de este tamaño, y los datos no pueden decir qué parte de la caída del miércoles se debió al dólar. Usamos 3,27 % porque coincide con el movimiento del oro al contado de Kitco. El cruce de fechas del dólar y GLD puede desalinearse unos días en torno a los fines de semana.
Eso deja ventas en todo el complejo de metales, además de lo que aportara el dólar. Reuters informa de ventas especulativas y algorítmicas en el cobre tras la ruptura de niveles de soporte, y también cita preocupaciones por el aumento de la inflación y un dólar vigoroso. No describe el oro ni la plata, así que extender esa lectura a los otros dos metales es una inferencia nuestra. La producción industrial de China de octubre fue de +4,8 % frente a una previsión de 5,3 %, y la inversión en activos fijos de diez meses de -8,1 % frente a una previsión de -7,0 % (Price Futures Group). El oro y la plata ya caían durante la semana, con la plata un 13,26 % más baja en las cinco sesiones hasta el cierre del miércoles.
La implicación de segundo orden se refiere a la cobertura. El informe de Kitco también describe una escalada entre EE. UU. e Irán, con ataques a bases del Golfo y un ataque a un petrolero, y el oro aun así se movió con la plata y el cobre. Las caídas conjuntas del 3 % no aparecieron de 2016 a 2019 ni de 2022 a 2024, y han ocurrido 4 desde diciembre de 2025. Eso encaja con ventas cruzadas más frecuentes entre metales este año, pero la volatilidad del oro también se duplicó aproximadamente en los mismos meses (desviación estándar diaria de 1,77 % frente a 0,95 %), y el índice del dólar subió en los seis días anteriores de caída conjunta. Los datos no pueden separar estas explicaciones.
Otras explicaciones
Una simple revalorización de la política de la Fed. Las actas dejaron una subida en diciembre casi segura, y un único shock macro golpeó a tres metales cotizados en dólares. En contra: Kitco indica que los rendimientos bajaron y el movimiento del dólar fue modesto. A favor: el índice del dólar está en su nivel más alto desde abril de 2025, y Reuters cita un "temor a la inflación".
Historias separadas que coincidieron en un día. El cobre tuvo datos de China por debajo de lo esperado, dudas sobre la demanda de centros de datos de IA y, según Price Futures Group, una reducción de la presión compradora en Shanghái. El oro y la plata llevaban una tendencia bajista desde enero. En contra: los tres cayeron en una sola sesión, y el patrón ha aparecido 4 veces en 11 meses.
Liquidación de posiciones largas saturadas. Lo probamos en la sección de evidencia. Los datos de la CFTC hasta el 10 de noviembre no muestran posiciones largas saturadas en oro ni plata, pero el informe heredado no separa los fondos indexados, las bolsas asiáticas ni los ETF.
Un artefacto de medición. Los futuros continuos de primer vencimiento pueden incluir efectos de renovación. Las cifras al contado de Kitco y la cifra de mediodía de Comex de Reuters sitúan de forma independiente a los tres por debajo de -3 % en la sesión.
La tasa base
Ventana: futuros continuos de primer vencimiento de GC=F, SI=F y HG=F, del 19 de julio de 2016 al 17 de noviembre de 2026, 2.608 sesiones con los tres presentes. Los tres cayeron un 3 % o más en 6 sesiones (0,23 %): 18 de marzo de 2020, 17 de junio de 2021, 29 de diciembre de 2025, 30 de enero de 2026, 5 de junio de 2026 y 24 de junio de 2026. Por año, eso es cero en 2016 a 2019 y 2022 a 2024, una en cada uno de 2020, 2021 y 2025, y tres en 2026 antes del miércoles. Los cierres del miércoles (oro -3,16 %, plata -4,84 %, cobre -5,30 %) superan todos la línea del 3 %, así que el miércoles es el séptimo día así desde 2016 y el quinto desde diciembre de 2025. No lo calificaremos de inédito.
En los seis días anteriores el rendimiento a 10 años cambió +16, -5, -2, +2, +8 y -9 pb, de modo que bajó en 3 de 6. El índice del dólar subió en los seis, de +0,02 % a +1,59 %, y subió 0,20 % o menos en dos de ellos. Rendimientos a la baja junto con una caída conjunta de metales no son una novedad.
La línea del 3 % es un número redondo que elegimos tras ver el miércoles, así que la concentración podría verse distinta con otros umbrales. La volatilidad del oro también se duplicó aproximadamente después de diciembre de 2025 (desviación estándar diaria de 1,77 % frente a 0,95 % antes), lo que por sí solo agruparía las caídas grandes. Por separado, el oro cayó 3,27 % o más en 20 de los 2.608 días y el cobre 3,8 % o más en 32.
El índice del dólar en 103,82 es un nivel alcanzado antes: cerró en ese nivel o por encima en 456 de 2.542 cierres desde el 18 de noviembre de 2016, cerca del 18 %, y lo hizo por última vez el 1 de abril de 2025. Este mes se examinaron entre 20 y 25 comparaciones distintas en nuestras mesas, de modo que una lectura de uno entre 400 días que aparezca por azar no es despreciable. El argumento se apoya en la concentración repetida a lo largo de 2025 y 2026. Nuestros precios y la serie del dólar probablemente comparten un proveedor de origen, por lo que no cuentan como confirmación independiente.
La evidencia en contra
El posicionamiento en oro y plata es el punto más fuerte contra una lectura de liquidación. En el informe de la CFTC del 10 de noviembre, los especuladores en oro mantenían una posición neta larga de 190.107 contratos, el 47,0 % del interés abierto. Eso se sitúa en el percentil 36 de 173 semanas desde julio de 2023 en contratos y en el 52 en proporción del interés abierto, por debajo de los 243.334 del 25 de agosto. La posición neta larga de la plata de 19.364 (16,7 % del interés abierto) se sitúa en el percentil 7. La posición neta larga del cobre ya había caído un 68,7 %, de 92.476 el 8 de septiembre a 68.520 el 13 de octubre y 28.904 el 10 de noviembre, el 9,2 % del interés abierto de 314.115. Las posiciones largas cayeron en 45.765 y las cortas subieron en 17.807, de 37.024 a 54.831. La posición neta larga del cobre de 28.904 se sitúa cerca del percentil 48 de las mismas 173 semanas (35 en proporción del interés abierto), por lo que es un nivel normal para el periodo incluso tras el recorte del 68,7 % desde el máximo de septiembre. Las posiciones largas no comerciales aún sumaban 83.735 contratos, así que parte de las ventas del miércoles pudo venir de ellas, de nuevas posiciones cortas o de participantes que el informe no separa. El informe tiene ocho días y los metales cayeron con fuerza entretanto.
Los días de caída conjunta tampoco requieren rendimientos más bajos: en 3 de los 6 días anteriores el rendimiento a 10 años subió, 16 pb el 18 de marzo de 2020. Así que "los rendimientos bajaron, los metales cayeron igualmente" es menos especial de lo que parece, y una simple revalorización del dólar y de la Fed sigue siendo posible.
Qué cambiaría la lectura
Jueves 19 de noviembre, 8:30 a. m. ET: solicitudes de subsidio por desempleo en EE. UU. y encuesta de la Fed de Filadelfia (Kitco). Datos débiles que reduzcan los rendimientos mientras los metales siguen cayendo reforzarían la lectura ajena a los tipos. Un rebote de los metales con un dólar más débil apuntaría de nuevo al canal de la Fed y el dólar.
Viernes 20 de noviembre: informe de la CFTC del martes 17 de noviembre. Caídas marcadas en las posiciones netas largas de oro o plata, o posiciones cortas en cobre por encima de 54.831, respaldarían unas ventas por impulso.
Que nuestra tabla de futuros incorpore el 18 de noviembre: si sus liquidaciones difieren de los cierres que usamos, las cifras del miércoles cambian. El rendimiento a 10 años y el rendimiento real de FRED del 18 de noviembre: un alza del rendimiento real pese a la leve baja nominal que indica Kitco devolvería relevancia al canal de los tipos, algo que el movimiento de la inflación implícita, redondeado a 0,01, hace improbable. Un índice del dólar de nuevo por debajo de 103 antes del FOMC del 8 al 9 de diciembre sin recuperación de los metales debilitaría la explicación del dólar.
El 10 de noviembre la posición neta larga especulativa en cobre era de 28.904 contratos, frente a 92.476 el 8 de septiembre.
Preguntas frecuentes
¿Realmente cayeron el oro, la plata y el cobre más de un 3 % el miércoles?
Sí según nuestros cierres: oro -3,16 %, plata -4,84 % y cobre -5,30 % desde la liquidación del martes hasta el cierre del miércoles (instantánea de materias primas de Kresmion con cierres diarios, leída a las 05:12 UTC del jueves). Las cifras al contado de Kitco (oro -3,27 %, plata -4,95 %) y el cobre de Comex a mediodía de Reuters (-3,8 %) coinciden. Nuestra tabla futures_prices termina el 17 de noviembre.
¿Con qué frecuencia caen los tres metales tanto en un solo día?
En nuestro historial de futuros desde el 19 de julio de 2016, los tres cayeron un 3 % o más el mismo día 6 veces en 2.608 sesiones. 4 de las 6 se produjeron entre el 29 de diciembre de 2025 y el 24 de junio de 2026.
¿Por qué cayeron los metales si Kitco indica que el rendimiento a 10 años se moderó?
Kitco indica que el bono a 10 años bajó unos 3,6 pb hasta 5,065 %, y la inflación implícita a 10 años pasó de 2,21 a 2,19. El índice del dólar subió un 0,32 % hasta su nivel más alto desde abril de 2025. En 462 días anteriores con una subida similar GLD cayó 3,27 % o más en 5, pero la volatilidad del oro se ha duplicado aproximadamente desde diciembre de 2025, de modo que ese historial subestima lo que puede hacer hoy el dólar. Reuters describe ventas algorítmicas en el cobre junto con preocupaciones por la inflación y un dólar firme.
¿Fue la liquidación de una posición larga saturada?
Los datos de la CFTC hasta el 10 de noviembre no muestran posiciones largas saturadas en oro ni plata. La posición neta larga especulativa del oro estaba en el percentil 36 de 173 semanas y la de la plata en el 7. La del cobre había caído un 68,7 % desde el 8 de septiembre, pero seguía cerca del percentil 48 de las mismas semanas. El informe omite algunos tipos de participantes, y el próximo se publica el viernes.
Fuentes
Kitco PM Report, November 18, 2026: movimientos del oro y la plata al contado, rendimientos a 10 y 2 años, índice del dólar 103,82, probabilidades de subida en diciembre, actas, liquidaciones de WTI y Brent (agencia con asistencia de IA).
Reuters via Business Recorder, November 18, 2026: movimientos del cobre de la LME y Comex, ventas algorítmicas tras la ruptura de niveles de soporte.
Price Futures Group, Manic Metals Report, November 18, 2026: producción industrial e inversión en activos fijos de China en octubre, presión compradora en el cobre de Shanghái (blog de un bróker).
Bloomberg via Yahoo Finance, November 18, 2026: movimiento del cobre a primera hora en Asia y el enfoque de la IA y China.
CFTC, Commitments of Traders: posiciones no comerciales heredadas, solo futuros, en oro, plata y cobre, fecha del informe 10 de noviembre de 2026.
Kresmion commodities page: datos de metales en vivo y nuestro historial de futuros.
Kresmion Research note, November 19, 2026: esta nota.