
Por Kresmion Research, 20 de noviembre de 2026
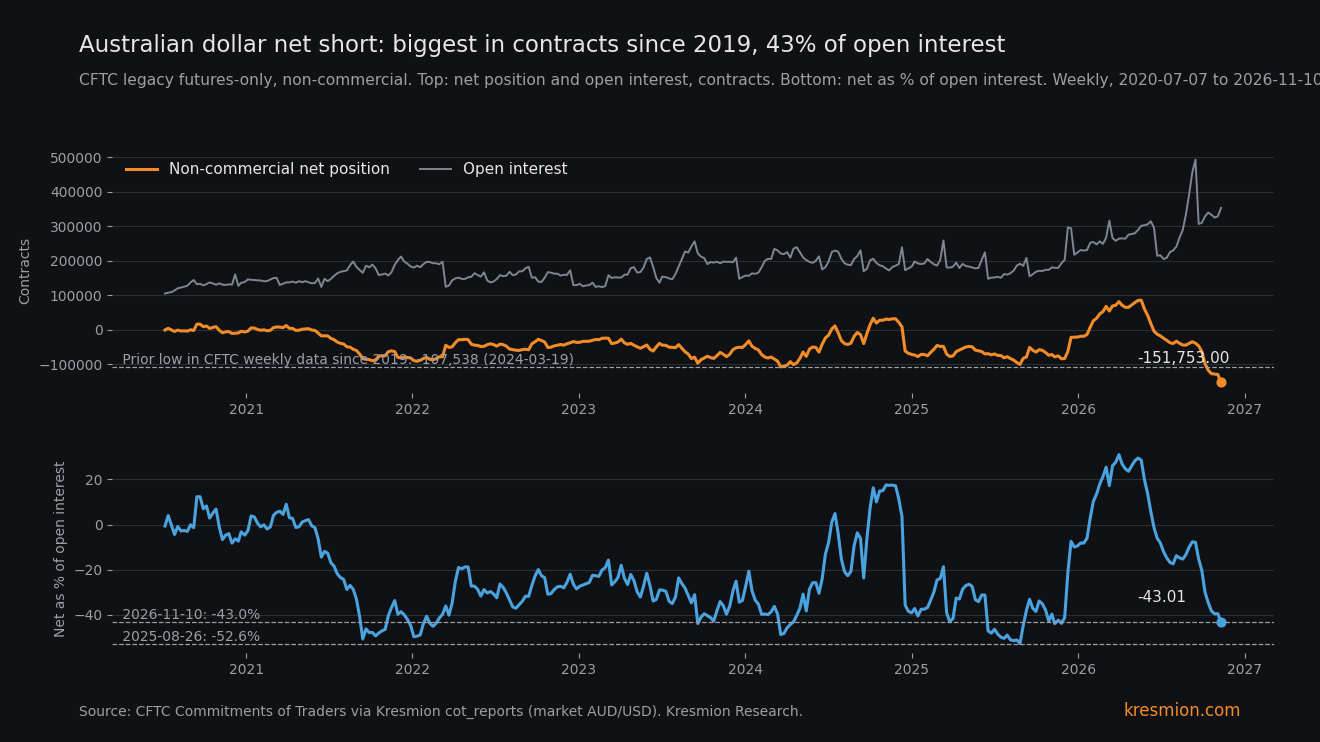
Los especuladores mantienen su mayor posición neta corta en dólares australianos, medida en contratos, desde al menos 2019, pero frente al interés abierto la posición de 2025 fue más desequilibrada. En el informe legacy solo de futuros de la CFTC del martes 10 de noviembre, los especuladores (operadores no comerciales de la CFTC) estaban en corto neto en 151.753 contratos, el 43,0 % del interés abierto. El número de contratos refleja en parte un mercado más grande: el interés abierto es un 88 % superior a su promedio de 2025, y las posiciones largas aún representan el 27,9 %. La acumulación es reciente y se concentra sobre todo en el lado corto, y quienes la mantienen pagan carry. El informe de la CFTC del martes 17 de noviembre se publica hoy a las 3:30 p. m. ET, de modo que esta nota describe posiciones anteriores a esa publicación.
Puntos clave
| Qué | Cifra |
|---|---|
| Posición neta, 10 de noviembre | -151.753 contratos: largos 98.447, cortos 250.200, interés abierto 352.859 (CFTC legacy solo futuros, vía Kresmion cot_reports) |
| Contratos | Puesto 1 de 332 semanas en nuestra tabla (del 7 de julio de 2020 al 10 de noviembre de 2026). El mínimo anterior en el archivo semanal de la CFTC desde el 8 de enero de 2019 fue -107.538 el 19 de marzo de 2024 |
| Proporción del interés abierto | -43,0 %. 36 de 332 semanas de nuestra tabla fueron más negativas (puesto 37). El mínimo es -52,6 % el 26 de agosto de 2025 |
| Tamaño del mercado | El interés abierto de 352.859 es un 88 % superior al promedio de 2025 de 187.846. Los largos representan el 27,9 % del interés abierto, frente al 15,0 % del 26 de agosto de 2025 |
| La acumulación | Desde la semana posterior al roll del 22 de septiembre, los cortos subieron 94.853 contratos y los largos bajaron 10.086. En la última semana los cortos fueron el 88 % del cambio neto y el interés abierto subió 24.260 |
| Carry | Tasa de política de Australia 4,85 %, punto medio de la Fed 3,875 %, una diferencia de unos 0,98 puntos porcentuales (central_bank_rates, mes de observación 2026-11) |
| Precio | AUDUSD 0,6666 a las 05:14 UTC del 20 de noviembre (forex_rates), un 8,1 % por debajo de la fila de máximo de 2026 de 0,7255 del 14 de mayo (correlation_close_history) |
Qué muestran los datos
La CFTC publica el informe Commitments of Traders con las posiciones mantenidas el martes anterior. El informe del martes 10 de noviembre entró en nuestra tabla el 16 de noviembre a las 21:20 UTC. El calendario de 2026 de la CFTC fija las publicaciones de noviembre los días 6, 16 (retrasada por festivo), 20 y 30 (retrasada por festivo), todas a las 3:30 p. m. ET (CFTC release schedule, consultado el 19 de noviembre).
El 10 de noviembre los especuladores mantenían 98.447 contratos largos y 250.200 cortos. Una semana antes, el 3 de noviembre, tenían 101.093 largos y 230.550 cortos, un corto neto de 129.457 sobre un interés abierto de 328.599. En la última semana los largos bajaron 2.646 y los cortos subieron 19.650, así que la posición neta se movió 22.296 contratos y los cortos fueron el 88,1 % de ese cambio. El interés abierto subió 24.260.
El corto neto se ha profundizado en cada uno de los ocho informes desde el 15 de septiembre: -38.906 (15 de septiembre), -46.814 (22 de septiembre), -63.239 (29 de septiembre), -98.588 (6 de octubre), -117.299 (13 de octubre), -127.292 (20 de octubre), -128.315 (27 de octubre), -129.457 (3 de noviembre) y -151.753 (10 de noviembre). El roll trimestral de septiembre redujo el interés abierto de 493.141 el 15 de septiembre a 306.488 el 22 de septiembre, lo que distorsiona cualquier comparación a través de esa fecha. Por eso medimos la acumulación desde el 22 de septiembre, cuando los especuladores tenían 108.533 largos y 155.347 cortos. Desde entonces los cortos suben 94.853 y los largos bajan 10.086. Los operadores comerciales estaban en largo neto en 138.651 el 10 de noviembre (largos 220.557, cortos 81.906), frente a 112.683 una semana antes.
La afirmación que podemos sostener es «la mayor desde al menos 2019 en datos semanales completos, y superior a cualquier semana muestreada desde 1987». No la llamamos récord. Nuestra tabla empieza en julio de 2020. Recalculamos por completo el archivo semanal de la propia CFTC del 8 de enero de 2019 al 13 de octubre de 2026, y el mínimo anterior allí fue -107.538. Antes de 2019 solo revisamos una muestra: unas 250 semanas repartidas entre 1987 y 2026 en la herramienta histórica de la CFTC, menos que eso antes de 2019. La cobertura semanal es completa desde el 8 de enero de 2019. El mayor corto neto muestreado fue -90.840 (12 de marzo de 2024), y el mayor anterior a 2019 fue -76.779 (6 de agosto de 2013). Nuestra tabla coincide con el archivo de la CFTC en las semanas que se solapan (-117.299 el 13 de octubre y -63.239 el 29 de septiembre). Ambos provienen de la misma fuente de la CFTC, así que esto verifica nuestro flujo de datos y no es una confirmación independiente.
El mecanismo
El dólar australiano es el sustituto G10 más líquido del crecimiento global, de China y de la demanda de materias primas, y del riesgo en renta variable asiática. Un canal que encajaría: la trayectoria de tasas de EE. UU. se descuenta más alta y las acciones caen, por lo que los fondos añaden cortos en dólares australianos como cobertura o como posición de tendencia. No probamos esto para la acumulación de septiembre a noviembre. El funcionario de la Fed Paulson dijo que la Fed tiene más ajustes por hacer, y un titular de J.P. Morgan en la misma página dice que ahora ve tres alzas seguidas (ambos según investingLive del 20 de noviembre; solo leímos el titular). Ninguno es una decisión de la Fed. QQQ cerró un 2,19 % a la baja el 19 de noviembre tras subir un 2,06 % a las 10:04 a. m. ET (Stock Titan). Todo esto es posterior al informe del 10 de noviembre, así que describe el entorno en el que se sitúa ahora la posición y no puede explicar la acumulación de esa semana.
Los datos de posicionamiento encajan con una acumulación reciente. Entre el 22 de septiembre y el 10 de noviembre los cortos subieron 94.853 contratos mientras los largos bajaron 10.086, de modo que los cortos explican alrededor del 90 % del cambio neto, y el interés abierto subió de 306.488 a 352.859, lo que encaja con posiciones cortas nuevas. Los datos legacy de no comerciales no permiten separar posiciones nuevas de coberturas y reaperturas, así que esa distinción no está establecida.
Dos implicaciones son menos obvias. Primero, el número de contratos se ve inflado por el crecimiento del mercado. El interés abierto es un 88 % superior a su promedio de 2025, y los largos representan el 27,9 % frente al 15,0 % del extremo de agosto de 2025. Con -43,0 % del interés abierto, la semana ocupa el puesto 37 de 332. Aplicada al interés abierto del 26 de agosto de 2025, de 191.207, la proporción actual equivaldría a unos -82.238 contratos, muy dentro del rango anterior del archivo de la CFTC, que llegó a -107.538. En sentido inverso, la proporción de 2025 de -52,6 % sobre el interés abierto actual sería de unos -185.639.
Segundo, mantener el corto cuesta dinero. Nuestra tabla central_bank_rates sitúa a Australia en 4,85 % y el punto medio del rango de la Fed en 3,875 %, una diferencia de unos 0,98 puntos porcentuales al año, que a nuestro entender un corto paga a través del descuento de los futuros. La posición cuesta ahora ese carry. Eso encaja con cobertura, o con una apuesta a que la diferencia se reduzca, por alzas en EE. UU. o por un mercado laboral australiano más débil. El desempleo australiano subió a 4,9 % el 19 de noviembre y AUDUSD cayó un 0,89 % a 0,6657 ese día, con el dólar estadounidense más fuerte frente al dólar australiano entre las principales divisas (investingLive). Para Australia y EE. UU. la tabla solo contiene 2026-11, así que no podemos decir cuál era la diferencia mientras se formaba la posición; el límite superior del objetivo de la Fed es 4,00 % desde el 17 de septiembre (FRED DFEDTARU). Los datos no permiten decir qué motivo domina ni qué tamaño tiene el efecto de este posicionamiento sobre el precio.
Otras explicaciones
Crecimiento del mercado. Gran parte del récord en contratos puede deberse a un interés abierto de 352.859 frente a un promedio de 2025 de 187.846. Además, el grupo no comercial puede tener más cuentas de spread y de valor relativo que antes, y el informe legacy no puede separarlas. Con la medida de interés abierto, la posición ocupa el puesto 37.
Cobertura. Los fondos pueden estar en corto en dólares australianos como cobertura sustituta líquida de la exposición a chips y acciones asiáticas o del riesgo de cobre y China. No tenemos datos sobre las demás posiciones de las cuentas, y los movimientos de la renta variable asiática (20 de noviembre) y la caída del cobre (18 de noviembre) llegaron después de la fecha del informe del 10 de noviembre, así que no pueden explicar esta posición. De ser así, el corto sigue el riesgo de renta variable y la visión específica sobre Australia podría ser pequeña.
Reajuste de la trayectoria de tasas. Las previsiones de alzas de la Fed reducen la ventaja de carry australiana desde el lado estadounidense y la tasa de desempleo de 4,9 % la reduce desde el lado australiano. El alza real de la Fed del 17 de septiembre, hasta un límite superior de 4,00 % (FRED DFEDTARU), es anterior a la acumulación. El comentario de Paulson, la opinión de J.P. Morgan y el dato de desempleo llegaron todos después de la fecha del informe.
Seguimiento de tendencia. AUDUSD está un 8,1 % por debajo de su fila de máximo de 2026, y los modelos sistemáticos de tendencia añaden cortos cuando los precios caen. En ese caso el posicionamiento sigue al precio.
Artefacto del roll. Lo descartamos para esta semana: el 10 de noviembre no es una semana de vencimiento trimestral y el interés abierto subió.
La tasa base
En nuestra tabla el corto neto de 151.753 es el puesto 1 de 332 semanas, sin ninguna semana inferior. El puesto 1 aquí es un máximo seleccionado. Examinamos los 20 mercados de nuestra tabla cot_reports con dos medidas (contratos netos y neto como proporción del interés abierto), además de la división entre largos y cortos, lo que supone unas 40 comparaciones o más, y se eligió Australia porque era la más extrema en contratos. No podemos repetir ese filtro con los datos que tenemos. La segunda medida no se usó para seleccionarla, por lo que la presentamos como la prueba más justa: -43,0 % del interés abierto tiene 36 de 332 semanas más negativas, aproximadamente el percentil 11, frente a un mínimo de -52,6 % el 26 de agosto de 2025. En el archivo de la CFTC la proporción llegó a -50,6 % el 14 de septiembre de 2021 y a -48,7 % el 19 de marzo de 2024. La proporción corta del interés abierto, 70,9 %, es la más alta de nuestra tabla (el máximo anterior era 70,6 % el 27 de octubre de 2026).
El contexto de precio es intermedio. La fila de AUDUSD del 20 de noviembre (0,66538) tiene 581 de 1.271 filas más bajas desde el 3 de enero de 2022. La variación de 7 filas hasta esa fila es -3,14 %, y 31 de 1.264 ventanas de siete filas desde 2022 fueron igual de débiles o más. Esa cifra tiene una salvedad: las filas diarias parecen recoger aproximadamente el cierre de la sesión anterior, y la fila del 20 de noviembre es un día parcial.
El tramo del yen es solo contexto. Los especuladores estaban en largo neto en 123.113 contratos de yen (+31,7 % del interés abierto) el 10 de noviembre, por debajo de los +179.212 de abril de 2025. El precio de AUDUSD, el insumo AUDJPY de nuestro motor de régimen (puntuación z -2,32 el 19 de noviembre, con el motor en Strong Risk-Off) y el largo en yenes describen un mismo tema de dólar, financiación y riesgo, por lo que no afirmamos convergencia.
La evidencia en contra
El punto más fuerte contra una lectura de «corto unidireccional abarrotado» es el denominador. Con -43,0 % del interés abierto, la posición es menos profunda que el -52,6 % del 26 de agosto de 2025 y el -50,6 % del 14 de septiembre de 2021. Los largos aún mantienen 98.447 contratos, el 27,9 % del interés abierto frente al 15,0 % de agosto de 2025. El nivel de AUDUSD tampoco es llamativo, con 581 de 1.271 filas desde 2022 más bajas. Y en cuanto a nuestro argumento del carry, para Australia y EE. UU. central_bank_rates contiene un solo mes, por lo que no se ve el cambio de la diferencia de tasas durante la acumulación.
Qué cambiaría la lectura
El informe de la CFTC del martes 17 de noviembre se publica hoy, viernes 20 de noviembre, a las 3:30 p. m. ET. La acumulación se revertiría si el corto neto vuelve por encima de -117.299 (el nivel del 13 de octubre), o si los cortos bajan mientras el interés abierto baja, lo que sería cobertura. Si el neto como proporción del interés abierto baja de -52,6 %, la posición pasa a ser extrema en ambas medidas. La próxima publicación es el lunes 30 de noviembre (retrasada por festivo), con datos del 24 de noviembre.
Conviene leer con cuidado los informes de diciembre. El roll de septiembre redujo el interés abierto de 493.141 a 306.488 en una semana, lo que mueve mecánicamente la proporción del interés abierto. La CFTC también ha anunciado la publicación del COT dos veces por semana a finales de 2026, con datos del lunes el miércoles y datos del miércoles el viernes (CFTC press release 9316-26), lo que cambiará la comparabilidad entre semanas. No verificamos otros eventos del calendario para esta nota. AUDUSD estaba en 0,6666 a las 05:14 UTC del 20 de noviembre.
Preguntas frecuentes
¿Es un récord la posición corta en dólares australianos?
No según nuestra evidencia. En contratos, 151.753 es la mayor desde al menos 2019: supera a todas las semanas del archivo semanal de la CFTC desde el 8 de enero de 2019 y a todas las semanas muestreadas hasta 1987. Antes de 2019 solo revisamos una muestra de semanas, no todas. Como proporción del interés abierto, -43,0 % ocupa el puesto 37 de 332 semanas de nuestra tabla.
¿Qué tan desequilibrada está la posición?
Los especuladores mantienen 250.200 contratos cortos y 98.447 largos, por lo que los largos son el 27,9 % del interés abierto. Eso se compara con el 15,0 % del 26 de agosto de 2025, cuando el corto neto llegó a -52,6 % del interés abierto.
¿Por qué los especuladores abrirían cortos en una divisa con una tasa de interés más alta?
Nuestra tabla sitúa a Australia en 4,85 % y el punto medio de la Fed en 3,875 %, así que un corto paga unos 0,98 puntos porcentuales al año en carry. La cobertura, el seguimiento de tendencia y una apuesta a que la diferencia de tasas se reduzca encajarían cada uno.
¿Indica la posición hacia dónde irá el dólar australiano?
No probamos si este posicionamiento ha anticipado movimientos posteriores de AUDUSD, y no anticipamos una dirección.
¿Cuándo es el próximo dato?
El informe de la CFTC del martes 17 de noviembre sale hoy a las 3:30 p. m. ET. El siguiente es el lunes 30 de noviembre, con datos del 24 de noviembre.
Fuentes
CFTC, Commitments of Traders release schedule: publicaciones a las 3:30 p. m. ET, con las de noviembre los días 6, 16, 20 y 30 (consultado el 19 de noviembre de 2026). Los datos por fecha de informe de AUD/USD (código 232741) provienen de Kresmion cot_reports y del archivo semanal de la CFTC.
CFTC, press release 9316-26: plan de publicación del informe COT dos veces por semana a finales de 2026.
investingLive, Americas FX news wrap, November 19: AUDUSD baja un 0,89 % a 0,6657 tras subir el desempleo australiano a 4,9 %.
investingLive, Asia-Pacific market news, November 20: movimientos del Nikkei, el KOSPI y los futuros, AUD cerca de 0,6660, Fry-McKibbin del RBA sin dar señales, y los comentarios de Paulson y J.P. Morgan.
Stock Titan, stock market today, November 19, 2026: QQQ cerró un 2,19 % a la baja tras subir un 2,06 % a las 10:04 a. m. ET.
SEC, Form 4 for Berkshire Hathaway and Sirius XM Holdings, period October 30, 2026: el documento detrás de una de las publicaciones de seguimiento de hoy.