
Par Kresmion Research, 6 novembre 2026
Le rendement du Treasury à deux ans a reculé de 11,45 points de base, à 4,4665 %, jeudi, alors que le S&P 500 perdait 4,36 %, sa pire séance depuis le 2025-04-04. Cette comparaison s'appuie sur notre série du S&P 500, qui commence le 2022-01-04. La Réserve fédérale a relevé sa fourchette cible à 3,75 à 4,00 % le 2026-09-16 (effective le 2026-09-17 dans FRED) et l'a maintenue lors de sa réunion du 2026-10-27 au 28 : le mouvement est donc survenu dans une phase de hausse des taux. Nous le comparons aux 45 jours depuis 2000 où SPY, l'ETF du S&P 500, a perdu 4 % ou plus : le rendement à deux ans a baissé lors de 32 d'entre eux. Un point de base (pb) est un centième de point de pourcentage. Il s'agit d'un seul événement observé dans plusieurs séries, nous ne traitons donc pas ces éléments comme des confirmations indépendantes. Le résumé d'investingLive décrit la vente massive comme menée par l'IA et les fournisseurs de puces, Micron perdant environ 12 % dans la séance ; nous n'avons pas testé cette attribution.
Points clés
| Quoi | Chiffre |
|---|---|
| S&P 500, jeudi 2026-11-05 | 7 353,73, en baisse de 4,36 % par rapport à 7 688,62. Pire séance depuis le 2025-04-04 (moins 5,97 %) dans une série qui commence le 2022-01-04 (Kresmion correlation_close_history, ^GSPC) |
| Rendements du Treasury, 2026-11-05 | 2 ans 4,4665 % (en baisse de 11,45 pb), 5 ans 4,6098 (en baisse de 7,82), 10 ans 4,8408 (en baisse de 5,12), 30 ans 5,2581 (en baisse de 2,19) (résumé investingLive) |
| Courbe | FRED T10Y2Y, 10 ans moins 2 ans, 0,32 le 2026-11-04 et 0,38 le 2026-11-05, une pentification de 6 pb (Kresmion fred_series_history) |
| Taux de base depuis 2000 | SPY a perdu 4 % ou plus lors de 45 jours. Le 2 ans a baissé lors de 32, la variation médiane sur l'ensemble des 45 jours était de moins 6 pb, et 9 jours ont connu des baisses supérieures à 11,45 pb (SPY joint à FRED DGS2, jusqu'au 2026-11-04) |
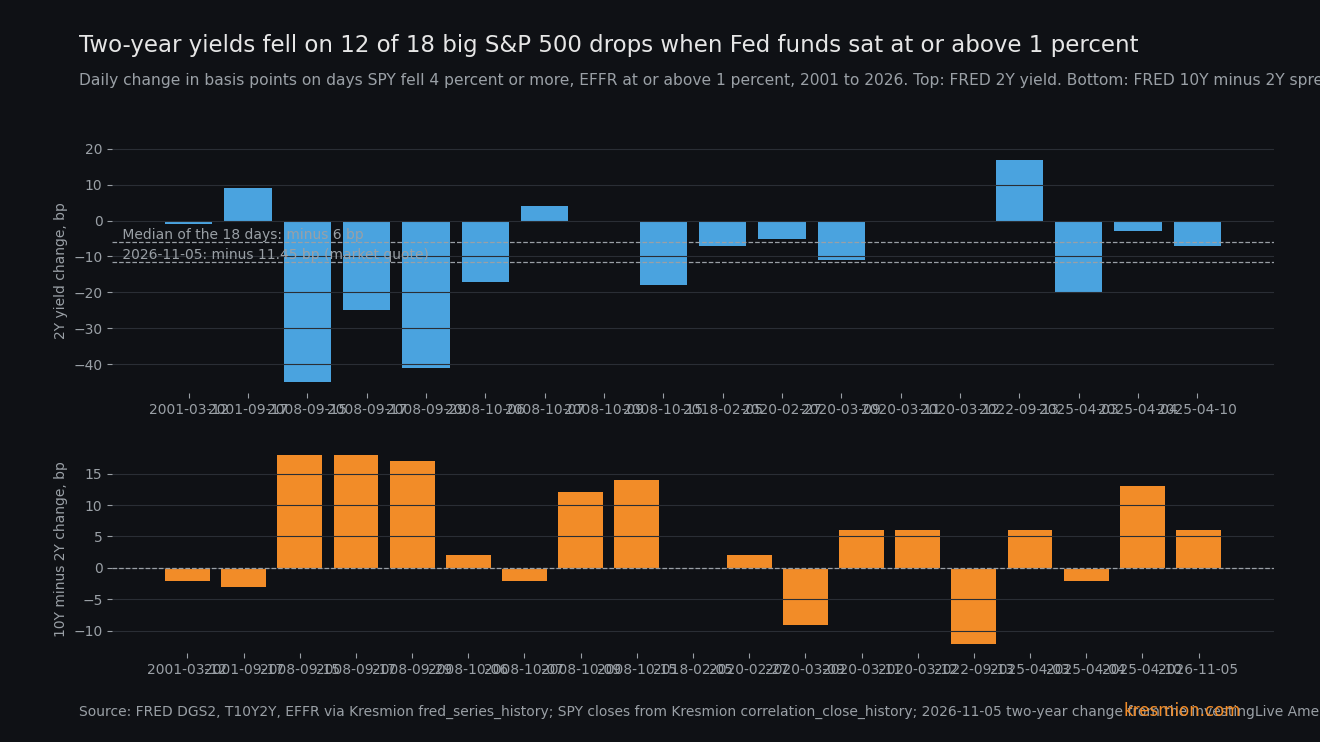
| Répartition selon le taux des fed funds | Avec le taux effectif des fed funds (EFFR) à 1 % ou plus : 18 jours, le 2 ans a baissé lors de 12, médiane moins 6 pb, la courbe s'est pentifiée lors de 11 (médiane plus 4 pb). En dessous de 1 % : 26 jours, médiane de la courbe moins 7 pb. Le seuil de 1 % a été choisi après coup |
| Précédents en phase de hausse | n = 4 fortes baisses après une hausse de la Fed : 2 ans moins 13 pb (2000-04-14), moins 7 (2018-02-05), moins 3 (2022-05-18), plus 17 (2022-09-13). La courbe s'est pentifiée dans un cas sur quatre |
| Contre | Le 2 ans a baissé de 12 pb du 2026-10-27 au 2026-11-04 (4,70 à 4,58, FRED DGS2). Le S&P 500 a terminé cette fenêtre en baisse de 0,44 % mais était en baisse de 2,35 % le 2026-11-02 |
Ce que montrent les données
Le S&P 500 a clôturé à 7 353,73 jeudi 2026-11-05, en baisse de 4,36 % par rapport à 7 688,62 (Kresmion correlation_close_history, symbole ^GSPC, clôtures jusqu'au 2026-11-05). Le 2025-04-03 affichait moins 4,84 %, et le 2025-04-04 moins 5,97 %. Le résumé Amériques d'investingLive, que nous avons consulté, donne le S&P 500 en baisse de 4,35 % à 7 353,85, le Dow en baisse de 1 833,16 points (3,44 %) à 51 528,16, et le Nasdaq 100 en baisse de 6,36 % dans son titre. La page en direct de Yahoo Finance affichait le VIX à 28,18, en hausse de 69,66 %. Notre note du 2026-11-05 couvre la vente massive liée à l'IA et aux centres de données qui a précédé.
Le même résumé donne le 2 ans à 4,4665 %, en baisse de 11,45 pb, avec le 5 ans en baisse de 7,82 pb, le 10 ans en baisse de 5,12 pb et le 30 ans en baisse de 2,19 pb. Le rendement à deux ans de FRED pour le 2026-11-05 n'est pas encore chargé : le niveau du 2 ans repose donc sur une seule source de cotation de marché. La pentification apparaît dans une série officielle distincte : le T10Y2Y de FRED est passé de 0,32 à 0,38, soit 6 pb de pentification. Le 10 ans de 4,8408 du résumé est également cohérent avec le 4,8370 de l'en-tête de Yahoo.
La Fed a relevé sa fourchette cible à 3,75 à 4,00 % le 2026-09-16 (effective le 2026-09-17 dans FRED), sa première modification depuis une baisse le 2025-12-11 (FRED DFEDTARU et DFEDTARL). Le FOMC s'est réuni du 2026-10-27 au 28 et la fourchette n'a pas changé. Une page de commentaire de TradingKey indique que la Fed a suspendu ses hausses en octobre et que les marchés pariaient toujours sur une hausse en décembre. Le communiqué de la Fed du 2026-10-28 a maintenu la fourchette par 10 voix contre 2, Cook et Hammack s'y opposant en faveur d'une hausse d'un quart de point (https://www.federalreserve.gov/newsevents/pressreleases/monetary20261028a.htm). La page de TradingKey est une seule source de commentaire, et les contrats à terme sur les fed funds sont traités dans les autres explications. Les inscriptions hebdomadaires au chômage ont atteint 189 K contre 196 K attendus, un chiffre qui, à lui seul, pousserait les rendements à la hausse.
Le mécanisme
Le rendement à deux ans est l'échéance la plus liée à l'idée que se font les marchés du niveau du taux de la Fed au cours des deux prochaines années. Une baisse des actions de 4,36 % resserre les conditions financières sans l'aide de la Fed et, selon notre lecture, réduit la probabilité que la Fed doive relever de nouveau ses taux. Le segment court se réajuste le plus : le 2 ans a baissé de 11,45 pb, le 10 ans de 5,12 pb et le 30 ans de 2,19 pb.
Les rendements longs incluent aussi une compensation pour la détention d'obligations pendant des décennies et pour le risque d'inflation. Le pétrole a progressé jeudi (le WTI a réglé à 90,52, en hausse de 2,72 %, selon le résumé investingLive) et la Banque d'Angleterre a voté 8 voix contre 1 pour relever ses taux à 4 % le 2026-11-05, sa première hausse depuis 2023 (Yahoo Finance), ce qui serait cohérent avec un mouvement plus faible sur le segment long. Mais les points morts d'inflation à 10 ans ont reculé de 2 pb (2,26 à 2,24), et nous n'avons pas testé cela. La courbe a fini 6 pb plus pentue.
Ce schéma ressemble aux jours de krach où la Fed assouplissait ou disposait de marge pour baisser ses taux. Avec un EFFR à 1 % ou plus, la courbe s'est pentifiée lors de 11 jours sur 18, mais six de ces 11 se situent en septembre et octobre 2008 et trois début 2020. Les jours de phase de hausse ne se sont pas pentifiés dans trois cas sur quatre. Il ne ressemble pas aux jours de krach proches de taux nuls, où la courbe s'est aplatie d'une médiane de 7 pb.
Le point de second ordre concerne la couverture en phase de hausse. La capacité des Treasuries à amortir les actions peut dépendre de la cause du choc ; nos quatre cas ne peuvent pas le montrer. Le mouvement du segment court jeudi ressemble à une couverture contre un choc de risque. Le segment long a offert peu d'amorti ce jour-là : le 30 ans a baissé de 2,19 pb pour une chute des actions de 4,36 %. Nous n'avons pas interrogé le prix des fonds obligataires longs comme TLT.
Autres explications
Fuite vers le cash. Lors d'une vente massive, l'argent se déplace vers les bons du Trésor et les titres courts comme substitut de liquidités, quelle que soit la vision de la Fed. Notre table fed_funds_futures (contrats CME à 30 jours) s'arrête au 2026-11-04 : elle n'inclut donc pas jeudi et ne peut pas séparer le réajustement des probabilités de hausse de la demande de valeur refuge ce jour-là. Elle montre en revanche que la trajectoire bougeait avant le krach : le taux moyen implicite pour juin 2027 (100 moins le prix du contrat à terme) est passé de 4,545 % le 2026-10-27 à 4,405 % le 2026-11-04, et pour décembre 2026 de 4,045 à 4,025, face à un taux effectif des fonds fédéraux de 3,88. Le mouvement gradué par échéance (11,45, 7,82, 5,12, 2,19 pb) correspond mieux à un réajustement de la trajectoire de politique monétaire qu'à une demande uniforme de valeur refuge, puisque cette dernière tend à frapper fortement le 10 ans aussi.
Poursuite du réajustement pétrole et inflation. Le contrat Brent de janvier 2027 a reculé de 16,6 % du 2026-10-30 au 2026-11-04, et les points morts d'inflation à 10 ans (T10YIE, le taux d'inflation implicite des Treasuries) sont passés de 2,35 le 2026-10-27 à 2,26 le 2026-11-04. Jeudi pourrait être l'élan de cette tendance. En sens contraire, le pétrole a progressé jeudi et les points morts n'ont reculé que de 2 pb, de 2,26 à 2,24.
Positionnement. Les spéculateurs détenaient une position vendeuse nette de 981 538 contrats sur les contrats à terme sur le 10 ans, pour un intérêt ouvert de 5 881 588 (rapport CFTC du 2026-10-27, contre 964 293 le 2026-10-20), et un rachat ferait baisser les rendements. Le 10 ans a baissé de moins de la moitié du 2 ans, et une grande partie de cette position vendeuse est probablement un arbitrage de base cash-contrats à terme que le rapport historique ne peut pas isoler. Nous n'avons pas vérifié le positionnement sur les contrats à terme à 2 ans.
Une surprise dans les données. Cela n'explique pas le mouvement : de moindres inscriptions au chômage pousseraient les rendements à la hausse. Le résumé rapporte aussi une productivité du troisième trimestre de 3,6 % contre 2,8 % attendus, et nous n'avons pas testé dans quel sens elle a fait bouger les rendements. D'autres facteurs de confusion de jeudi dans le résumé, dont les résultats des élections de mi-mandat, la chute du pétrole de mercredi sur les espoirs liés à la guerre en Iran et les intervenants de la Fed Barkin et Hammack favorables à des hausses graduelles, ne sont pas testés ici.
Le taux de base
Fenêtre : 2000-01-04 au 2026-11-04. Nous avons joint les clôtures de SPY (correlation_close_history) à FRED DGS2, T10Y2Y et EFFR (fred_series_history). SPY a perdu 4 % ou plus lors de 45 jours. La direction est courante : le 2 ans a baissé lors de 32 des 45 jours (71 %). L'ampleur se situe dans le cinquième supérieur : la variation médiane sur l'ensemble des 45 jours était de moins 6 pb, et 9 jours (20 %) ont connu des baisses supérieures aux 11,45 pb de jeudi, les plus fortes étant moins 45, moins 41 et moins 25 pb en 2008 et moins 20 pb le 2025-04-03. Pour un jour quelconque, le 2 ans de FRED a baissé de 12 pb ou plus lors de 160 des 6 714 séances depuis le 2000-01-03 (2,4 %).
Le résultat sur la courbe demande de la prudence. Sur l'échantillon complet, la variation médiane du T10Y2Y ces jours-là est de moins 2 pb. La pentification apparaît après séparation selon l'EFFR. Avec un EFFR à 1 % ou plus, il y a 18 jours : le 2 ans a baissé lors de 12 (médiane moins 6 pb) et la courbe s'est pentifiée lors de 11 (médiane plus 4 pb). Avec un EFFR inférieur à 1 %, il y a 26 jours (le 2000-04-14 n'a pas de ligne EFFR, les deux groupes couvrent donc 44 des 45), la médiane du 2 ans est de moins 5,5 pb et celle de la courbe de moins 7 pb. Nous avons choisi le seuil de 1 % après avoir constaté que les jours à taux proches de zéro aplatissent la courbe, et nous avons effectué environ 8 découpages dans cet angle : il faut donc traiter la séparation comme une description de l'échantillon. Une pentification de 6 pb avec un 2 ans en baisse s'est produite lors de 7 des 45 jours : cinq à l'automne 2008 et deux en avril 2025.
Les données présentent une particularité du fournisseur. SPY affiche moins 4,38 % le 2025-04-10 alors que ^GSPC dans la même table affiche moins 3,46 %. En retirant ce jour, le 2 ans baisse lors de 31 sur 44.
Le sous-ensemble de la phase de hausse compte quatre jours, en comptant les baisses qui ont suivi une hausse de la Fed : 2000-04-14 (2 ans moins 13 pb, courbe plus 4), 2018-02-05 (moins 7, courbe inchangée), 2022-05-18 (moins 3, courbe moins 6) et 2022-09-13 (plus 17, courbe moins 12). La date de 2000 est identifiée à partir du FEDFUNDS mensuel, qui est passé de 5,45 en janvier à 6,27 en mai 2000, car la série cible de FRED commence en 2008. Le 2 ans a baissé dans trois cas sur quatre, mais la courbe ne s'est pentifiée que dans un, de sorte que la pentification de jeudi ne ressemble pas à ses analogues de régime les plus proches. Le dernier était le jour de publication de l'IPC d'août 2022, lorsque les prix globaux progressaient de 8,3 % sur 12 mois, contre 8,5 % en juillet, et que l'inflation sous-jacente progressait de 6,3 % (BLS). Nous n'avons pas récupéré le consensus, nous ne pouvons donc pas dire si le chiffre a surpris, mais les actions ont chuté tandis que le rendement du 2 ans montait de 17 pb ce jour-là. Quatre cas ne font pas un taux.
Sur le niveau du 2 ans par rapport à la politique monétaire : DGS2 moins EFFR était de 70 pb le 2026-11-04, à ce niveau ou au-dessus lors de 1 363 des 6 582 jours depuis le 2000-07-03. Après la baisse de jeudi, le 2 ans se situait environ 59 pb au-dessus de l'EFFR de 3,88 % (cotation de marché contre l'EFFR de FRED du 2026-11-04), à ce niveau ou au-dessus lors de 1 788 de ces jours (27 %), contre une médiane de 28 pb. La baisse a réduit la prime par rapport à la politique actuelle et l'a laissée en place.
Les éléments contraires
Le segment court baissait avant le krach. Le 2 ans de FRED est passé de 4,70 le 2026-10-27 à 4,58 le 2026-11-04, soit une baisse de 12 pb. Le S&P 500 a terminé cette fenêtre en baisse de 0,44 %, de 7 722,60 à 7 688,62, mais il était en baisse de 2,35 % le 2026-11-02 à 7 541,40, et le 2 ans a atteint 4,56 le 2026-10-30 : la baisse antérieure n'était donc pas exempte de faiblesse des actions. Du 2026-10-30 au 2026-11-04, le contrat de janvier du Brent a reculé de 16,6 %, de 113,43 à 94,62, et les points morts d'inflation à 10 ans ont baissé de 9 pb du 2026-10-27 au 2026-11-04 (2,35 à 2,26). Le 2 ans a baissé à peu près autant au cours des six séances précédant jeudi que le jour du krach lui-même. Le choc sur les actions est donc l'un d'au moins deux canaux, et les données ne peuvent pas dire quelle part des 11,45 pb de jeudi revient à chacun. Le maintien du FOMC le 2026-10-28 se situe dans cette fenêtre comme un troisième candidat. Les contrats à terme sur les fed funds montrent la même dérive avant jeudi : le taux implicite du contrat de juin 2027 a baissé de 14 pb du 2026-10-27 au 2026-11-04, de sorte qu'une partie du mouvement du segment court était un réajustement de la trajectoire de politique monétaire déjà en cours.
Un segment court valorisé au-dessus de la politique actuelle demeure également. Un chiffre d'inflation élevé pourrait inverser le mouvement.
Ce qui changerait la lecture
1. Le DGS2 de FRED pour le 2026-11-05, une fois chargé. Un chiffre proche de 4,47 signifie que le mouvement du résumé tient ; un chiffre à 4,52 ou plus suggérerait que le résumé l'a exagéré. Les deux seuils relèvent de notre propre jugement, et nous n'avons pas de taux de base pour l'écart habituel entre la cotation du résumé et le chiffre H.15. 2. Les créations d'emplois d'octobre aujourd'hui, vendredi 2026-11-06 à 08:30 ET. Le consensus va de 59 000 (Kiplinger) à environ 65 000 (TradingKey), avec un chômage à 4,2 %. Nous n'avions pas récupéré le résultat au moment de la rédaction. Un chiffre solide qui ramènerait le 2 ans au-dessus de 4,58 inverserait le réajustement de jeudi. 3. L'écart 2 ans moins EFFR, 70 pb le 2026-11-04. Un mouvement vers sa médiane de 28 pb depuis 2000 signifierait que le segment court a effacé tout nouveau resserrement. 4. L'IPP le vendredi 2026-11-13, et le FOMC du 2026-12-08 au 09. 5. L'IPC d'octobre le mardi 2026-11-10 à 08:30 ET. Si les actions baissent et que le 2 ans monte le même jour, comme le 2022-09-13, la lecture selon laquelle le segment court couvre les chocs sur les actions dans cette phase de hausse ne tient plus.
Questions fréquentes
Les rendements du Treasury ont-ils normalement baissé lors de fortes chutes des actions ?
Depuis 2000, SPY a perdu 4 % ou plus lors de 45 jours jusqu'au 2026-11-04, et le rendement à 2 ans de FRED a baissé lors de 32 d'entre eux, avec une variation médiane sur l'ensemble des 45 jours de moins 6 pb.
Pourquoi la courbe s'est-elle pentifiée alors que la Fed relevait ses taux ?
Le 2 ans a baissé de 11,45 pb alors que le 10 ans a baissé de 5,12 pb : l'écart 10 ans moins 2 ans s'est donc élargi de 6 pb sur le T10Y2Y de FRED. Notre lecture, non testée, est que le segment court a intégré moins de resserrement de la Fed après la chute des actions. Nous n'avons pas établi pourquoi le segment long a moins baissé : les points morts d'inflation à 10 ans ont reculé de 2 pb (2,26 à 2,24), de sorte que la compensation d'inflation ne l'explique pas de façon évidente. Avec des fed funds à 1 % ou plus, la courbe s'est pentifiée lors de 11 de ces 18 jours, une séparation choisie après coup.
Une couverture en Treasuries fonctionne-t-elle en phase de hausse ?
Cela peut dépendre du choc. Dans nos données, quatre fortes baisses ont suivi une hausse de la Fed : le 2 ans a baissé dans trois cas et a progressé de 17 pb le 2022-09-13, jour de l'IPC d'août 2022, et la courbe ne s'est pentifiée que dans un cas sur quatre.
La baisse de 11,45 pb est-elle confirmée ?
Partiellement. Le niveau du 2 ans provient d'une seule source de cotation de marché, le résumé investingLive, car le 2 ans de FRED pour le 2026-11-05 n'est pas chargé. La pentification de 6 pb est confirmée par le T10Y2Y de FRED.
Quel est le prochain test ?
Les créations d'emplois d'octobre aujourd'hui à 08:30 ET, puis l'IPC d'octobre le mardi 2026-11-10 à 08:30 ET.
Sources
investingLive Americas FX news wrap 5 Nov: Nasdaq 100 plunges 6.36% as AI selloff spreads : rendements et variations à 2, 5, 10 et 30 ans, inscriptions au chômage de 189 K contre 196 K, clôtures du S&P 500 et du Dow.
Yahoo Finance, Stock market today, Thursday November 5 : hausse de la Banque d'Angleterre par 8 voix contre 1 à 4 %, VIX 28,18, en-tête du 10 ans 4,8370.
TradingKey, US NFP Preview: October employment : la Fed a suspendu ses hausses en octobre, une hausse en décembre toujours pariée, consensus sur les créations d'emplois.
Federal Reserve, FOMC meeting calendars : réunions du 2026-10-27 au 28 et du 2026-12-08 au 09.
Federal Reserve, FOMC statement of 2026-10-28 : fourchette maintenue à 3-3/4 à 4 % par 10 voix contre 2.
BLS, Schedule of Selected Releases 2026 : rapport sur l'emploi 2026-11-06, IPC 2026-11-10, IPP 2026-11-13, tous à 08:30 ET.
BLS, Consumer Price Index, August 2022 : publié le 2022-09-13, prix en hausse de 8,3 % sur 12 mois.
Kiplinger, What to Expect From the October Jobs Report : consensus de 59 000 créations d'emplois et chômage de 4,2 %.
Kresmion note, 2026-11-05 : contexte sur la vente massive liée à l'IA et aux centres de données qui a précédé jeudi.