
Par Kresmion Research, 12 novembre 2026
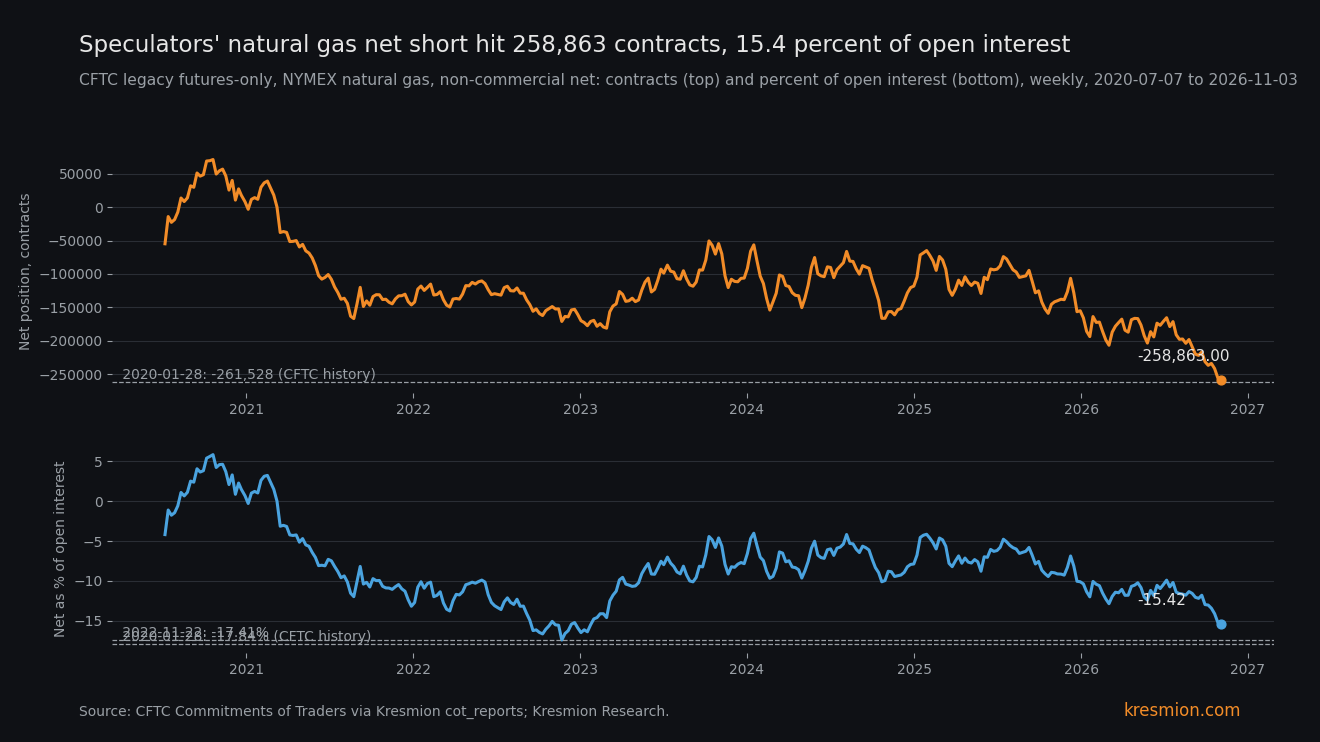
Les spéculateurs détiennent leur plus forte position nette vendeuse sur le gaz naturel depuis janvier 2020, soit 258 863 contrats, et le contrat de décembre a ensuite progressé de 13,85 % en cinq séances. Les chiffres proviennent du rapport CFTC legacy (contrats à terme uniquement) du mardi 3 novembre, dans lequel les opérateurs non commerciaux (le groupe habituellement appelé spéculateurs) sur le Henry Hub du NYMEX étaient vendeurs nets de 258 863 contrats. C'est le niveau le plus profond des 331 semaines de notre table cot_reports, qui commence le 7 juillet 2020. Il reste inférieur de 2 665 contrats aux 261 528 atteints le 28 janvier 2020, ce n'est donc pas un record. Le marché à terme a grossi, et rapportées à l'intérêt ouvert, 16 semaines antérieures de notre table étaient plus profondes, auxquelles s'ajoutent 14 semaines de l'historique CFTC entre 2019 et 2020. Nous ne faisons aucune prévision.
Points clés
| Quoi | Chiffre |
|---|---|
| Position nette, 3 novembre | -258 863 contrats : acheteurs 279 879, vendeurs 538 742, intérêt ouvert 1 678 554. Semaine précédente -255 164 (cot_reports) |
| Rang | 1 sur 331 semaines depuis le 7 juillet 2020 ; la médiane de la position nette sur cette fenêtre est de -122 564. Dans l'historique hebdomadaire de la CFTC vérifié semaine par semaine depuis juin 2019, seule la semaine du 28 janvier 2020 était plus profonde, à -261 528 (cftc_history) ; avant 2019, nous n'avons vérifié qu'un échantillon restreint |
| Part de l'intérêt ouvert | -15,42 %. 17 semaines sur 331 sont à ce niveau ou en dessous ; les 16 plus anciennes de notre table se situent toutes entre le 20 septembre 2022 et le 24 janvier 2023, la plus profonde à -17,41 % le 22 novembre 2022. L'historique CFTC ajoute 14 semaines plus profondes entre le 13 août 2019 et le 3 mars 2020 |
| Construction, du 13 octobre au 3 novembre | Ventes +27 836, achats +2 551, position nette creusée de 25 285 (cot_reports) |
| Contrat de décembre (NGZ26) | 3,602 le 13 octobre, 2,895 le 3 novembre (-19,63 %), 3,296 le 10 novembre (+13,85 %). NG=F, dont le premier contrat est celui de décembre, affichait 3,270 USD/MMBtu à 04:57 UTC le 12 novembre (futures_curve, commodity_prices) |
| Stocks, semaine se terminant le 30 octobre | 3 801 Bcf, soit 1,05 % au-dessus de notre moyenne quinquennale alignée par semaine de 3 761,4 et 2,66 % en dessous d'un an plus tôt (eia_inventories) |
Ce que montrent les données
La CFTC publie son rapport Commitments of Traders le vendredi pour les positions détenues le mardi précédent. Notre table cot_reports contient les données jusqu'au 3 novembre, notre table futures_curve jusqu'au 10 novembre, et notre table de stocks EIA jusqu'à la semaine se terminant le 30 octobre. Dans le rapport du 3 novembre, les positions acheteuses non commerciales étaient de 279 879 et les vendeuses de 538 742, soit une position nette vendeuse de 258 863 pour 1 678 554 contrats d'intérêt ouvert. La semaine précédente, elle était de 255 164, la variation hebdomadaire la plus récente est donc de 3 699 contrats.
La dernière phase a été marquée par de nouvelles ventes. Du 13 octobre au 3 novembre, les positions vendeuses ont augmenté de 27 836 (510 906 à 538 742) et les acheteuses de seulement 2 551 (277 328 à 279 879). Sur ces mêmes trois semaines, le contrat Henry Hub de décembre 2026 est passé de 3,602 à 2,895, soit une baisse de 19,63 %. Ses clôtures en cours de route étaient de 3,022 le 26 octobre, 3,004 le 27 octobre et 2,856 le 2 novembre, le plus bas de la fenêtre que nous avons extraite.
La construction sur la période plus longue est différente. Du 22 septembre au 3 novembre, la position nette vendeuse s'est creusée de 42 333 contrats, mais l'essentiel, 26 483 contrats soit 62,6 % de la variation, provient du départ d'acheteurs. Les vendeurs ont ajouté 15 850, et l'intérêt ouvert est passé de 1 837 146 à 1 678 554.
Après la date de mesure, le contrat de décembre est passé de 2,895 à 3,218 le 9 novembre puis à 3,296 le 10 novembre, en hausse de 13,85 %. NG=F affichait 3,270 à 04:57 UTC le 12 novembre, soit 12,95 % au-dessus de la clôture du contrat de décembre le 3 novembre. L'essentiel de la position nette vendeuse, 233 578 contrats, était déjà en place le 13 octobre, quand le contrat de décembre valait 3,602, et le contrat n'a pas clôturé sous 3,305 entre le 16 septembre et cette date : ces ventes ont donc été ouvertes au-dessus du 3,296 d'aujourd'hui. Sur les 25 285 ajoutés depuis, 7 694 l'ont été pendant la semaine jusqu'au 20 octobre, avec des clôtures de 3,301 à 3,559, également au-dessus de 3,296. Seuls les 17 591 ajoutés après le 20 octobre l'ont été à des clôtures inférieures au niveau actuel, de 3,182 jusqu'à 2,856. Les données ne permettent pas de dire quels opérateurs ont ajouté ou réduit.
Le mécanisme
Les stocks ne plaidaient pas pour un excédent. Le gaz de travail du Lower 48 s'élevait à 3 801 Bcf le 30 octobre, contre 3 761,4 pour notre moyenne 2021 à 2025 alignée par semaine, un écart de 1,05 %, dans une fourchette quinquennale de 3 580 à 3 931. Une semaine plus tôt, le 23 octobre, il était de 3 724 contre 3 725,4. Un an plus tôt, il était de 3 905. La moyenne quinquennale est la nôtre, alignée par semaine ISO, ce qui peut la décaler jusqu'à six jours plus tard dans le calendrier ; elle est donc probablement un peu élevée. Elle peut aussi différer du chiffre publié par l'EIA.
Des ventes ajoutées dans un prix en baisse, avec des stocks proches de la normale, correspondent à des ventes qui suivent le prix. Le rapport n'identifie pas les styles de trading, les données ne permettent donc pas de dire si ce sont des fonds suiveurs de tendance, des opérateurs de spreads ou des opérateurs de couverture qui ont vendu. Des ventes qui suivent le prix n'ont pas besoin d'un excédent pour s'expliquer. Elles ont aussi une conséquence de second ordre. Une vente ouverte à 2,895 le 3 novembre était en perte à 3,296 le 10 novembre, et le rapport du 3 novembre ne peut donc pas dire si les ajouts tardifs sont toujours en place. Les données ne permettent pas de dire quelle est l'ampleur de l'effet de cette position sur le prix, dans un sens comme dans l'autre.
Une deuxième conséquence concerne le dénominateur. L'intérêt ouvert de 1 678 554 est supérieur de 14,5 % aux 1 465 557 du 28 janvier 2020. Une partie du constat « le plus important de notre table » tient à un marché plus grand, c'est pourquoi nous présentons ci-dessous la part de l'intérêt ouvert.
Une troisième est un piège de données dans la série de prix. Les graphiques continus de NG=F raccordent des mois de contrat entre eux. Le 2,602 affiché par NG=F le 26 octobre correspondait au contrat de novembre arrivant à échéance ; le contrat de décembre a clôturé à 3,022 ce jour-là. Une de nos notes internes citait une hausse de 26,7 % depuis le plus bas du 26 octobre. Elle compare le contrat de novembre arrivant à échéance (2,602) au contrat de décembre (3,296). Sur le seul contrat de décembre, la hausse est de 9,07 % (3,022 à 3,296), et depuis le 16 septembre, le contrat de décembre est en baisse de 3,46 % (3,414 à 3,296). Le 10 novembre, le contrat de janvier 2027 (NGF27) valait 3,655, soit 10,89 % au-dessus de décembre. Si cet écart reste proche de 10,89 %, un graphique continu de NG=F montrerait un saut de cet ordre lors du roulement de fin novembre, sans changement de prix. Notre explication sur le contango et la backwardation en détaille les raisons.
Autres explications
Positionnement sur la courbe. Le rapport legacy additionne tous les mois de contrat. Le spread hiver-printemps (janvier 2027 à 3,655 moins avril 2027 à 2,469) était de 1,186 le 10 novembre, contre 1,007 le 3 novembre (3,392 et 2,385). Une partie de la position vendeuse pourrait être constituée de jambes printemps et été détenues contre des positions acheteuses sur l'hiver, une vue sur la courbe plutôt qu'une vue directionnelle. Le rapport legacy ne permet pas de les séparer.
Couvertures hors contrats à terme NYMEX. Ces chiffres ne portent que sur les contrats à terme. Ils excluent les options et les contrats similaires au Henry Hub d'ICE, de sorte que certaines positions vendeuses peuvent couvrir des options acheteuses ou une exposition sur swaps détenues ailleurs.
Croissance du marché. Un marché plus grand produit des chiffres plus grands, comme le montre la section sur le dénominateur.
Une vision de l'offre. Les opérateurs peuvent être positionnés sur la production ou une météo clémente que les stocks ne montrent pas encore. Nous n'avons pas interrogé les données de production, d'alimentation des usines de GNL ni de météo, nous ne pouvons donc pas tester cette hypothèse avec nos données.
Le taux de base
Dans notre fenêtre, rang 1 sur 331 semaines. Une seule semaine, la semaine actuelle, a une position nette à -258 863 ou en dessous. Dans l'historique hebdomadaire de la CFTC, vérifié semaine par semaine depuis juin 2019, la seule semaine plus profonde est celle du 28 janvier 2020 (-261 528, soit 17,84 % de l'intérêt ouvert). Aucune semaine du 4 février 2020 au 13 octobre 2026 n'était plus profonde, et le 4 février 2020 lui-même était à -246 701. Avant 2019, nous n'avons vérifié qu'un échantillon restreint d'environ 250 semaines. Le chiffre échantillonné le plus profond était de -239 751 le 10 février 2015, mais des semaines non échantillonnées pourraient être plus profondes.
Rapporté à l'intérêt ouvert, le tableau s'adoucit. La position nette vendeuse est de -15,42 %, et 17 semaines sur 331 sont à ce niveau ou en dessous, soit environ le 5e centile de notre fenêtre. Les 16 plus anciennes de notre table se situent toutes entre le 20 septembre 2022 et le 24 janvier 2023, et l'historique CFTC en ajoute 14 entre le 13 août 2019 et le 3 mars 2020. Les semaines échantillonnées d'avant 2019 ont atteint -26,35 % (1er février 2011), -26,47 % (22 mars 2011) et -23,66 % (10 février 2015).
L'espace de recherche compte. Un filtrage interne a couvert les 20 marchés COT de notre table cot_reports sur deux mesures, soit environ 40 comparaisons. L'euro était aussi au rang 1 sur 331 et le dollar néo-zélandais au rang 4, et nous n'avons pas calculé la fréquence à laquelle un balayage de 20 marchés produit un rang 1. Que deux marchés atteignent le rang 1 la même semaine peut aussi indiquer un facteur de positionnement commun plutôt que des extrêmes indépendants. C'est pourquoi nous plaçons la part de l'intérêt ouvert à côté du chiffre brut.
Côté prix, une hausse de 13,85 % en cinq séances est ordinaire pour le gaz. Sur la série continue NG=F, 113 des 1 274 fenêtres de cinq lignes depuis le 8 novembre 2021 (8,9 %) ont progressé autant ou davantage, avec un écart-type de 11,32 %. Cette série contient des sauts de roulement et des lignes copiées de week-end, le taux de base est donc approximatif.
Sur l'indépendance : les positions (CFTC), les prix des contrats (données CME via un flux de fournisseur) et les stocks (EIA) ont trois éditeurs distincts. Le prix et le positionnement évoluent néanmoins ensemble par construction, puisque les opérateurs réagissent au prix, leur co-mouvement n'est donc pas une convergence. Deux filtrages internes ont détecté cet extrême séparément, mais à partir de la même table, nous les comptons donc comme une seule observation.
Les éléments à charge contre
L'argument le plus fort contre l'idée d'un extrême est le dénominateur. À -15,42 % de l'intérêt ouvert, 16 semaines de notre table, toutes fin 2022 et début 2023, étaient plus profondes, jusqu'à -17,41 %, et l'historique CFTC en ajoute 14 de 2019 à 2020. Le pic de janvier 2020 était de -17,84 %, et les semaines CFTC de l'échantillon restreint de 2011 et 2015 allaient de -23,7 à -26,5 %. Mesurée à la taille du marché, la position vendeuse est plus faible qu'en 2019-20, en 2022-23 et dans les semaines échantillonnées de 2011 et 2015, tout en étant la 17e plus profonde des 331 semaines de notre table, soit environ les 5 % les plus profondes.
Un second point est que la dernière variation hebdomadaire de 3 699 contrats est faible, et que cet instantané précède une hausse de 13,85 % du contrat de décembre. Le chiffre du 3 novembre est peut-être déjà périmé.
Ce qui changerait l'analyse
Le rapport COT du mardi 10 novembre est attendu le vendredi 13 novembre, ou le lundi 16 novembre si la CFTC le décale en raison du Veterans Day (nous n'avons pas confirmé le calendrier). Une position nette vendeuse supérieure à 261 528 dépasserait le niveau du 28 janvier 2020. Une baisse de 25 000 contrats ou plus, avec des ventes en recul, signifierait que la position a été réduite pendant le rebond.
Les rapports de stocks de l'EIA pour les semaines se terminant le 6 novembre et le 13 novembre comptent aussi. Une valeur nettement supérieure à notre moyenne quinquennale alignée par semaine (3 761,4 Bcf le 30 octobre) donnerait aux vendeurs une justification côté offre qui fait défaut aujourd'hui.
Le contrat de décembre arrive à échéance fin novembre, et le premier contrat passe alors à janvier, qui cotait 3,655 le 10 novembre. Le contrat de décembre a réglé à 3,296 le 10 novembre.
Questions fréquentes
S'agit-il d'une position nette vendeuse record sur le gaz naturel ?
Non. À -258 863 contrats, c'est la plus profonde des 331 semaines de notre table cot_reports, mais le 28 janvier 2020 était plus profond de 2 665 contrats, à -261 528 dans l'historique hebdomadaire de la CFTC. Avant 2019, nous n'avons vérifié qu'un échantillon, et des semaines non échantillonnées pourraient être plus profondes.
Pourquoi l'intérêt ouvert change-t-il le tableau ?
L'intérêt ouvert est supérieur de 14,5 % à celui de janvier 2020, un chiffre plus élevé peut donc venir d'un marché plus grand. Rapportée à l'intérêt ouvert, la position nette vendeuse est de -15,42 %, et 16 semaines antérieures de notre table, toutes du 20 septembre 2022 au 24 janvier 2023, étaient plus profondes, l'historique CFTC en ajoutant 14 entre le 13 août 2019 et le 3 mars 2020.
Les stocks justifiaient-ils les positions vendeuses ?
Pas par un excédent. Le gaz de travail du Lower 48 s'élevait à 3 801 Bcf le 30 octobre, soit 1,05 % au-dessus de notre moyenne quinquennale alignée par semaine de 3 761,4 et 2,66 % en dessous d'un an plus tôt. Les ventes ont été ajoutées pendant que le contrat de décembre baissait de 19,63 %, ce qui correspond à des ventes qui suivent le prix.
Le gaz naturel est-il en hausse de 26,7 % depuis son plus bas du 26 octobre ?
Non. La série continue NG=F affichait 2,602 ce jour-là parce qu'elle portait le contrat de novembre arrivant à échéance. Sur le seul contrat de décembre, le prix est en hausse de 9,07 % depuis le 26 octobre et en baisse de 3,46 % depuis le 16 septembre.
Quand saurons-nous si les positions vendeuses ont été réduites ?
Le rapport CFTC du 10 novembre est attendu le vendredi 13 novembre, ou le lundi 16 novembre si le jour férié le décale. Les données de stocks pour la semaine se terminant le 6 novembre sont également attendues cette semaine.
Sources
Kresmion, moniteur de la courbe des contrats à terme : le règlement du 10 novembre 2026 montre le contrat de décembre 2026 à 3,296, janvier 2027 à 3,655 et un écart entre le premier et le suivant de +10,89 %, conforme à notre table futures_curve.
CFTC Public Reporting, jeu de données Legacy COT : origine de l'historique hebdomadaire du contrat 023651 derrière cftc_history. Nous n'avons pas vérifié le contenu du jeu de données lors de cette édition, chaque chiffre est donc cité d'après nos tables.
EIA, Weekly Natural Gas Storage Report : éditeur de la série de gaz de travail du Lower 48 dans notre table eia_inventories. La moyenne quinquennale propre à l'EIA n'a pas été consultée.
Kresmion, explication sur le contango et la backwardation : pourquoi les séries continues de contrats à terme sautent lors d'un roulement. Consultée pendant notre vérification des faits.
Kresmion, outil de positionnement COT : la semaine CFTC du 3 novembre 2026 montre les spéculateurs du gaz naturel vendeurs nets de 258 863 contrats, soit -15,4 % de l'intérêt ouvert, conforme à notre table cot_reports.
Kresmion, page des matières premières : contexte en direct sur les matières premières.