
Par Kresmion Research, 17 novembre 2026
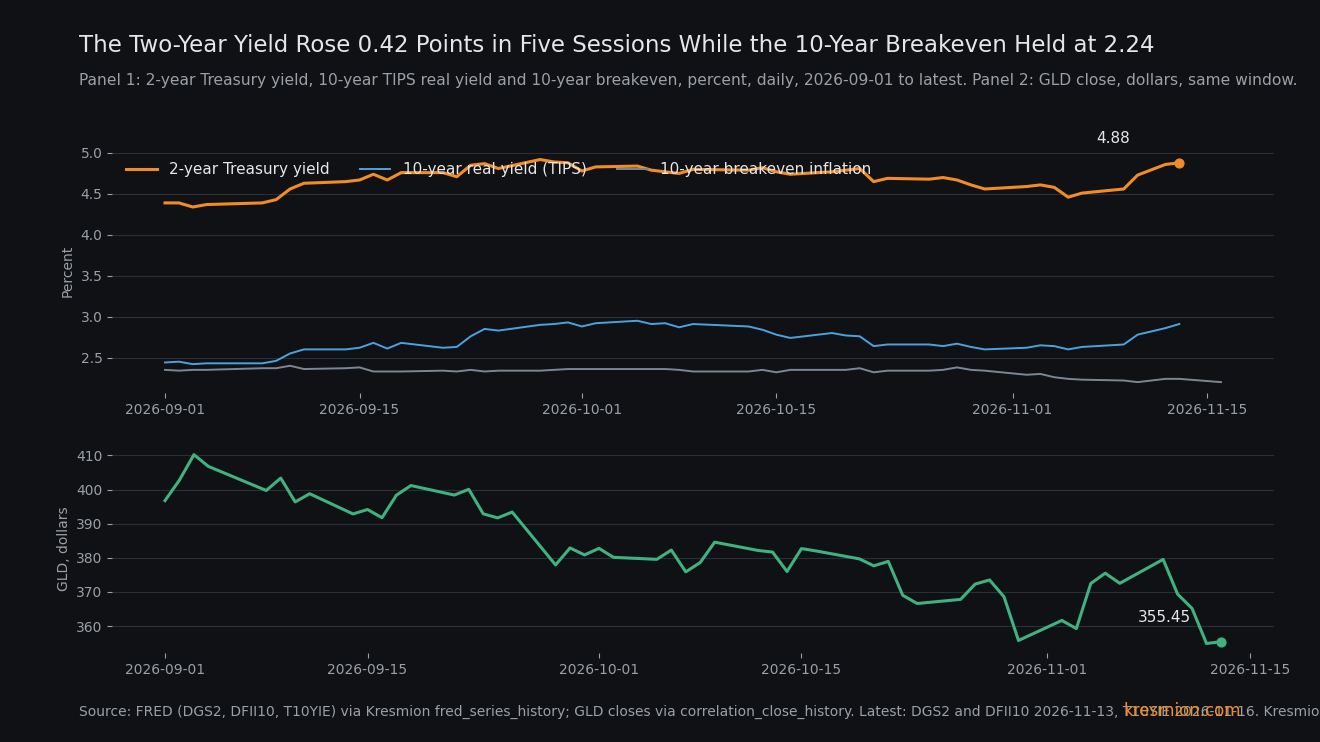
Le rendement à deux ans a gagné 42 points de base en cinq séances pour atteindre 4,88 % le 13 novembre, sa plus forte hausse depuis juin 2022, et le point mort à 10 ans est resté inchangé. Le point mort est le taux d'inflation que le marché obligataire anticipe sur dix ans. Il s'établissait à 2,24 % aussi bien le 5 novembre que le 13 novembre, tandis que le rendement réel à 10 ans, le rendement après inflation, a progressé de 31 points de base. L'or, qui ne verse aucun rendement, a reculé de 5,52 % sur la même période. Deux réserves d'abord : la fenêtre débute sur un point bas d'une journée lié aux valeurs refuges, de sorte qu'à partir du 4 novembre la hausse est de 30 points de base, et le niveau de 4,88 à deux ans reste inférieur à celui du 28 septembre, 4,92.
Points clés
| Quoi | Chiffre |
|---|---|
| Rendement du Trésor à deux ans (DGS2) | 4,46 % le 5 novembre à 4,88 le 13 novembre, +0,42 point sur cinq observations (FRED via Kresmion fred_series_history) |
| Taux de base depuis 2000 | 19 fenêtres de cinq observations sur 6 720 (celle-ci incluse) ont progressé d'au moins 0,42 point, soit environ 0,28 %, en une dizaine d'épisodes. Le dernier avant celui-ci s'est achevé le 15 juin 2022 (fred_series_history) |
| 10 ans : nominal, réel, point mort | Nominal 4,84 à 5,15 (+31 pb). Rendement réel TIPS 2,60 à 2,91 (+31 pb). Point mort 2,24 à 2,24 (FRED) |
| Publications dans la fenêtre | Emplois non agricoles d'octobre 165 000 contre 65 000 attendus (6 novembre). IPC d'octobre +0,4 % contre 0,3 attendu, hors alimentation et énergie +0,3 contre 0,2 (10 novembre) (macro_calendar_events) |
| Or | Contrats à terme 4 113,50 à 3 886,30, -5,52 %. GLD 375,49 à 355,45, -5,34 % sur six séances. Reuters a relevé un plus bas au comptant de 3 830,74 lundi |
| Or et rendements réels | Corrélation des variations sur 5 jours : -0,02 en 2025, -0,40 en 2026 (217 observations chevauchantes) |
Ce que montrent les données
Notre table fred_series_history (interrogée le 17 novembre, dernière observation DGS2 au 13 novembre) place le deux ans à 4,46 % le 5 novembre, puis 4,51 le 6 novembre, 4,56 le 9, 4,73 le 10, 4,86 le 12 et 4,88 le 13. Il n'y a pas de ligne pour le 11 novembre en raison du Veterans Day, de sorte que la hausse de 13 points de base du 12 novembre couvre deux jours calendaires. Les variations quotidiennes ont été de +5, +5, +17, +13 et +2.
Notre table macro_calendar_events montre les deux publications tombées dans la fenêtre. Les emplois non agricoles d'octobre ont ressorti à 165 000 le 6 novembre contre 65 000 attendus, avec un chômage à 4,1 % contre 4,2 attendu. L'IPC d'octobre, le 10 novembre, a progressé de 0,4 % contre 0,3 attendu, et l'inflation sous-jacente de 0,3 % contre 0,2. L'indice CPIAUCSL de FRED pour octobre est de 337,476, en hausse de 0,35 % par rapport aux 336,298 de septembre. Notre copie ne contient pas d'indice d'octobre 2025, nous ne citons donc pas de variation sur un an. La borne haute de la fourchette cible de la Fed est passée de 3,75 à 4,00 %, avec effet au 17 septembre, seule modification de l'année. Reuters a rapporté le 16 novembre que CME FedWatch laissait entrevoir une hausse de 25 points de base en décembre, avec une faible probabilité de 50. The Weekend Spread estimait ce matin-là la probabilité d'une hausse de 25 points de base à plus de 93 %.
Le rendement du Trésor à 10 ans est passé de 4,84 à 5,15 %. Le rendement réel TIPS à 10 ans est passé de 2,60 à 2,91, soit les mêmes 31 points de base, et le point mort n'a pas bougé. Le 30 ans a gagné 22 points de base, de 5,25 à 5,47, si bien que l'écart 2s10s s'est réduit de 0,38 à 0,27 point. Les clôtures de lundi, selon The Weekend Spread, étaient de 5,115 % pour le 10 ans et de 4,819 pour le deux ans, en baisse de 4 et 5 points de base.
Les contrats à terme sur l'or (GC=F, futures_prices) sont passés de 4 113,50 le 5 novembre à 3 886,30 le 13 novembre. GLD a reculé de 375,49 à 355,45 en six séances, car les actions ont été négociées le 11 novembre. Reuters a indiqué un or au comptant à 3 830,74 lundi, son plus bas depuis le 2 octobre 2025 et 31,5 % sous son record de janvier de 5 594,82. Les contrats à terme sur l'or ont réglé à 3 851,80 lundi et s'échangeaient à 3 876,60 à 05:02 UTC aujourd'hui (commodity_prices). L'indice du dollar est passé de 101,55 à 103,41, en hausse de 1,83 % (correlation_close_history).
Le mécanisme
Deux surprises de données sont tombées dans la fenêtre, et le jour de l'IPC a porté la plus forte hausse (+17 pb). Le jour des emplois, le deux ans n'a progressé que de 5 pb, et 20 des 42 points de base sont venus lors de jours sans emplois ni IPC, de sorte que les données ne permettent pas de dire quelle part de la hausse les surprises expliquent. Le rendement à deux ans est l'échéance la plus liée à la trajectoire attendue de la Fed, c'est donc là qu'un repricing apparaîtrait en premier. Les rendements plus longs ont moins bougé, ce qui explique l'aplatissement de la courbe. Au point 10 ans, toute la hausse est passée par le rendement réel, et le point mort est resté à 2,24. Le rendement réel a monté et l'estimation d'inflation non, ce qui correspond à une réaction attendue de la Fed plus ferme, avec une compensation d'inflation inchangée. Une lecture est que les investisseurs ont vu dans ces chiffres élevés une raison d'anticiper une politique plus restrictive.
Le point de second ordre concerne l'or. Un rendement réel plus élevé augmente le coût de détention d'un actif qui ne rapporte rien. Dans notre table correlation_close_history jointe à DFII10, la corrélation entre les rendements logarithmiques à 5 jours de GLD et les variations à 5 jours du rendement réel à 10 ans était de -0,023 sur 248 observations en 2025 et est de -0,40 sur 217 observations en 2026. Depuis le 17 août, elle est de -0,424 sur 62 observations. De 2015 à 2024, le chiffre annuel allait de -0,19 à -0,77, donc 2025 était l'exception et 2026 ressemble à un retour à la relation antérieure. L'or évolue de nouveau à rebours des taux réels, ce qui fait de sa baisse une seconde lecture partielle du même repricing de la Fed et un signal de valeur refuge indépendant faible cette semaine. Une corrélation de -0,40 signifie que les rendements réels expliquent environ 16 % de la variance des variations de l'or sur 5 jours, c'est donc une lecture partielle, non complète. Ces fenêtres se chevauchent, de sorte que les chiffres annuels surestiment leur précision.
Autres explications
Dénouement du refuge. Le 5 novembre, le deux ans a reculé de 12 points de base, de 4,58 à 4,46, alors que les actions baissaient (notre note du November 6 couvrait cette journée). Une partie des 42 points de base correspond à l'inversion de cette demande. À partir du 4 novembre, la hausse est de 30 points de base sur six observations, le rendement réel a gagné 27 points de base depuis 2,64, et le point mort a perdu 0,02 depuis 2,26.
Crainte d'inflation liée à l'énergie. Le point mort à 10 ans ne s'est pas élargi (2,24 à 2,24, 2,20 le 16 novembre), ce qui va à l'encontre d'une inquiétude à long terme. Nos données n'incluent pas de point mort à 1 an ou 5 ans, elles ne permettent donc pas de tester une inquiétude à horizon court.
L'or a ses propres candidats. L'indice du dollar a progressé de 1,83 %. Reuters cite MKS PAMP qualifiant l'or d'« actif de liquidité » à court terme, ce qui correspond à des ventes pour lever des liquidités après les pertes sur actions (le S&P 500 a reculé de 4,36 % le 5 novembre, selon notre note du 6 novembre), bien que le S&P 500 ait monté entre le 5 et le 12 novembre pendant que l'or baissait, ce qui affaiblit cette lecture. Cela n'expliquerait pas lundi à lui seul, puisque l'essentiel de la baisse de l'or l'a précédé. Reuters rapporte aussi que les banques centrales ont acheté 675 tonnes de janvier à septembre (World Gold Council), que les ETF d'or ont attiré 211 tonnes au troisième trimestre et que la Pologne a atteint son objectif de 700 tonnes. Ces facteurs se chevauchent, et les données ne permettent pas de dire quelle part de la baisse de l'or provient des rendements réels, du dollar ou des levées de liquidités.
Positionnement. Dans le rapport CFTC du 10 novembre, les spéculateurs détenaient une position nette acheteuse sur l'or de 190 107 contrats, soit 46,97 % d'un intérêt ouvert de 404 725, contre 179 548 le 3 novembre et en dessous du pic de 243 334 du 25 août (cot_reports). Ce rapport précède l'essentiel de la baisse de l'or. Le gamma modélisé des teneurs de marché sur GLD était de -1,004 milliard de dollars le 16 novembre, avec un comptant à 352,90 sous le niveau de gamma nul de 365,59. Sur 56 instantanés depuis le 19 août, 19 étaient négatifs et 1 était plus bas (-1,037 milliard de dollars le 12 novembre), ce qui laisse entendre que la couverture des teneurs de marché pourrait amplifier tout mouvement lié aux taux.
Le taux de base
Depuis le 1er janvier 2000, 19 fenêtres de cinq observations sur 6 720 dans DGS2, celle-ci incluse, ont progressé d'au moins 0,42 point (arrondi à deux décimales), soit environ 0,28 %. Elles se regroupent en une dizaine d'épisodes : avril et novembre 2001, mars 2002, mars, avril et juin 2008, juin 2009, février et juin 2022, et celui-ci. Le dernier avant le 13 novembre s'est achevé le 15 juin 2022. L'écart type de la variation sur cinq observations depuis 2000 est de 0,1164 point, donc 0,42 représente environ 3,6 écarts types. Sur tout l'historique de FRED depuis le 1er juin 1976, 205 fenêtres répondent au critère, surtout de 1978 à 1987. Une fenêtre de quatre observations à partir du 6 novembre donne 0,37 point, atteint ou dépassé par 23 fenêtres de quatre observations depuis 2000 (écart type 0,1048).
Un point mort stable est courant lors des mouvements rapides du deux ans. Les 12 fenêtres antérieures de cinq observations depuis 2003 avec une hausse d'au moins 0,42 se chevauchent et forment environ six épisodes. Dans celles-ci, le point mort à 10 ans a varié entre -0,13 et +0,19 point. Dans les fenêtres de juin 2022, il a reculé de 0,02 à 0,13 pendant que le rendement réel progressait de 0,35 à 0,64. Cette répartition est donc ordinaire pour un repricing de la Fed.
Pour l'or, le rendement de GLD sur six séances de -5,34 % a été égalé ou dépassé dans 128 fenêtres sur 5 526 depuis fin 2004, celle-ci incluse (2,3 % ; écart type 2,77 %). Le plus récent avant novembre était le 28 septembre 2026. C'est inhabituel sur le long historique et banal en 2026, de sorte que le mouvement de l'or est ordinaire pour cette année et celui des rendements ne l'est pas. Le rendement réel à 10 ans de 2,91 a été égalé ou dépassé lors de 8 jours depuis 2009, avec un maximum de 2,95 le 5 octobre 2026.
Cette note provient d'un criblage d'environ 15 constats dans de nombreuses tables, et nous avons exécuté environ 30 requêtes sur celui-ci. Avec autant de comparaisons, un événement à 1 chance sur 350 apparaît par hasard, nous nous appuyons donc sur le long historique de FRED. Le début de la fenêtre a été choisi après observation des données, et nous présentons en parallèle les départs du 4 et du 6 novembre.
Les éléments contraires
Le niveau du deux ans n'est pas extrême. À 4,88, il se situe sous son pic de 2026 de 4,92 du 28 septembre, et il était égal ou supérieur à 4,88 lors de 4 jours en 2026, le dernier avant le 13 novembre étant le 30 septembre. Le mouvement a commencé sur un point bas d'une journée lié aux valeurs refuges. Lundi, le deux ans a reculé de 5 points de base après la publication de l'indice Empire State à 7,8 contre 18,0 attendu, et le point mort s'est replié à 2,20. L'IPP du 13 novembre est ressorti à 0,3 % contre 0,4 attendu. Lu ainsi, le marché obligataire a effectué un aller-retour sur une demande de refuge et, le 13 novembre, se situait à moins de 4 points de base de son niveau du 28 septembre.
Sur l'or, le rapport CFTC du 10 novembre montre des spéculateurs ajoutant des positions acheteuses cette semaine-là (côté acheteur 220 530 à 226 234), mais la position nette acheteuse était déjà inférieure de 21,9 % à son pic du 25 août de 243 334, et le rapport précède l'essentiel de la baisse, il ne peut donc pas montrer si le mouvement lié aux taux a provoqué une sortie. Une baisse de cette ampleur sur six séances s'était produite pour la dernière fois le 28 septembre.
Ce qui changerait l'analyse
Les ventes au détail d'octobre sortent aujourd'hui à 8h30 ET (consensus DB +0,2 %, précédent +0,8). Un chiffre faible avec un deux ans en baisse favoriserait la lecture refuge et croissance par rapport à la lecture trajectoire de la Fed. Le gouverneur Waller s'exprime à 9h10 ET, et le compte rendu du FOMC d'octobre arrive mercredi à 14h00 ET. Les chiffres FRED des 16 et 17 novembre pour DGS2 et DFII10 comptent ensuite : si le rendement réel dépasse son plus haut d'octobre de 2,95 alors que le point mort reste autour de 2,20 à 2,24, le canal du rendement réel se renforce, et si le point mort s'élargit à la place, la lecture de crainte d'inflation gagne du terrain. Le rapport CFTC du 17 novembre, publié le vendredi 20 novembre, montrera si la position nette acheteuse sur l'or de 190 107 a diminué. Une clôture du deux ans sous 4,58, son niveau du 4 novembre, effacerait la part de la hausse liée aux données. Le deux ans a clôturé à 4,819 % lundi, selon The Weekend Spread.
Questions fréquentes
Les anticipations d'inflation ont-elles augmenté ?
Pas dans le point mort à 10 ans, qui était de 2,24 % le 5 novembre et le 13 novembre, et de 2,20 le 16 novembre. La hausse de 31 points de base du rendement à 10 ans est passée par le rendement réel, de 2,60 à 2,91 %.
Une hausse de 42 points de base du rendement à deux ans est-elle rare ?
Depuis 2000, 19 fenêtres de cinq observations sur 6 720, celle-ci incluse, ont progressé au moins autant, soit environ 0,28 %, en une dizaine d'épisodes. La dernière avant celle-ci s'est achevée le 15 juin 2022. Mesurée depuis le 4 novembre, la hausse est de 30 points de base.
Pourquoi l'or a-t-il baissé ?
L'or ne verse aucun rendement, donc des rendements réels plus élevés le rendent plus coûteux à détenir. Sa corrélation sur 5 jours avec le rendement réel à 10 ans est de -0,40 en 2026 contre -0,02 en 2025. Le dollar et les levées de liquidités concordent aussi, et ils se chevauchent avec les rendements réels.
La baisse de l'or est-elle un signal de valeur refuge ?
La chute de l'or ressemble à une seconde lecture partielle du même repricing de la Fed, puisque l'or évolue de nouveau à rebours des taux réels. Une baisse de 5,34 % de GLD sur six séances est par ailleurs ordinaire pour 2026.
Et ensuite ?
Les ventes au détail et le gouverneur Waller aujourd'hui, le compte rendu du FOMC mercredi 18 novembre à 14h00 ET, et le rapport CFTC vendredi 20 novembre.
Sources
FRED, DGS2, 2-Year Treasury Constant Maturity : provenance de la série à deux ans. Les chiffres proviennent de la copie fred_series_history de Kresmion, dernière observation au 13 novembre ; nous n'avons pas consulté cette page.
FRED, DFII10, 10-Year TIPS real yield : provenance de la série du rendement réel et du plus haut de 2,95 du 5 octobre ; chiffres issus de fred_series_history.
FRED, T10YIE, 10-Year Breakeven Inflation Rate : provenance de la série du point mort, 2,24 les 5 et 13 novembre, 2,20 le 16 novembre ; chiffres issus de fred_series_history.
FRED, DFEDTARU, Fed funds target range upper limit : la hausse de 3,75 à 4,00 %, avec effet au 17 septembre 2026 ; chiffres issus de fred_series_history.
Reuters via KELO, November 16, 2026 : plus bas de l'or à 3 830,74, 31,5 % sous le record de janvier, hausse de décembre selon FedWatch, demande des banques centrales et des ETF, Pologne.
The Weekend Spread, The Close: Monday, November 16, 2026 : clôtures de lundi pour le deux ans et le 10 ans, règlement de l'or, FedWatch au-dessus de 93 %, et calendrier de mardi.
Kresmion note, November 6, 2026 : le point bas refuge du 5 novembre qui ouvre cette fenêtre.