
Kresmion Research, 2026년 11월 6일
목요일 S&P 500이 4.36% 하락해 2025-04-04 이후 최악의 거래일을 기록하는 가운데, 2년물 미국 국채 금리는 11.45bp 하락한 4.4665%를 나타냈다. 이 비교는 2022-01-04에 시작하는 당사의 S&P 500 시계열을 사용한다. 연방준비제도(Fed)는 2026-09-16에 목표 범위를 3.75~4.00%로 인상했고(FRED상 발효일은 2026-09-17), 2026-10-27~28일 회의에서 동결했으므로, 이번 움직임은 인상 국면에서 나왔다. 우리는 이를 2000년 이후 S&P 500 ETF인 SPY가 4% 이상 하락한 45거래일과 비교했는데, 이 가운데 32일에 2년물 금리가 하락했다. 베이시스 포인트(bp)는 percentage point의 100분의 1이다. 이는 여러 시계열로 본 하나의 사건이므로, 각 자료를 독립적인 확인으로 취급하지 않는다. investingLive 시황은 이번 매도세를 AI 및 반도체 공급업체가 주도했고 마이크론이 장중 약 12% 하락했다고 설명하는데, 우리는 이 원인 분석을 검증하지 않았다.
핵심 요약
| 항목 | 수치 |
|---|---|
| S&P 500, 목요일 2026-11-05 | 7,353.73, 7,688.62 대비 4.36% 하락. 2022-04-04 시작 시계열에서 2025-04-04(마이너스 5.97%) 이후 최악의 거래일 (Kresmion correlation_close_history, ^GSPC) |
| 국채 금리, 2026-11-05 | 2년 4.4665%(11.45bp 하락), 5년 4.6098(7.82 하락), 10년 4.8408(5.12 하락), 30년 5.2581(2.19 하락) (investingLive 시황) |
| 수익률 곡선 | FRED T10Y2Y, 10년물 금리에서 2년물 금리를 뺀 값, 2026-11-04 0.32, 2026-11-05 0.38, 6bp 스티프닝 (Kresmion fred_series_history) |
| 2000년 이후 기준 비율 | SPY가 4% 이상 하락한 날은 45일. 2년물은 32일 하락, 45일 전체 변동 중앙값은 마이너스 6bp, 11.45bp보다 큰 하락은 9일 (SPY와 FRED DGS2 결합, 2026-11-04까지) |
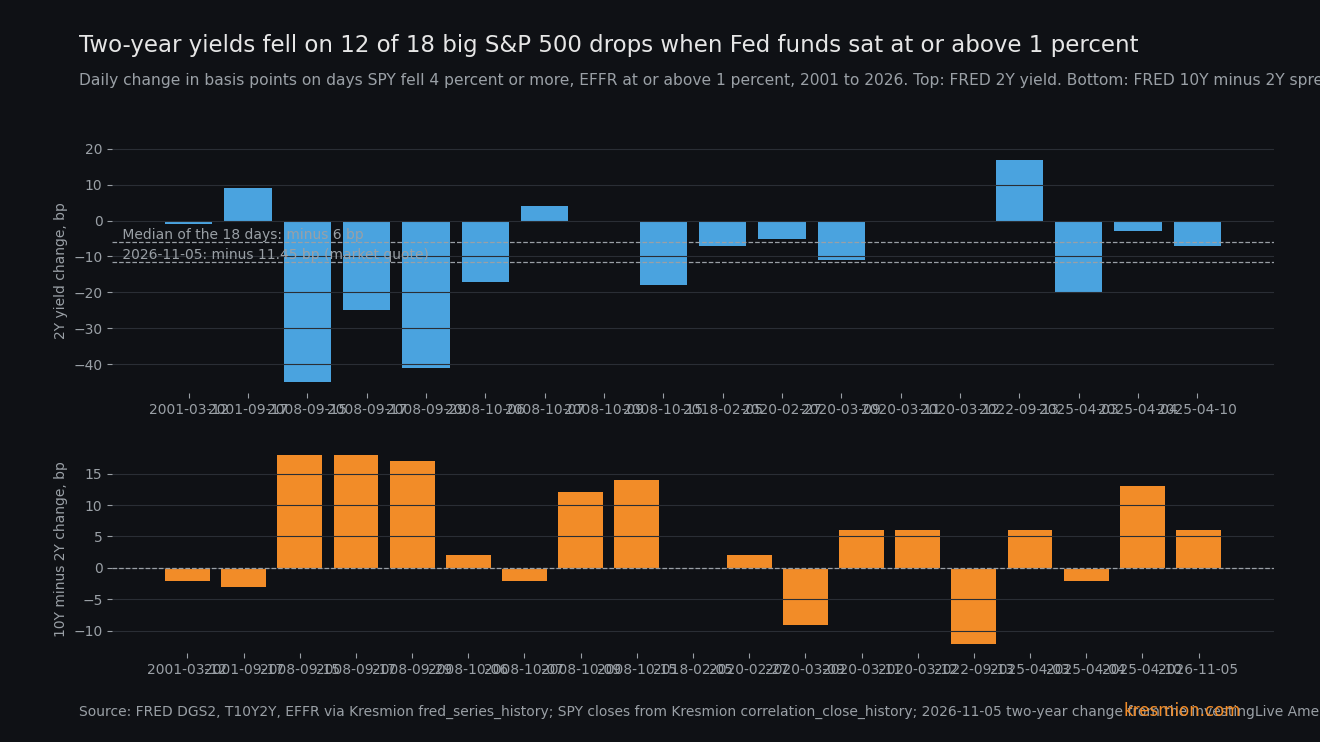
| 연방기금금리별 구분 | 실효 연방기금금리(EFFR)가 1% 이상: 18일, 2년물 12일 하락, 중앙값 마이너스 6bp, 곡선 11일 스티프닝(중앙값 플러스 4bp). 1% 미만: 26일, 곡선 중앙값 마이너스 7bp. 1% 기준선은 사후에 정했다 |
| 인상 국면 선례 | n = 4, Fed 인상 이후 큰 하락: 2년물 마이너스 13bp(2000-04-14), 마이너스 7(2018-02-05), 마이너스 3(2022-05-18), 플러스 17(2022-09-13). 곡선은 4건 중 1건에서 스티프닝 |
| 반대 근거 | 2년물은 2026-10-27부터 2026-11-04까지 12bp 하락(4.70에서 4.58, FRED DGS2). S&P 500은 그 기간 0.44% 하락으로 끝났지만 2026-11-02에는 2.35% 하락했다 |
데이터가 보여주는 것
S&P 500은 목요일 2026-11-05에 7,353.73으로 마감해 7,688.62 대비 4.36% 하락했다(Kresmion correlation_close_history, 심볼 ^GSPC, 2026-11-05까지의 종가). 2025-04-03은 마이너스 4.84%, 2025-04-04는 마이너스 5.97%였다. 우리가 확인한 investingLive 미주 시황에서는 S&P 500이 4.35% 하락한 7,353.85, 다우가 1,833.16포인트(3.44%) 하락한 51,528.16, 나스닥 100이 헤드라인 기준 6.36% 하락했다. Yahoo Finance 라이브 페이지에는 VIX가 69.66% 상승한 28.18로 표시되었다. 앞서 있었던 AI 및 데이터센터 매도세는 2026-11-05 노트에서 다룬다.
같은 시황에서 2년물은 4.4665%로 11.45bp 하락했고, 5년물은 7.82bp, 10년물은 5.12bp, 30년물은 2.19bp 하락했다. FRED의 2026-11-05 2년물 금리는 아직 반영되지 않았으므로 2년물 수준은 시장 호가 한 곳에 의존한다. 스티프닝은 별도의 공식 시계열에서 확인된다. FRED의 T10Y2Y는 0.32에서 0.38로 올라 6bp 가팔라졌다. 시황의 10년물 4.8408은 Yahoo 헤더의 4.8370과도 일치한다.
Fed는 2026-09-16에 목표 범위를 3.75~4.00%로 인상했으며(FRED상 발효일 2026-09-17), 이는 2025-12-11 인하 이후 첫 변경이다(FRED DFEDTARU 및 DFEDTARL). FOMC는 2026-10-27~28일에 열렸고 범위는 바뀌지 않았다. TradingKey 해설 페이지는 Fed가 10월에 인상을 멈췄고 시장은 여전히 12월 인상에 베팅하고 있다고 전한다. Fed의 2026-10-28 성명은 10 대 2 투표로 범위를 동결했고, Cook과 Hammack은 25bp 인상을 지지하며 반대했다(https://www.federalreserve.gov/newsevents/pressreleases/monetary20261028a.htm). TradingKey 페이지는 하나의 해설 출처이며, 연방기금 선물은 다른 설명 항목에서 다룬다. 주간 신규 실업수당 청구는 예상 196K에 대해 189K로 나왔는데, 이는 그 자체로는 금리를 올리는 요인이다.
메커니즘
2년물 금리는 향후 2년 동안 Fed 금리가 어디에 있을지에 대한 시장의 생각과 가장 밀접하게 연결된 만기이다. 4.36%의 주가 하락은 Fed의 도움 없이도 금융 여건을 긴축시키며, 우리의 해석으로는 Fed가 다시 인상해야 할 가능성을 낮춘다. 단기 구간이 가장 크게 재조정되었다. 2년물은 11.45bp, 10년물은 5.12bp, 30년물은 2.19bp 하락했다.
장기 금리에는 수십 년간 채권을 보유하는 데 대한 보상과 인플레이션 위험도 반영된다. 목요일 유가는 상승했고(investingLive 시황에 따르면 WTI는 2.72% 오른 90.52에 마감), 영국은행은 2026-11-05에 8 대 1로 금리를 4%로 인상했는데 이는 2023년 이후 첫 인상이며(Yahoo Finance), 장기 구간의 작은 움직임과 맞아떨어질 수 있다. 그러나 10년 breakeven은 2bp 하락했고(2.26에서 2.24), 우리는 이를 검증하지 않았다. 곡선은 6bp 더 가팔라진 채 마감했다.
이 패턴은 Fed가 완화 중이었거나 인하 여력이 있던 폭락일과 닮았다. EFFR이 1% 이상일 때 곡선은 18일 중 11일에 스티프닝했지만, 그 11일 중 6일은 2008년 9~10월, 3일은 2020년 초에 해당한다. 인상 국면의 날들은 4건 중 3건에서 스티프닝하지 않았다. 금리가 0에 가까웠던 폭락일에는 곡선이 중앙값 7bp 평탄화되었으므로 그와는 닮지 않았다.
두 번째 논점은 인상 국면에서의 헤지이다. 국채가 주식을 완충하는지는 충격의 원인에 달려 있을 수 있으나, 우리의 4개 사례로는 이를 보일 수 없다. 목요일의 단기 구간 움직임은 위험 충격에 대한 헤지처럼 보인다. 장기 구간은 이날 완충 효과가 거의 없었다. 주가가 4.36% 하락했는데 30년물은 2.19bp 하락했다. TLT 같은 장기채 펀드의 가격은 조회하지 않았다.
다른 설명
현금 선호. 매도 국면에서는 Fed에 대한 전망과 관계없이 현금 대용으로 단기 국채와 단기 채권으로 자금이 이동한다. 당사의 fed_funds_futures 테이블(CME 30일 계약)은 2026-11-04에 끝나므로 목요일이 포함되지 않아, 이날 인상 확률 재조정과 안전자산 수요를 구분할 수 없다. 다만 폭락 이전에 경로가 움직였음은 보여준다. 2027년 6월의 내재 평균 금리(100에서 선물 가격을 뺀 값)는 2026-10-27의 4.545%에서 2026-11-04의 4.405%로 하락했고, 2026년 12월은 4.045에서 4.025로 하락했으며, 실효 연방기금금리는 3.88이다. 만기별로 단계적인 움직임(11.45, 7.82, 5.12, 2.19bp)은 획일적인 안전자산 매수보다 정책 경로 재조정에 더 잘 맞는다. 안전자산 매수는 10년물도 크게 끌어내리는 경향이 있기 때문이다.
유가와 인플레이션 재조정의 지속. 브렌트유 2027년 1월물은 2026-10-30부터 2026-11-04까지 16.6% 하락했고, 10년 breakeven(T10YIE, 국채가 내포하는 인플레이션율)은 2026-10-27의 2.35에서 2026-11-04의 2.26으로 하락했다. 목요일은 이 추세의 연장일 수 있다. 반대로 목요일에 유가는 올랐고 breakeven은 2.26에서 2.24로 2bp만 하락했다.
포지셔닝. 투기 세력은 10년물 국채 선물에서 미결제약정 5,881,588계약에 대해 981,538계약의 순매도 포지션을 보유했고(2026-10-27 CFTC 보고서, 2026-10-20은 964,293), 환매수는 금리를 끌어내린다. 10년물은 2년물의 절반도 안 되게 하락했고, 이 순매도의 상당 부분은 기존 보고서로는 분리할 수 없는 현물·선물 베이시스 거래일 가능성이 크다. 2년물 선물 포지셔닝은 확인하지 않았다.
데이터 서프라이즈. 이것은 움직임을 설명하지 못한다. 낮은 실업수당 청구는 금리를 올리는 요인이다. 시황은 3분기 생산성이 예상 2.8% 대비 3.6%라고도 전하는데, 이것이 금리를 어느 방향으로 움직였는지는 검증하지 않았다. 시황에 나온 그 밖의 목요일 교란 요인, 즉 중간선거 결과, 수요일 이란 전쟁 기대에 따른 유가 급락, 점진적 인상을 지지한 Fed 인사 Barkin과 Hammack의 발언은 여기서 검증하지 않았다.
기준 비율
기간: 2000-01-04부터 2026-11-04까지. SPY 종가(correlation_close_history)를 FRED DGS2, T10Y2Y, EFFR(fred_series_history)과 결합했다. SPY는 45일 동안 4% 이상 하락했다. 방향은 흔하다. 45일 중 32일(71%)에 2년물이 하락했다. 크기는 상위 5분의 1에 속한다. 45일 전체 변동 중앙값은 마이너스 6bp였고, 9일(20%)은 목요일의 11.45bp보다 큰 하락이었으며, 가장 큰 하락은 2008년의 마이너스 45, 마이너스 41, 마이너스 25bp와 2025-04-03의 마이너스 20bp였다. 일반적인 날을 기준으로 하면, 2000-01-03 이후 6,714거래일 중 160일(2.4%)에 FRED의 2년물이 12bp 이상 하락했다.
곡선 결과는 주의가 필요하다. 전체 표본에서 이런 날의 T10Y2Y 변동 중앙값은 마이너스 2bp이다. 스티프닝은 EFFR로 나눈 뒤에 나타난다. EFFR이 1% 이상인 18일 중 2년물은 12일 하락했고(중앙값 마이너스 6bp) 곡선은 11일 스티프닝했다(중앙값 플러스 4bp). EFFR이 1% 미만인 26일(2000-04-14는 EFFR 행이 없어 두 그룹은 45일 중 44일을 포함)에서 2년물 중앙값은 마이너스 5.5bp, 곡선 중앙값은 마이너스 7bp이다. 우리는 금리가 0에 가까운 날들이 평탄화되는 것을 본 뒤에 1% 기준선을 정했고, 이 관점에서 약 8가지 분할을 시도했으므로, 이 구분은 표본에 대한 서술로 받아들여야 한다. 2년물이 하락하면서 6bp 스티프닝이 나타난 날은 45일 중 7일로, 2008년 가을 5일과 2025년 4월 2일이다.
데이터에는 공급업체 특이점이 있다. SPY는 2025-04-10에 마이너스 4.38%로 나타나지만 같은 테이블의 ^GSPC는 마이너스 3.46%이다. 이 날을 제외하면 44일 중 31일에 2년물이 하락한다.
인상 국면 부분집합은 Fed 인상 이후의 하락을 센 4일이다. 2000-04-14(2년물 마이너스 13bp, 곡선 플러스 4), 2018-02-05(마이너스 7, 곡선 변동 없음), 2022-05-18(마이너스 3, 곡선 마이너스 6), 2022-09-13(플러스 17, 곡선 마이너스 12). 2000년 날짜는 FRED의 목표금리 시계열이 2008년에 시작하기 때문에, 2000년 1월 5.45에서 5월 6.27로 오른 월간 FEDFUNDS로 식별했다. 2년물은 4건 중 3건에서 하락했지만 곡선은 1건에서만 스티프닝했으므로, 목요일의 스티프닝은 가장 가까운 국면 유사 사례와 다르다. 마지막 사례는 2022년 8월 CPI 발표일로, 헤드라인 물가는 12개월 전 대비 8.3% 올라 7월의 8.5%에서 낮아졌고 근원은 6.3% 올랐다(BLS). 컨센서스는 확인하지 못했으므로 발표가 서프라이즈였는지는 말할 수 없지만, 그날 주가는 하락하고 2년물 금리는 17bp 올랐다. 4건은 비율이 아니다.
정책 대비 2년물 수준을 보면, DGS2 빼기 EFFR은 2026-11-04에 70bp였고, 2000-07-03 이후 6,582일 중 1,363일이 그 이상이었다. 목요일 하락 후 2년물은 3.88%의 EFFR보다 약 59bp 높았고(시장 호가 대비 2026-11-04 FRED EFFR), 이는 그중 1,788일(27%)에서 그 이상이었으며 중앙값은 28bp이다. 이번 하락은 현재 정책 위의 프리미엄을 줄였지만 그대로 남겨 두었다.
반대 근거
단기 구간은 폭락 이전부터 하락하고 있었다. FRED의 2년물은 2026-10-27의 4.70에서 2026-11-04의 4.58로 12bp 하락했다. S&P 500은 그 기간 7,722.60에서 7,688.62로 0.44% 낮게 끝났지만, 2026-11-02에는 7,541.40으로 2.35% 낮았고 2년물은 2026-10-30에 4.56에 도달했으므로, 이전의 하락도 주가 약세와 무관하지 않았다. 2026-10-30부터 2026-11-04까지 브렌트유 1월물은 113.43에서 94.62로 16.6% 하락했고, 10년 breakeven은 2026-10-27부터 2026-11-04까지 9bp 하락했다(2.35에서 2.26). 2년물은 목요일 이전 6거래일 동안에도 폭락일 하루만큼 하락했다. 따라서 주식 충격은 최소 두 경로 중 하나이며, 목요일의 11.45bp 중 각각이 얼마를 차지하는지는 데이터로 알 수 없다. 2026-10-28 FOMC 동결은 그 기간 안에 있는 세 번째 후보이다. 연방기금 선물도 목요일 이전에 같은 흐름을 보인다. 2027년 6월물 내재 금리는 2026-10-27부터 2026-11-04까지 14bp 하락했으므로, 단기 구간 움직임의 일부는 이미 진행 중이던 정책 경로 재조정이었다.
또한 현재 정책보다 높게 가격이 형성된 단기 구간이 여전히 남아 있다. 강한 인플레이션 지표가 나오면 이 움직임은 되돌려질 수 있다.
판단을 바꿀 요인
1. 2026-11-05의 FRED DGS2, 반영되는 시점. 4.47 부근이면 시황의 움직임이 유지된 것이고, 4.52 이상이면 시황이 과대 표시했을 수 있다. 두 기준은 우리의 판단이며, 시황 호가와 H.15 발표치의 통상적 차이에 대한 기준 비율은 없다. 2. 10월 고용지표, 오늘 금요일 2026-11-06 08:30 ET. 컨센서스는 59,000(Kiplinger)에서 약 65,000(TradingKey)이며 실업률은 4.2%이다. 이 글을 쓸 때 결과는 확인하지 못했다. 2년물을 4.58 위로 되돌리는 강한 수치는 목요일의 재조정을 되돌릴 것이다. 3. 2년물 빼기 EFFR 스프레드, 2026-11-04에 70bp. 2000년 이후 중앙값인 28bp 쪽으로 움직이면 단기 구간이 추가 긴축을 가격에서 지웠다는 뜻이다. 4. 금요일 2026-11-13의 PPI와 2026-12-08~09일의 FOMC. 5. 화요일 2026-11-10 08:30 ET의 10월 CPI. 2022-09-13처럼 같은 날 주가가 하락하고 2년물이 상승하면, 이번 인상 국면에서 단기 구간이 주식 충격을 헤지한다는 해석은 성립하지 않는다.
자주 묻는 질문
큰 주가 하락 때 국채 금리는 보통 하락했나?
2000년 이후 2026-11-04까지 SPY는 45일 동안 4% 이상 하락했고, 그중 32일에 FRED의 2년물 금리가 하락했으며, 45일 전체 변동 중앙값은 마이너스 6bp였다.
Fed가 인상 중인데 곡선은 왜 스티프닝했나?
2년물이 11.45bp 하락하고 10년물이 5.12bp 하락했으므로, FRED T10Y2Y 기준 10년물 대비 2년물 스프레드는 6bp 확대되었다. 검증되지 않은 우리의 해석은 주가 하락 후 단기 구간이 Fed의 긴축을 덜 반영했다는 것이다. 장기 구간이 덜 하락한 이유는 규명하지 못했다. 10년 breakeven이 2bp 하락했으므로(2.26에서 2.24), 인플레이션 보상이 이를 분명히 설명하지는 않는다. 연방기금금리가 1% 이상일 때 곡선은 그런 18일 중 11일에 스티프닝했으며, 이는 사후에 정한 구분이다.
인상 국면에서 국채 헤지가 작동하나?
충격에 따라 달라질 수 있다. 우리 데이터에서 큰 하락 4건이 Fed 인상 이후에 나왔고, 2년물은 3건에서 하락했으며 2022년 8월 CPI 발표일인 2022-09-13에는 17bp 상승했고, 곡선은 4건 중 1건에서만 스티프닝했다.
11.45bp 하락은 확인되었나?
부분적으로만 확인되었다. FRED의 2026-11-05 2년물이 반영되지 않았으므로 2년물 수준은 시장 호가 한 곳인 investingLive 시황에서 나온다. 6bp 스티프닝은 FRED의 T10Y2Y로 확인된다.
다음 시험대는 무엇인가?
오늘 08:30 ET의 10월 고용지표, 이어 화요일 2026-11-10 08:30 ET의 10월 CPI이다.
출처
investingLive Americas FX news wrap 5 Nov: Nasdaq 100 plunges 6.36% as AI selloff spreads: 2년, 5년, 10년, 30년 금리와 변동, 196K 대비 189K의 청구 건수, S&P 500과 다우 종가.
Yahoo Finance, Stock market today, Thursday November 5: 영국은행 8 대 1 인상으로 4%, VIX 28.18, 10년물 헤더 4.8370.
TradingKey, US NFP Preview: October employment: Fed의 10월 인상 중단, 여전히 12월 인상에 베팅, 고용 컨센서스.
Federal Reserve, FOMC meeting calendars: 2026-10-27~28일 및 2026-12-08~09일 회의.
Federal Reserve, FOMC statement of 2026-10-28: 10 대 2 투표로 범위를 3-3/4~4%로 동결.
BLS, Schedule of Selected Releases 2026: 고용 보고서 2026-11-06, CPI 2026-11-10, PPI 2026-11-13, 모두 08:30 ET.
BLS, Consumer Price Index, August 2022: 2022-09-13 발표, 12개월간 물가 8.3% 상승.
Kiplinger, What to Expect From the October Jobs Report: 고용 59,000건 컨센서스와 실업률 4.2%.
Kresmion note, 2026-11-05: 목요일에 앞서 있었던 AI 및 데이터센터 매도세의 배경.