
Kresmion Research 작성, 2026년 11월 12일
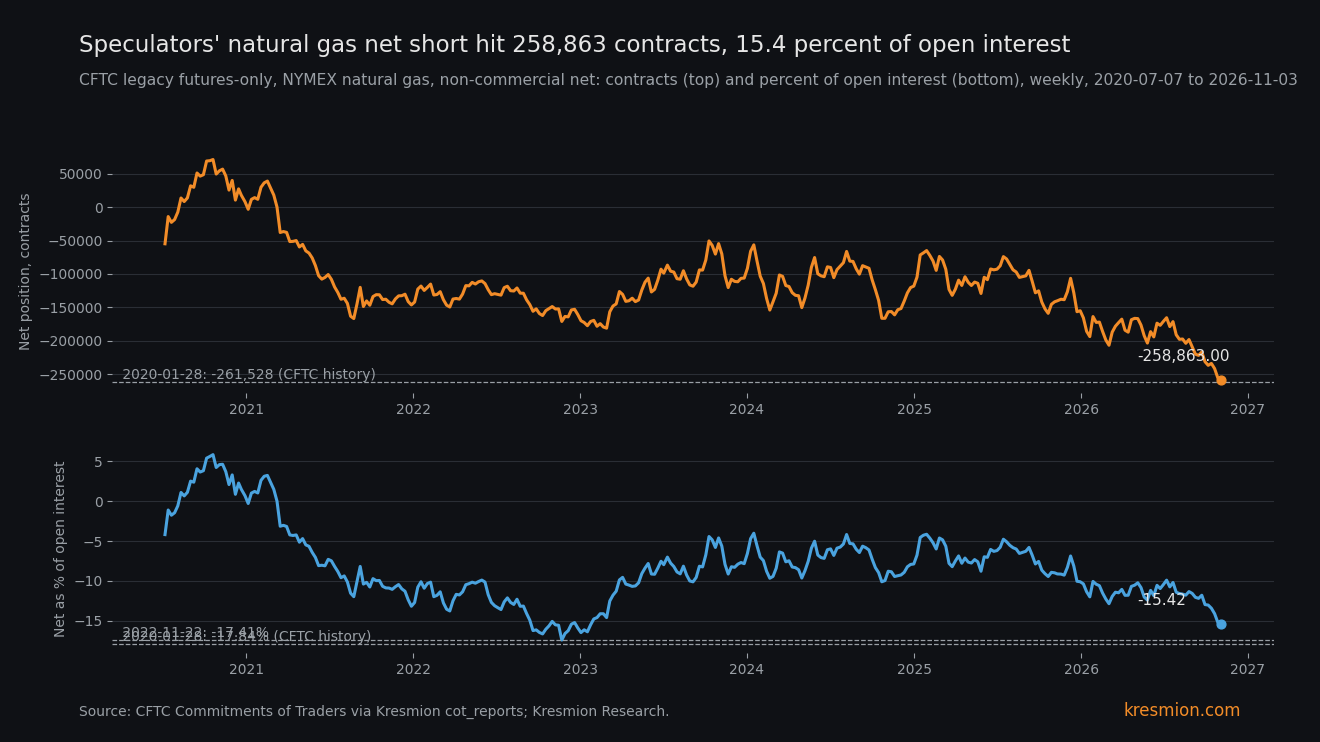
투기 세력은 2020년 1월 이후 가장 큰 천연가스 순매도 포지션인 258,863계약을 보유하고 있으며, 12월물은 이후 5거래일간 13.85% 상승했다. 이 수치는 11월 3일 화요일 기준 CFTC 레거시 선물 전용(futures-only) 보고서에서 나온 것으로, NYMEX 헨리 허브의 비상업 트레이더(통상 투기 세력이라 부르는 집단)가 258,863계약 순매도였다. 이는 2020년 7월 7일에 시작하는 당사 cot_reports 테이블의 331주 가운데 가장 깊은 수준이다. 2020년 1월 28일의 261,528계약보다는 2,665계약 적으므로 사상 최대는 아니다. 선물시장이 커졌기 때문에 미결제약정 대비 비중으로 보면 당사 테이블의 이전 16개 주가 더 깊었고, 2019년부터 2020년까지의 CFTC 이력에서는 14개 주가 더 있다. 당사는 전망을 내놓지 않는다.
핵심 요약
| 항목 | 수치 |
|---|---|
| 순포지션, 11월 3일 | -258,863계약: 매수 279,879, 매도 538,742, 미결제약정 1,678,554. 전주 -255,164 (cot_reports) |
| 순위 | 2020년 7월 7일 이후 331주 중 1위. 해당 기간 순포지션 중앙값은 -122,564. 2019년 6월부터 주 단위로 확인한 CFTC 주간 이력에서는 2020년 1월 28일만 -261,528로 더 깊었음 (cftc_history). 2019년 이전은 소규모 표본만 확인함 |
| 미결제약정 대비 비중 | -15.42%. 331주 중 17주가 이 수준 이하이며, 당사 테이블의 이전 16개 주는 모두 2022년 9월 20일부터 2023년 1월 24일 사이이고 가장 깊은 값은 2022년 11월 22일의 -17.41%. CFTC 이력에서는 2019년 8월 13일부터 2020년 3월 3일 사이에 14개 주가 더 깊음 |
| 형성 과정, 10월 13일부터 11월 3일 | 매도 +27,836, 매수 +2,551, 순매도 25,285 확대 (cot_reports) |
| 12월물 (NGZ26) | 10월 13일 3.602, 11월 3일 2.895 (-19.63%), 11월 10일 3.296 (+13.85%). 근월물이 12월물인 NG=F는 11월 12일 04:57 UTC에 3.270 USD/MMBtu (futures_curve, commodity_prices) |
| 재고, 10월 30일로 끝나는 주 | 3,801 Bcf, 주차를 맞춘 당사 5년 평균 3,761.4보다 1.05% 높고 전년 동기보다 2.66% 낮음 (eia_inventories) |
데이터가 보여주는 것
CFTC는 매주 금요일에 직전 화요일 기준 포지션을 담은 투자자 약정(Commitments of Traders) 보고서를 발표한다. 당사 cot_reports 테이블은 11월 3일까지, futures_curve 테이블은 11월 10일까지, EIA 재고 테이블은 10월 30일로 끝나는 주까지의 데이터를 담고 있다. 11월 3일 보고서에서 비상업 매수는 279,879, 매도는 538,742로, 미결제약정 1,678,554계약에 대해 258,863계약 순매도였다. 전주는 255,164였으므로 최근 주간 변화는 3,699계약이다.
마지막 구간은 신규 매도였다. 10월 13일부터 11월 3일까지 매도는 27,836 증가(510,906에서 538,742)했고, 매수는 2,551 증가(277,328에서 279,879)에 그쳤다. 같은 3주 동안 2026년 12월 헨리 허브 선물은 3.602에서 2.895로 19.63% 하락했다. 그 사이 종가는 10월 26일 3.022, 10월 27일 3.004, 11월 2일 2.856이었으며, 11월 2일이 당사가 조회한 구간의 저점이다.
더 긴 흐름은 다르게 보인다. 9월 22일부터 11월 3일까지 순매도는 42,333계약 확대됐지만, 그 대부분인 26,483계약, 즉 변화의 62.6%는 매수 포지션이 빠져나간 데서 왔다. 매도는 15,850 늘었고, 미결제약정은 1,837,146에서 1,678,554로 줄었다.
측정일 이후 12월물은 2.895에서 11월 9일 3.218, 11월 10일 3.296으로 올라 13.85% 상승했다. NG=F는 11월 12일 04:57 UTC에 3.270이었으며, 이는 12월물의 11월 3일 종가보다 12.95% 높다. 순매도의 대부분인 233,578계약은 12월물이 3.602였던 10월 13일에 이미 형성돼 있었고, 9월 16일부터 그 날짜까지 12월물은 3.305 아래에서 마감한 적이 없으므로 그 매도 포지션은 오늘의 3.296보다 높은 가격에서 열렸다. 이후 추가된 25,285 가운데 7,694는 10월 20일로 끝나는 주에 들어왔고 종가는 3.301에서 3.559로, 역시 3.296보다 높았다. 오늘 가격보다 낮은 종가, 즉 3.182에서 2.856 사이에서 추가된 것은 10월 20일 이후의 17,591뿐이다. 어떤 트레이더가 늘리고 줄였는지는 데이터로 알 수 없다.
메커니즘
재고는 공급 과잉을 뒷받침하지 않았다. 10월 30일 Lower 48 작업가스(working gas)는 3,801 Bcf로, 주차를 맞춘 2021년부터 2025년 평균 3,761.4보다 1.05% 많았고, 이는 5년 범위 3,580에서 3,931 안에 있다. 일주일 전인 10월 23일에는 3,724 대 3,725.4였다. 1년 전에는 3,905였다. 5년 평균은 ISO 주차 기준으로 맞춘 당사 자체 수치로, 달력상 최대 6일 늦은 시점이 될 수 있어 당사 평균은 다소 높을 가능성이 있다. EIA가 발표하는 수치와도 다를 수 있다.
재고가 평년 수준 근처인 상태에서 가격이 하락하는 가운데 매도가 늘어난 것은 가격을 따라가는 매도와 부합한다. 이 보고서는 매매 스타일을 구분하지 않으므로, 추세추종 펀드, 스프레드 트레이더, 헤저 중 누가 매도했는지는 데이터로 알 수 없다. 가격을 따라가는 매도는 공급 과잉으로 설명할 필요가 없다. 여기에는 2차적 결과도 있다. 11월 3일 2.895에 열린 매도 포지션은 11월 10일 3.296에서 평가손실 상태였으므로, 11월 3일 보고서만으로는 후반에 추가된 포지션이 아직 남아 있는지 알 수 없다. 포지션이 가격에 미치는 영향이 어느 방향으로 얼마나 큰지도 데이터로 알 수 없다.
두 번째 결과는 분모와 관련된다. 미결제약정 1,678,554는 2020년 1월 28일의 1,465,557보다 14.5% 많다. 당사 테이블에서 최대라는 집계의 일부는 시장이 더 커진 결과이며, 그래서 아래에서 미결제약정 대비 비중을 함께 제시한다.
세 번째는 가격 시계열의 데이터 함정이다. NG=F의 연속 차트는 월물을 이어 붙인다. 10월 26일 NG=F가 보여준 2.602는 만기가 다가오던 11월물이었고, 그날 12월물은 3.022로 마감했다. 당사 내부 브리프 하나가 10월 26일 저점 대비 26.7% 상승이라고 인용했다. 이는 만기 임박 11월물(2.602)과 12월물(3.296)을 비교한 것이다. 12월물만 보면 상승률은 9.07%(3.022에서 3.296)이고, 9월 16일 이후로는 12월물이 3.46% 하락(3.414에서 3.296)했다. 11월 10일 2027년 1월물(NGF27)은 3.655로 12월물보다 10.89% 높았다. 이 격차가 10.89% 근처에 머문다면, 연속 NG=F 차트는 11월 하순 롤오버 때 가격 변화 없이 그 정도 크기의 점프를 보이게 된다. 그 이유는 콘탱고와 백워데이션 해설에서 다룬다.
다른 설명
커브 포지셔닝. 레거시 보고서는 모든 월물을 합산한다. 겨울-봄 스프레드(2027년 1월물 3.655에서 2027년 4월물 2.469를 뺀 값)는 11월 10일 1.186으로, 11월 3일의 1.007(3.392와 2.385)에서 올랐다. 매도 포지션의 일부는 겨울 매수 포지션에 맞서 보유한 봄과 여름 레그일 수 있으며, 이는 방향성 베팅이 아닌 커브에 대한 견해다. 레거시 보고서로는 이를 분리할 수 없다.
NYMEX 선물 밖의 헤지. 이 수치는 선물 전용이다. 옵션과 ICE 헨리 허브 유사 계약은 제외되므로, 일부 매도는 다른 곳에서 보유한 롱 옵션이나 스왑 익스포저를 헤지하는 것일 수 있다.
시장 성장. 분모 부분에서 보듯 시장이 커지면 집계 수치도 커진다.
공급 관점. 트레이더들이 재고에는 아직 나타나지 않은 생산이나 온화한 날씨에 맞춰 포지션을 잡았을 수 있다. 당사는 생산, LNG 피드가스, 날씨를 조회하지 않았으므로 보유한 데이터로는 이를 검증할 수 없다.
기저율
당사 구간 안에서 331주 중 1위다. 순포지션이 -258,863 이하인 주는 현재 주 하나뿐이다. 2019년 6월부터 주 단위로 확인한 CFTC 주간 이력에서 더 깊은 주는 2020년 1월 28일(-261,528, 미결제약정의 17.84%)뿐이다. 2020년 2월 4일부터 2026년 10월 13일까지는 더 깊은 주가 없었고, 2020년 2월 4일 자체는 -246,701이었다. 2019년 이전에는 약 250주의 소규모 표본만 확인했다. 표본에서 가장 깊은 계약 수는 2015년 2월 10일의 -239,751이었으나, 표본에 포함되지 않은 주는 더 깊을 수 있다.
미결제약정 대비 비중으로 보면 그림이 완화된다. 순매도는 -15.42%이고 331주 중 17주가 이 수준 이하로, 당사 구간의 약 5번째 백분위다. 당사 테이블의 이전 16개 주는 모두 2022년 9월 20일부터 2023년 1월 24일 사이이고, CFTC 이력은 2019년 8월 13일부터 2020년 3월 3일 사이에 14개 주를 더한다. 표본으로 확인한 2019년 이전 주는 -26.35%(2011년 2월 1일), -26.47%(2011년 3월 22일), -23.66%(2015년 2월 10일)였다.
탐색 범위도 중요하다. 내부 스크린은 cot_reports 테이블의 20개 COT 시장을 두 가지 척도로 살폈으며, 비교는 대략 40회였다. 유로 역시 331주 중 1위였고 뉴질랜드 달러는 4위였으나, 20개 시장 스캔에서 1위가 나오는 빈도는 계산하지 않았다. 같은 주에 두 시장이 1위에 오른 것은 독립적인 극단치가 아니라 공통된 포지셔닝 요인을 가리킬 수도 있다. 그래서 당사는 계약 수 옆에 미결제약정 대비 비중을 함께 둔다.
가격 측면에서 5거래일간 13.85% 상승은 가스로서는 평범하다. 연속 NG=F 시계열에서 2021년 11월 8일 이후 5행 구간 1,274개 중 113개(8.9%)가 그 이상 올랐고, 표준편차는 11.32%였다. 이 시계열에는 롤오버 점프와 주말 복사 행이 포함되어 있어 기저율은 근사치다.
독립성에 대해: 포지션(CFTC), 계약 가격(벤더 피드를 통한 CME 데이터), 재고(EIA)는 발표 주체가 세 곳으로 서로 다르다. 그래도 트레이더가 가격에 반응하므로 가격과 포지셔닝은 구조상 함께 움직이며, 그 동행은 수렴이 아니다. 두 개의 내부 스크린이 이 극단치를 각각 찾아냈지만 같은 테이블에서 나온 것이므로 하나의 관측으로 센다.
반대 증거
이를 극단이라 부르는 데 대한 가장 강한 반론은 분모다. 미결제약정 대비 -15.42%에서는 당사 테이블의 16개 주가, 모두 2022년 말과 2023년 초에 걸쳐, -17.41%까지 더 깊었고, CFTC 이력은 2019년부터 2020년까지 14개 주를 더한다. 2020년 1월의 정점은 -17.84%였으며, 2011년과 2015년의 소규모 표본 CFTC 주들은 -23.7에서 -26.5%까지 갔다. 시장 규모에 비추면 이 매도 포지션은 2019-20년, 2022-23년, 그리고 표본으로 확인한 2011년과 2015년 주들보다 작지만, 당사 테이블 331주 중에서는 여전히 17번째로 깊어 상위 약 5%에 해당한다.
두 번째는 최근 주간 변화 3,699계약이 작고, 이 스냅샷이 12월물의 13.85% 상승보다 앞선다는 점이다. 11월 3일 수치는 이미 낡았을 수 있다.
판단을 바꿀 수 있는 것
11월 10일 화요일 기준 COT 보고서는 11월 13일 금요일에 나올 예정이며, CFTC가 재향군인의 날 휴일로 일정을 옮기면 11월 16일 월요일이다(일정은 확인하지 않았다). 순매도가 261,528을 넘으면 2020년 1월 28일 수준을 넘어서게 된다. 매도가 줄면서 25,000계약 이상 감소하면 반등 국면에서 포지션이 정리됐다는 뜻이다.
11월 6일과 11월 13일로 끝나는 주의 EIA 재고 보고서도 중요하다. 주차를 맞춘 당사 5년 평균(10월 30일 기준 3,761.4 Bcf)을 크게 웃도는 수치가 나오면 현재는 없는 공급 측 근거를 매도 포지션에 제공하게 된다.
12월물은 11월 하순에 만기가 되고, 이후 근월물은 11월 10일 3.655에 거래된 1월물로 넘어간다. 12월물은 11월 10일 3.296에 결제됐다.
자주 묻는 질문
이것은 천연가스 순매도의 사상 최대인가?
아니다. -258,863계약은 당사 cot_reports 테이블의 331주 중 가장 깊지만, CFTC 주간 이력에서 2020년 1월 28일이 -261,528로 2,665계약 더 깊었다. 2019년 이전은 표본만 확인했으며, 표본에 포함되지 않은 주는 더 깊을 수 있다.
미결제약정이 그림을 바꾸는 이유는?
미결제약정이 2020년 1월보다 14.5% 많으므로, 더 큰 집계 수치는 더 커진 시장에서 나올 수 있다. 미결제약정 대비 비중으로 순매도는 -15.42%이며, 당사 테이블에서 2022년 9월 20일부터 2023년 1월 24일 사이의 이전 16개 주가 더 깊었고, CFTC 이력은 2019년 8월 13일부터 2020년 3월 3일 사이에 14개 주를 더한다.
재고가 매도 포지션을 정당화했는가?
공급 과잉 측면에서는 아니다. 10월 30일 Lower 48 작업가스는 3,801 Bcf로, 주차를 맞춘 당사 5년 평균 3,761.4보다 1.05% 높았고 전년 동기보다 2.66% 낮았다. 매도는 12월물이 19.63% 하락하는 동안 추가됐으며, 이는 가격을 따라가는 매도와 부합한다.
천연가스는 10월 26일 저점에서 26.7% 올랐는가?
아니다. 연속 NG=F 시계열은 그날 만기 임박 11월물을 반영해 2.602를 보였다. 12월물만 보면 가격은 10월 26일 대비 9.07% 올랐고 9월 16일 이후로는 3.46% 내렸다.
매도 포지션이 정리됐는지는 언제 알 수 있는가?
11월 10일 기준 CFTC 보고서는 11월 13일 금요일에 나올 예정이며, 휴일로 일정이 옮겨지면 11월 16일 월요일이다. 11월 6일로 끝나는 주의 재고 데이터도 이번 주에 나온다.
출처
Kresmion, 선물 커브 모니터: 2026년 11월 10일 결제 기준으로 2026년 12월물 3.296, 2027년 1월물 3.655, 근월물 대비 다음 월물 스프레드 +10.89%를 보여주며 당사 futures_curve 테이블과 일치한다.
CFTC Public Reporting, Legacy COT 데이터셋: cftc_history의 바탕이 되는 계약 023651 주간 이력의 출처. 이번에는 데이터셋 내용을 확인하지 않았으므로 모든 수치는 당사 테이블을 인용한다.
EIA, 주간 천연가스 재고 보고서: 당사 eia_inventories 테이블에 있는 Lower 48 작업가스 시계열의 발표 기관. EIA 자체의 5년 평균은 확인하지 않았다.
Kresmion, 콘탱고와 백워데이션 해설: 연속 선물 시계열이 롤오버 때 점프하는 이유. 팩트체크 중에 조회함.
Kresmion, COT 포지셔닝 도구: 2026년 11월 3일 CFTC 주간 기준 천연가스 투기 세력은 258,863계약 순매도, 미결제약정 대비 -15.4%로 당사 cot_reports 테이블과 일치한다.
Kresmion, 원자재 페이지: 실시간 원자재 현황.