
작성: Kresmion Research, 2026년 11월 17일
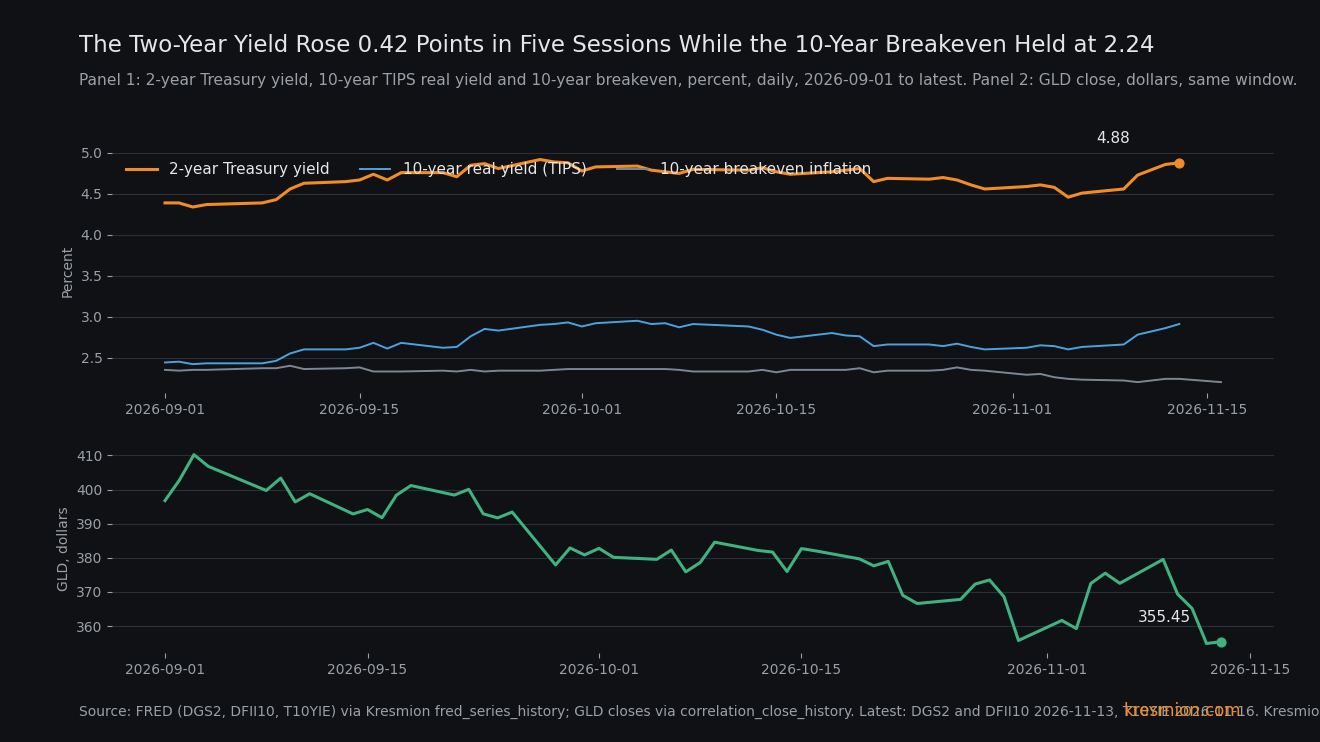
2년물 금리는 5거래일 동안 42bp 상승해 11월 13일 4.88%를 기록했고, 이는 2022년 6월 이후 최대 상승폭이다. 반면 10년 기대인플레이션(breakeven)은 변함이 없었다. 기대인플레이션은 채권시장이 향후 10년간 반영하는 인플레이션율이다. 이 수치는 11월 5일과 11월 13일 모두 2.24%였고, 인플레이션을 제외한 수익률인 10년 실질금리는 31bp 상승했다. 이자를 지급하지 않는 금은 같은 기간 5.52% 하락했다. 먼저 두 가지 단서를 짚는다. 이 구간은 하루짜리 안전자산 선호 저점에서 시작하므로 11월 4일 기준으로는 상승폭이 30bp이고, 2년물 수준 4.88은 9월 28일의 4.92보다 낮다.
핵심 요약
| 항목 | 수치 |
|---|---|
| 미 국채 2년물 금리 (DGS2) | 11월 5일 4.46%에서 11월 13일 4.88%로, 5개 관측치 동안 +0.42포인트 (FRED, Kresmion fred_series_history 경유) |
| 2000년 이후 기준 빈도 | 6,720개의 5개 관측치 구간 중 19개(이번 구간 포함)가 최소 0.42포인트 상승, 약 0.28%, 약 10개 국면. 이번 이전의 마지막 사례는 2022년 6월 15일에 끝남 (fred_series_history) |
| 10년물 명목금리, 실질금리, 기대인플레이션 | 명목 4.84에서 5.15 (+31bp). TIPS 실질금리 2.60에서 2.91 (+31bp). 기대인플레이션 2.24에서 2.24 (FRED) |
| 구간 내 발표 | 10월 비농업 고용 165,000명, 전망치 65,000명 (11월 6일). 10월 CPI +0.4%, 전망치 0.3, 근원 +0.3, 전망치 0.2 (11월 10일) (macro_calendar_events) |
| 금 | 선물 4,113.50에서 3,886.30, -5.52%. GLD 375.49에서 355.45, 6거래일간 -5.34%. 로이터는 월요일 현물 저점을 3,830.74로 보도 |
| 금과 실질금리 | 5일 변동의 상관계수: 2025년 -0.02, 2026년 -0.40 (중첩 관측치 217개) |
데이터가 보여주는 것
Kresmion의 fred_series_history 테이블(11월 17일 조회, DGS2 최신 관측치는 11월 13일)에 따르면 2년물은 11월 5일 4.46%, 11월 6일 4.51, 11월 9일 4.56, 11월 10일 4.73, 11월 12일 4.86, 11월 13일 4.88이었다. 11월 11일은 재향군인의 날이라 데이터가 없으므로, 11월 12일의 13bp 상승은 이틀에 걸친 변동이다. 일별 변동폭은 +5, +5, +17, +13, +2였다.
macro_calendar_events 테이블은 구간 내에 있었던 두 가지 발표를 보여준다. 10월 비농업 고용은 11월 6일 165,000명으로 전망치 65,000명을 웃돌았고, 실업률은 전망치 4.2에 대해 4.1%였다. 11월 10일 발표된 10월 CPI는 전망치 0.3%에 대해 0.4% 상승했고, 근원은 0.2%에 대해 0.3% 상승했다. FRED의 CPIAUCSL 10월 지수는 337.476으로, 9월의 336.298보다 0.35% 높다. 당사 데이터에는 2025년 10월 지수가 없어 전년 대비 변동률은 인용하지 않는다. 연준의 목표 범위 상단은 9월 17일부터 3.75%에서 4.00%로 올랐으며, 올해 유일한 변경이다. 로이터는 11월 16일 CME FedWatch가 12월 25bp 인상을 시사하고 50bp 인상 가능성은 소폭이라고 보도했다. The Weekend Spread는 같은 날 아침 25bp 인상 확률을 93% 이상으로 제시했다.
10년물 국채 금리는 4.84%에서 5.15%로 올랐다. 10년 TIPS 실질금리는 2.60에서 2.91로 같은 31bp 올랐고, 기대인플레이션은 움직이지 않았다. 30년물은 5.25에서 5.47로 22bp 올라 2s10s 스프레드는 0.38에서 0.27포인트로 좁혀졌다. The Weekend Spread에 따르면 월요일 종가는 10년물 5.115%, 2년물 4.819로 각각 4bp, 5bp 하락했다.
금 선물(GC=F, futures_prices)은 11월 5일 4,113.50에서 11월 13일 3,886.30으로 내렸다. GLD는 11월 11일에 주식시장이 열렸기 때문에 6거래일 동안 375.49에서 355.45로 하락했다. 로이터는 월요일 현물 금이 3,830.74로 2025년 10월 2일 이후 최저이자 1월 기록인 5,594.82보다 31.5% 낮다고 보도했다. 금 선물은 월요일 3,851.80에 정산됐고 오늘 05:02 UTC에는 3,876.60에 거래됐다 (commodity_prices). 달러 지수는 101.55에서 103.41로 1.83% 상승했다 (correlation_close_history).
메커니즘
구간 안에서 두 번의 데이터 서프라이즈가 있었고, CPI 발표일의 상승폭(+17bp)이 가장 컸다. 고용 발표일에는 2년물이 5bp 오르는 데 그쳤고, 42bp 중 20bp는 고용이나 CPI 발표가 없는 날에 나타났으므로, 이 데이터만으로는 서프라이즈가 상승분을 얼마나 설명하는지 알 수 없다. 2년물 금리는 연준의 예상 경로와 가장 밀접한 만기라서 재평가가 가장 먼저 나타나는 곳이다. 장기물은 덜 움직였고, 그래서 수익률 곡선이 평탄해졌다. 10년물 구간에서는 상승분 전체가 실질금리를 통해 나타났고 기대인플레이션은 2.24에 머물렀다. 실질금리는 올랐는데 인플레이션 추정치는 오르지 않았다는 점은, 인플레이션 보상은 그대로인 채 연준의 대응이 더 단단해질 것이라는 기대와 부합한다. 한 가지 해석은 투자자들이 강한 지표를 긴축 정책 기대의 근거로 받아들였다는 것이다.
두 번째 논점은 금에 관한 것이다. 실질금리가 높아지면 이자를 주지 않는 자산을 보유하는 비용이 커진다. DFII10과 결합한 correlation_close_history 테이블에서, GLD의 5일 로그 수익률과 10년 실질금리의 5일 변화 간 상관계수는 2025년 248개 관측치에서 -0.023이었고 2026년 217개 관측치에서는 -0.40이다. 8월 17일 이후 62개 관측치에서는 -0.424이다. 2015년부터 2024년까지 연도별 수치는 -0.19에서 -0.77 사이였으므로 2025년이 이례적이었고 2026년은 과거의 관계로 돌아간 것으로 보인다. 금이 다시 실질금리와 반대로 움직이고 있어서, 이번 하락은 같은 연준 재평가를 보여주는 부분적인 두 번째 지표이며 이번 주 독립적인 안전자산 신호로는 약하다. 상관계수 -0.40은 실질금리가 5일 금 변동 분산의 약 16%를 설명한다는 뜻이므로 전체가 아닌 부분적인 해석이다. 이 구간들은 서로 겹치므로 연도별 수치는 정밀도를 과대평가한다.
다른 설명
안전자산 선호 되돌림. 11월 5일 2년물은 주식이 하락하는 가운데 4.58에서 4.46으로 12bp 내렸다(당사 11월 6일 노트에서 그날을 다뤘다). 42bp 중 일부는 이 수요가 되돌려진 것이다. 11월 4일부터 보면 상승폭은 6개 관측치에 걸쳐 30bp이고, 실질금리는 2.64에서 27bp 올랐으며, 기대인플레이션은 2.26에서 0.02 내렸다.
에너지발 인플레이션 우려. 10년 기대인플레이션은 확대되지 않았으며(2.24에서 2.24, 11월 16일 2.20), 이는 장기 인플레이션 공포에 불리한 근거다. 당사 데이터에는 1년 또는 5년 기대인플레이션이 없어 단기 우려는 검증할 수 없다.
금 자체의 요인들. 달러 지수는 1.83% 올랐다. 로이터는 MKS PAMP가 금을 단기적으로 "유동성 자산"이라고 말했다고 인용하는데, 이는 주식 손실 후 현금 확보를 위한 매도와 부합한다(S&P 500은 당사 11월 6일 노트에 따르면 11월 5일 4.36% 하락했다). 다만 11월 5일부터 11월 12일 사이 S&P 500은 오르고 금은 내렸으므로 이 해석은 약해진다. 또한 금 하락의 대부분이 월요일 이전에 나타났기 때문에 월요일만으로는 설명되지 않는다. 로이터는 또 중앙은행이 1월부터 9월까지 675톤을 매입했고(세계금협회), 금 ETF에 3분기 211톤이 유입됐으며, 폴란드가 700톤 목표에 도달했다고 보도한다. 이들 요인은 서로 겹치며, 금 하락 중 실질금리, 달러, 현금 확보가 각각 얼마나 기여했는지는 데이터로 알 수 없다.
포지셔닝. 11월 10일자 CFTC 보고서에서 투기 세력의 금 순매수는 190,107계약으로 미결제약정 404,725의 46.97%였고, 11월 3일의 179,548보다 늘었으며 8월 25일 정점 243,334보다는 낮았다(cot_reports). 이 보고서는 금 하락 대부분보다 앞선 시점이다. GLD의 모델링된 딜러 감마는 11월 16일 -10억 0.04억 달러 수준인 -1.004 billion이었는데, 현물 352.90은 제로 감마 수준 365.59보다 낮았다. 8월 19일 이후 56개 스냅샷 중 19개가 음수였고 1개가 더 낮았으며(11월 12일 -1.037 billion 달러), 이는 딜러 헤지가 금리에 따른 움직임을 증폭시킬 수 있음을 시사한다.
기준 빈도
2000년 1월 1일 이후 DGS2의 6,720개 5개 관측치 구간 중 이번 구간을 포함해 19개가 최소 0.42포인트(소수 둘째 자리 반올림) 상승했고, 이는 약 0.28%다. 이들은 약 10개 국면에 몰려 있다: 2001년 4월과 11월, 2002년 3월, 2008년 3월, 4월, 6월, 2009년 6월, 2022년 2월과 6월, 그리고 이번이다. 11월 13일 이전의 마지막 사례는 2022년 6월 15일에 끝났다. 2000년 이후 5개 관측치 변동의 표준편차는 0.1164포인트이므로 0.42는 약 3.6 표준편차다. 1976년 6월 1일부터의 FRED 전체 이력에서는 205개 구간이 해당하며 대부분 1978년부터 1987년 사이다. 11월 6일부터의 4개 관측치 구간은 0.37포인트이며, 2000년 이후 23개의 4개 관측치 구간이 이와 같거나 이를 넘었다(표준편차 0.1048).
2년물이 빠르게 움직일 때 기대인플레이션이 변하지 않는 경우는 흔하다. 2003년 이후 상승폭이 0.42 이상인 이전 5개 관측치 구간 12개는 서로 겹치며 약 6개 국면을 이룬다. 이 구간들에서 10년 기대인플레이션은 -0.13에서 +0.19포인트 사이로 움직였다. 2022년 6월 구간에서는 0.02에서 0.13 하락했고 실질금리는 0.35에서 0.64 상승했다. 따라서 이런 배분은 연준 재평가에서 평범하다.
금의 경우 GLD의 6거래일 수익률 -5.34%는 2004년 말 이후 5,526개 구간 중 이번을 포함해 128개에서 같거나 더 나빴다(2.3%, 표준편차 2.77%). 11월 이전의 가장 최근 사례는 2026년 9월 28일이다. 장기 이력에서는 드물지만 2026년에는 일상적이므로, 금의 움직임은 올해 기준으로 평범하고 금리 움직임은 그렇지 않다. 10년 실질금리 2.91은 2009년 이후 8일 동안 같거나 그 이상이었고, 최대치는 2026년 10월 5일의 2.95다.
이 노트는 여러 테이블에 걸친 약 15개 발견 사항을 선별한 데서 나왔고, 이 건에 대해서는 약 30개의 쿼리를 실행했다. 비교가 이렇게 많으면 350분의 1 사건도 우연히 나타나므로, 우리는 FRED의 긴 이력에 의존한다. 구간 시작일은 데이터를 본 뒤에 골랐기 때문에 11월 4일과 11월 6일 시작 결과를 함께 제시한다.
반대 증거
2년물 수준은 극단적이지 않다. 4.88은 9월 28일의 2026년 고점 4.92보다 낮고, 2026년에 4.88 이상이었던 날은 4일이며 11월 13일 이전의 마지막은 9월 30일이었다. 이 움직임은 하루짜리 안전자산 선호 저점에서 시작됐다. 월요일 2년물은 엠파이어스테이트 지수가 전망치 18.0에 대해 7.8로 발표된 뒤 5bp 하락했고, 기대인플레이션은 2.20으로 내렸다. 11월 13일 PPI는 전망치 0.4%에 대해 0.3%였다. 이렇게 보면 채권시장은 안전자산 수요를 한 바퀴 돌려놓았고, 11월 13일에는 9월 28일 수준과 4bp 이내에 있었다.
금의 경우 11월 10일 CFTC 보고서는 그 주에 투기 세력이 매수를 늘렸음을 보여주지만(매수 측 220,530에서 226,234), 순매수는 이미 8월 25일 정점 243,334보다 21.9% 낮았고, 보고서가 하락 대부분보다 앞서므로 금리 주도의 움직임이 청산을 불렀는지는 보여줄 수 없다. 이 정도 규모의 6거래일 하락은 9월 28일에 마지막으로 있었다.
판단을 바꿀 수 있는 것
10월 소매판매가 오늘 8:30 ET에 발표된다(DB 컨센서스 +0.2%, 이전 +0.8). 2년물이 하락하는 가운데 약한 수치가 나오면 연준 경로 해석보다 안전자산 및 성장 해석에 힘이 실린다. 월러 이사는 9:10 ET에 발언하고, 10월 FOMC 의사록은 수요일 오후 2:00 ET에 나온다. 다음으로 중요한 것은 DGS2와 DFII10의 11월 16일과 17일 수치다. 기대인플레이션이 2.20에서 2.24 부근에 머문 채 실질금리가 10월 고점 2.95를 넘으면 실질금리 경로가 강화되고, 반대로 기대인플레이션이 확대되면 인플레이션 우려 해석이 힘을 얻는다. 11월 20일 금요일 발표될 11월 17일자 CFTC 보고서는 금 순매수 190,107이 줄었는지 보여줄 것이다. 2년물이 11월 4일 수준인 4.58 아래로 마감하면 이번 움직임 중 데이터 주도 부분은 지워진다. The Weekend Spread에 따르면 2년물은 월요일 4.819%로 마감했다.
자주 묻는 질문
인플레이션 기대가 올랐는가?
10년 기대인플레이션에서는 아니다. 이 값은 11월 5일과 11월 13일에 2.24%였고 11월 16일에 2.20%였다. 10년물 금리의 31bp 상승은 2.60%에서 2.91%로 오른 실질금리를 통해 나타났다.
2년물 금리의 42bp 상승은 얼마나 드문가?
2000년 이후 6,720개의 5개 관측치 구간 중 이번을 포함해 19개가 그 이상 올랐으며, 이는 약 0.28%이고 약 10개 국면이다. 이번 이전의 마지막 사례는 2022년 6월 15일에 끝났다. 11월 4일부터 재면 상승폭은 30bp다.
금은 왜 하락했는가?
금은 이자를 지급하지 않으므로 실질금리가 높아지면 보유 비용이 커진다. 10년 실질금리와의 5일 상관계수는 2025년 -0.02에 비해 2026년 -0.40이다. 달러와 현금 확보도 부합하며, 이는 실질금리와 겹친다.
금의 하락은 안전자산 신호인가?
금이 다시 실질금리와 반대로 움직이고 있으므로 금의 하락은 같은 연준 재평가의 부분적인 두 번째 지표로 보인다. GLD의 6거래일 5.34% 하락도 2026년에는 평범하다.
다음 일정은?
오늘 소매판매와 월러 이사 발언, 11월 18일 수요일 오후 2:00 ET의 FOMC 의사록, 11월 20일 금요일의 CFTC 보고서다.
출처
FRED, DGS2, 2-Year Treasury Constant Maturity: 2년물 시계열의 출처. 수치는 Kresmion의 fred_series_history 사본(최신 관측치 11월 13일)에서 가져왔으며 이 페이지는 직접 가져오지 않았다.
FRED, DFII10, 10-Year TIPS real yield: 실질금리 시계열과 10월 5일 고점 2.95의 출처. 수치는 fred_series_history에서 가져왔다.
FRED, T10YIE, 10-Year Breakeven Inflation Rate: 기대인플레이션 시계열의 출처, 11월 5일과 13일 2.24, 11월 16일 2.20. 수치는 fred_series_history에서 가져왔다.
FRED, DFEDTARU, Fed funds target range upper limit: 2026년 9월 17일부터 적용된 3.75%에서 4.00%로의 인상. 수치는 fred_series_history에서 가져왔다.
Reuters via KELO, November 16, 2026: 금 저점 3,830.74, 1월 기록 대비 31.5% 하락, FedWatch 12월 인상, 중앙은행 및 ETF 수요, 폴란드.
The Weekend Spread, The Close: Monday, November 16, 2026: 2년물과 10년물의 월요일 종가, 금 정산가, 93% 이상의 FedWatch, 화요일 일정.
Kresmion note, November 6, 2026: 이번 구간의 시작점인 11월 5일 안전자산 선호 저점.