
Kresmion Research tarafından, 17 Kasım 2026
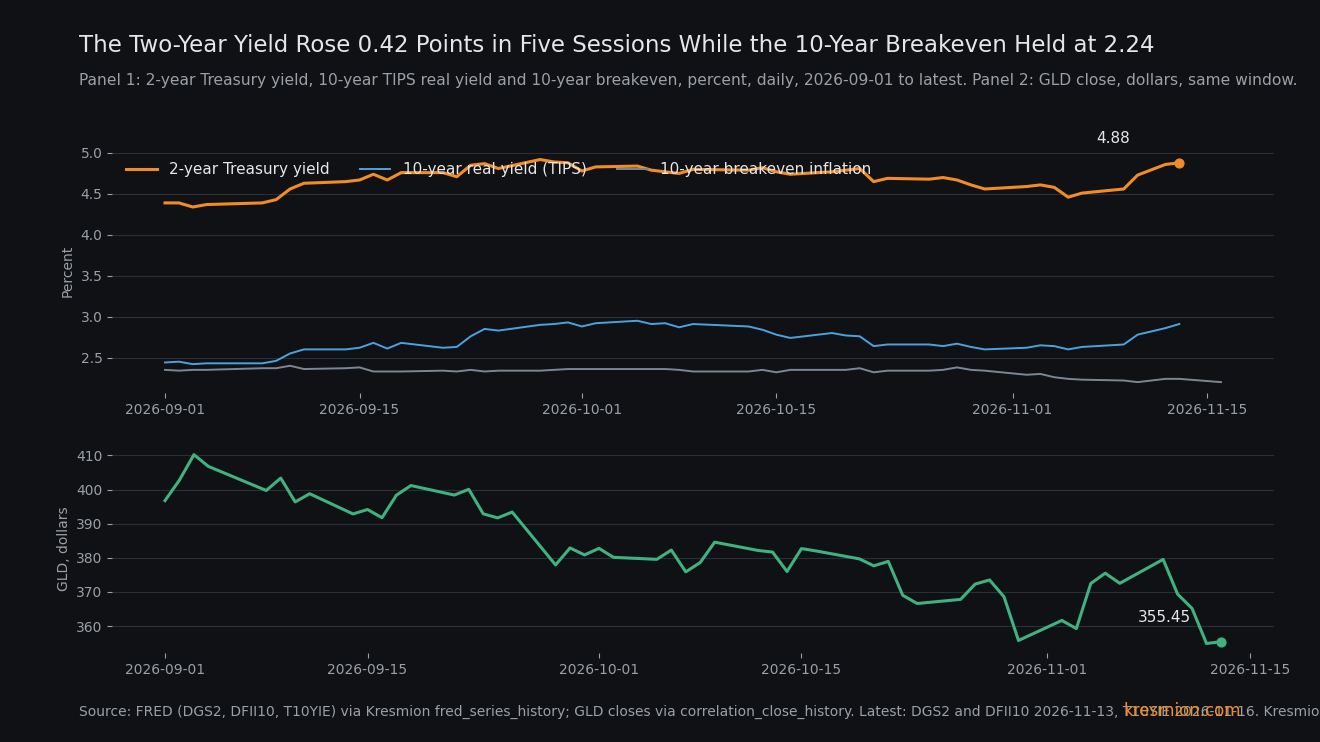
2 yıllık tahvil faizi beş seansta 42 baz puan artarak 13 Kasım'da %4,88'e yükseldi. Bu, Haziran 2022'den bu yana en sert artış oldu. 10 yıllık başabaş enflasyon ise değişmeden kapandı. Başabaş enflasyon, tahvil piyasasının on yıl boyunca fiyatladığı enflasyon oranıdır. Hem 5 Kasım'da hem de 13 Kasım'da %2,24 idi; enflasyon sonrası getiri olan 10 yıllık reel faiz ise 31 baz puan yükseldi. Getiri sağlamayan altın aynı dönemde %5,52 düştü. Önce iki uyarı: Pencere, tek günlük bir güvenli liman dibinde başlıyor; dolayısıyla 4 Kasım'dan itibaren artış 30 baz puandır. Ayrıca 2 yıllık faizin 4,88'lik seviyesi, 28 Eylül'deki 4,92 seviyesinin altındadır.
Önemli çıkarımlar
| Ne | Rakam |
|---|---|
| 2 yıllık ABD Hazine faizi (DGS2) | 5 Kasım'da %4,46 iken 13 Kasım'da 4,88, beş gözlemde +0,42 puan (FRED, Kresmion fred_series_history aracılığıyla) |
| 2000'den beri temel oran | 6.720 beş gözlemlik pencerenin 19'u (bu dahil) en az 0,42 puan yükseldi, yaklaşık %0,28, yaklaşık 10 dönemde. Bundan önceki son pencere 15 Haziran 2022'de sona erdi (fred_series_history) |
| 10 yıllık nominal, reel, başabaş | Nominal 4,84'ten 5,15'e (+31 bp). TIPS reel faizi 2,60'tan 2,91'e (+31 bp). Başabaş 2,24'ten 2,24'e (FRED) |
| Penceredeki veri açıklamaları | Ekim tarım dışı istihdam 165.000, beklenti 65.000 (6 Kasım). Ekim TÜFE +%0,4, beklenti 0,3, çekirdek +0,3, beklenti 0,2 (10 Kasım) (macro_calendar_events) |
| Altın | Vadeli 4.113,50'den 3.886,30'a, -%5,52. GLD 375,49'dan 355,45'e, altı seansta -%5,34. Reuters, Pazartesi spot dibini 3.830,74 olarak bildirdi |
| Altın ve reel faizler | 5 günlük hareketlerin korelasyonu: 2025'te -0,02, 2026'da -0,40 (217 örtüşen gözlem) |
Veriler ne gösteriyor
fred_series_history tablomuz (17 Kasım'da sorgulandı, son DGS2 gözlemi 13 Kasım) 2 yıllık faizi 5 Kasım'da %4,46, ardından 6 Kasım'da 4,51, 9 Kasım'da 4,56, 10 Kasım'da 4,73, 12 Kasım'da 4,86 ve 13 Kasım'da 4,88 olarak gösteriyor. Gaziler Günü nedeniyle 11 Kasım satırı yok; bu yüzden 12 Kasım'daki 13 baz puanlık adım iki takvim gününü kapsıyor. Günlük adımlar +5, +5, +17, +13 ve +2 oldu.
macro_calendar_events tablomuz pencerenin içine düşen iki veri açıklamasını gösteriyor. Ekim tarım dışı istihdamı 6 Kasım'da 65.000 beklentisine karşı 165.000 geldi; işsizlik oranı beklenen 4,2'ye karşı %4,1 oldu. 10 Kasım'daki Ekim TÜFE'si 0,3 beklentisine karşı %0,4 arttı, çekirdek ise 0,2'ye karşı %0,3 arttı. FRED'in Ekim CPIAUCSL endeksi 337,476, Eylül'ün 336,298 değerine göre %0,35 yüksek. Kopyamızda Ekim 2025 endeksi yok, bu yüzden yıllık değişim vermiyoruz. Fed'in hedef aralığının üst sınırı 17 Eylül itibarıyla %3,75'ten 4,00'a yükseldi; bu, yılın tek değişikliği. Reuters 16 Kasım'da CME FedWatch'ın Aralık'ta 25 baz puanlık bir artışı ve küçük bir ihtimalle 50 baz puanı fiyatladığını bildirdi. The Weekend Spread aynı sabah 25 baz puanlık artış ihtimalini %93'ün üzerinde gösterdi.
10 yıllık Hazine faizi %4,84'ten %5,15'e çıktı. 10 yıllık TIPS reel faizi 2,60'tan 2,91'e çıktı, yani aynı 31 baz puan; başabaş ise hareket etmedi. 30 yıllık faiz 5,25'ten 5,47'ye, 22 baz puan yükseldi; böylece 2s10s farkı 0,38'den 0,27 puana daraldı. The Weekend Spread'e göre Pazartesi kapanışları 10 yıllık için %5,115, 2 yıllık için 4,819 oldu; sırasıyla 4 ve 5 baz puan düşüş.
Altın vadelileri (GC=F, futures_prices) 5 Kasım'da 4.113,50'den 13 Kasım'da 3.886,30'a geriledi. 11 Kasım'da hisseler işlem gördüğü için GLD altı seansta 375,49'dan 355,45'e düştü. Reuters, spot altının Pazartesi 3.830,74 olduğunu, bunun 2 Ekim 2025'ten bu yana en düşük seviye ve Ocak'taki 5.594,82'lik rekorun %31,5 altında olduğunu bildirdi. Altın vadelileri Pazartesi 3.851,80'den uzlaştı ve bugün 05:02 UTC'de 3.876,60'tan işlem gördü (commodity_prices). Dolar endeksi 101,55'ten 103,41'e, yani %1,83 yükseldi (correlation_close_history).
Mekanizma
Pencerenin içine iki veri sürprizi düştü ve en büyük adım TÜFE gününde geldi (+17 bp). Tarım dışı istihdam gününde 2 yıllık faiz yalnızca 5 bp yükseldi ve 42 baz puanın 20'si istihdam ya da TÜFE olmayan günlerde geldi; dolayısıyla veri, artışın ne kadarının sürprizlerle açıklandığını söyleyemez. 2 yıllık faiz, beklenen Fed patikasına en çok bağlı vadedir, bu yüzden yeniden fiyatlama ilk orada görünür. Uzun vadeli faizler daha az hareket etti, eğrinin düzleşmesinin nedeni budur. 10 yıllık noktada artışın tamamı reel faizden geldi ve başabaş 2,24'te kaldı. Reel faiz yükseldi, enflasyon tahmini yükselmedi; bu, enflasyon telafisi değişmeden daha sert bir Fed tepkisi beklentisiyle uyumludur. Bir okuma, yatırımcıların sıcak verileri daha sıkı para politikası beklemek için bir gerekçe olarak gördüğüdür.
İkinci dereceden nokta altınla ilgili. Daha yüksek bir reel faiz, hiçbir getiri sağlamayan bir varlığı elde tutmanın maliyetini artırır. DFII10 ile birleştirilmiş correlation_close_history tablomuzda, 5 günlük GLD logaritmik getirilerinin 10 yıllık reel faizdeki 5 günlük değişimlerle korelasyonu 2025'te 248 gözlemde -0,023 idi, 2026'da 217 gözlemde -0,40. 17 Ağustos'tan beri 62 gözlemde -0,424. 2015 ile 2024 arasında yıllık değer -0,19 ile -0,77 arasında değişti; yani 2025 aykırı değerdi ve 2026 eski ilişkiye dönüş gibi görünüyor. Altın yeniden reel faizlere karşı işlem görüyor; bu da düşüşünü aynı Fed yeniden fiyatlamasının kısmi ikinci bir göstergesi ve bu hafta için zayıf bir bağımsız güvenli liman sinyali yapıyor. -0,40'lık korelasyon, reel faizlerin 5 günlük altın hareketlerindeki varyansın yaklaşık %16'sını açıkladığı anlamına gelir; yani bu kısmi bir okumadır, tam değil. Bu pencereler örtüştüğü için yıllık değerler hassasiyetlerini olduğundan yüksek gösterir.
Diğer açıklamalar
Güvenli liman çözülmesi. 5 Kasım'da hisseler düşerken 2 yıllık faiz 12 baz puan, 4,58'den 4,46'ya geriledi (6 Kasım tarihli notumuz o günü ele aldı). 42 baz puanın bir kısmı bu talebin geri dönmesidir. 4 Kasım'dan itibaren artış altı gözlemde 30 baz puandır, reel faiz 2,64'ten 27 baz puan yükselmiştir ve başabaş 2,26'dan 0,02 düşmüştür.
Enerji kaynaklı enflasyon korkusu. 10 yıllık başabaş genişlemedi (2,24'ten 2,24'e, 16 Kasım'da 2,20); bu, uzun vadeli bir korkuya karşı bir argümandır. Verimizde 1 yıllık ya da 5 yıllık başabaş yok, bu yüzden kısa vadeli bir korkuyu test edemez.
Altının kendi adayları var. Dolar endeksi %1,83 yükseldi. Reuters, MKS PAMP'ın altını kısa vadede bir "likidite varlığı" olarak nitelendirdiğini aktarıyor; bu, hisse kayıpları sonrası nakit yaratmak için satışla uyumludur (S&P 500, 6 Kasım notumuza göre 5 Kasım'da %4,36 düştü). Ancak S&P 500 5 Kasım ile 12 Kasım arasında yükselirken altın düştü, bu da bu okumayı zayıflatıyor. Bu, tek başına Pazartesi'yi açıklamaz, çünkü altının düşüşünün çoğu ondan önce geldi. Reuters ayrıca merkez bankalarının Ocak'tan Eylül'e 675 ton aldığını (World Gold Council), altın ETF'lerinin üçüncü çeyrekte 211 ton çektiğini ve Polonya'nın 700 tonluk hedefine ulaştığını bildiriyor. Bunlar örtüşüyor ve veri, altın düşüşünün ne kadarının reel faizlerden, dolardan ya da nakit yaratmadan geldiğini söyleyemez.
Pozisyonlanma. 10 Kasım tarihli CFTC raporunda spekülatörler 190.107 kontratlık net uzun altın pozisyonu tutuyordu; bu, 404.725'lik açık pozisyonun %46,97'si, 3 Kasım'daki 179.548'in üzerinde ve 25 Ağustos'taki 243.334 zirvesinin altında (cot_reports). Bu rapor altın düşüşünün çoğundan öncesine aittir. GLD'deki modellenmiş bayi gamması 16 Kasım'da -1,004 milyar dolardı; spot 352,90 ile sıfır gamma seviyesi olan 365,59'un altındaydı. 19 Ağustos'tan beri 56 anlık görüntünün 19'u negatifti ve 1'i daha düşüktü (12 Kasım'da -1,037 milyar dolar); bu, bayi hedge işlemlerinin faizden kaynaklanan herhangi bir harekete eklenebileceğini ima eder.
Temel oran
1 Ocak 2000'den beri DGS2'deki 6.720 beş gözlemlik pencerenin 19'u, bu dahil, en az 0,42 puan yükseldi (iki ondalığa yuvarlanmış), yaklaşık %0,28. Bunlar yaklaşık 10 dönemde kümeleniyor: Nisan ve Kasım 2001, Mart 2002, Mart, Nisan ve Haziran 2008, Haziran 2009, Şubat ve Haziran 2022 ve bu dönem. 13 Kasım'dan önceki son pencere 15 Haziran 2022'de sona erdi. 2000'den beri beş gözlemlik değişimin standart sapması 0,1164 puandır, yani 0,42 yaklaşık 3,6 standart sapmadır. FRED'in 1 Haziran 1976'dan başlayan tüm geçmişinde 205 pencere koşulu sağlıyor, çoğu 1978 ile 1987 arasında. 6 Kasım'dan dört gözlemlik bir pencere 0,37 puan verir; 2000'den beri 23 dört gözlemlik pencere bunu eşitledi ya da aştı (sd 0,1048).
2 yıllık faizde hızlı hareketlerde yatay bir başabaş yaygındır. 2003'ten beri en az 0,42 artışlı önceki 12 beş gözlemlik pencere örtüşür ve yaklaşık altı dönem oluşturur. Bunlarda 10 yıllık başabaş -0,13 ile +0,19 puan arasında hareket etti. Haziran 2022 pencerelerinde 0,02 ile 0,13 arasında düşerken reel faiz 0,35 ile 0,64 arasında yükseldi. Yani bu ayrışma bir Fed yeniden fiyatlaması için olağandır.
Altın için, GLD'nin altı seanslık -%5,34 getirisi, 2004 sonundan beri 5.526 pencerenin 128'inde eşitlendi ya da aşıldı, bu dahil (%2,3; sd %2,77). Kasım'dan önceki en yakın tarih 28 Eylül 2026'dır. Uzun geçmişte olağandışı, 2026'da ise sıradan; yani altının hareketi bu yıl için sıradan, faiz hareketi değil. 2,91'lik 10 yıllık reel faiz 2009'dan beri 8 günde eşitlendi ya da aşıldı; en yüksek değer 5 Ekim 2026'daki 2,95'tir.
Bu not, birçok tablo üzerinden yaklaşık 15 bulguluk bir taramadan geliyor ve bunun için yaklaşık 30 sorgu çalıştırdık. Bu kadar çok karşılaştırmayla 350'de 1 olasılıklı bir olay tesadüfen ortaya çıkar; bu yüzden uzun FRED geçmişine yaslanıyoruz. Pencere başlangıcı verileri gördükten sonra seçildi ve 4 Kasım ile 6 Kasım başlangıçlarını da yanında veriyoruz.
Aksini gösteren kanıtlar
2 yıllık seviye uç bir seviye değil. 4,88'de, 28 Eylül'deki 4,92'lik 2026 zirvesinin altında ve 2026'da 4 günde 4,88'e eşit ya da üzerindeydi; 13 Kasım'dan önceki son gün 30 Eylül'dü. Hareket tek günlük bir güvenli liman dibinde başladı. Pazartesi, Empire State endeksi 18,0 beklentisine karşı 7,8 açıklandıktan sonra 2 yıllık faiz 5 baz puan düştü ve başabaş 2,20'ye geriledi. 13 Kasım'daki ÜFE, 0,4 beklentisine karşı %0,3 geldi. Bu şekilde okunduğunda, tahvil piyasası bir güvenli liman talebini tam daire çevirdi ve 13 Kasım'a gelindiğinde 28 Eylül seviyesine 4 baz puan mesafedeydi.
Altında, 10 Kasım tarihli CFTC raporu spekülatörlerin o hafta uzun pozisyon eklediğini gösteriyor (uzun taraf 220.530'dan 226.234'e), ancak net uzun pozisyon zaten 25 Ağustos'taki 243.334 zirvesinin %21,9 altındaydı ve rapor düşüşün çoğundan öncesine ait olduğu için faizden kaynaklanan hareketin bir çıkışı getirip getirmediğini gösteremez. Bu büyüklükte altı seanslık bir düşüş en son 28 Eylül'de yaşandı.
Okumayı ne değiştirir
Ekim perakende satışları bugün 8:30 ET'de açıklanıyor (DB beklentisi +%0,2, önceki +0,8). Düşen bir 2 yıllık faizle birlikte zayıf bir rakam, Fed patikası okumasına karşı güvenli liman ve büyüme okumasını destekler. Guvernör Waller 9:10 ET'de konuşuyor ve Ekim FOMC tutanakları Çarşamba 2:00 pm ET'de geliyor. Sırada FRED'in DGS2 ve DFII10 için 16 ve 17 Kasım verileri önemli: Başabaş 2,20 ile 2,24 civarında kalırken reel faiz 2,95'lik Ekim zirvesini geçerse reel faiz kanalı güçlenir; bunun yerine başabaş genişlerse enflasyon korkusu okuması güç kazanır. 20 Kasım Cuma günü yayımlanacak 17 Kasım tarihli CFTC raporu, 190.107'lik net uzun altın pozisyonunun düşüp düşmediğini gösterecek. 4,58'in, yani 4 Kasım seviyesinin altında bir 2 yıllık kapanış, hareketin veriye dayalı kısmını silerdi. 2 yıllık faiz, The Weekend Spread'e göre Pazartesi %4,819'dan kapandı.
Sıkça sorulan sorular
Enflasyon beklentileri yükseldi mi?
10 yıllık başabaşta hayır; 5 Kasım'da ve 13 Kasım'da %2,24, 16 Kasım'da 2,20 idi. 10 yıllık faizdeki 31 baz puanlık artış, %2,60'tan 2,91'e reel faizden geldi.
2 yıllık faizde 42 baz puanlık artış ne kadar nadir?
2000'den beri 6.720 beş gözlemlik pencerenin 19'u, bu dahil, en az bu kadar yükseldi; yaklaşık %0,28, yaklaşık 10 dönemde. Bundan önceki son pencere 15 Haziran 2022'de sona erdi. 4 Kasım'dan ölçüldüğünde artış 30 baz puandır.
Altın neden düştü?
Altın getiri sağlamaz, bu yüzden daha yüksek reel faizler onu elde tutmayı daha maliyetli yapar. 10 yıllık reel faizle 5 günlük korelasyonu 2026'da -0,40, 2025'te -0,02 idi. Dolar ve nakit yaratma da uyuyor ve reel faizlerle örtüşüyor.
Altının düşüşü bir güvenli liman sinyali mi?
Altının düşüşü, aynı Fed yeniden fiyatlamasının kısmi ikinci bir göstergesi gibi görünüyor, çünkü altın yeniden reel faizlere karşı işlem görüyor. GLD'de altı seanslık %5,34'lük düşüş de 2026 için sıradandır.
Sırada ne var?
Bugün perakende satışlar ve Guvernör Waller, 18 Kasım Çarşamba 2:00 pm ET'de FOMC tutanakları ve 20 Kasım Cuma günü CFTC raporu.
Kaynaklar
FRED, DGS2, 2 Yıllık Hazine Sabit Vade: 2 yıllık serinin kaynağı. Rakamlar Kresmion'un fred_series_history kopyasından gelir, son gözlem 13 Kasım; bu sayfayı çekmedik.
FRED, DFII10, 10 Yıllık TIPS reel faizi: reel faiz serisinin ve 5 Ekim'deki 2,95 zirvesinin kaynağı; rakamlar fred_series_history'den.
FRED, T10YIE, 10 Yıllık Başabaş Enflasyon Oranı: başabaş serisinin kaynağı, 5 ve 13 Kasım'da 2,24, 16 Kasım'da 2,20; rakamlar fred_series_history'den.
FRED, DFEDTARU, Fed fon hedef aralığı üst sınırı: 17 Eylül 2026 itibarıyla %3,75'ten 4,00'a artış; rakamlar fred_series_history'den.
Reuters via KELO, 16 Kasım 2026: 3.830,74'lük altın dibi, Ocak rekorunun %31,5 altı, FedWatch Aralık artışı, merkez bankası ve ETF talebi, Polonya.
The Weekend Spread, The Close: Monday, November 16, 2026: 2 yıllık ve 10 yıllık için Pazartesi kapanışları, altın uzlaşması, %93'ün üzerinde FedWatch ve Salı takvimi.
Kresmion notu, 6 Kasım 2026: bu pencereyi başlatan 5 Kasım güvenli liman dibi.