
Por Kresmion Research, 6 de noviembre de 2026
El rendimiento del Tesoro a dos años cayó 11,45 puntos básicos hasta el 4,4665 % el jueves, mientras el S&P 500 perdía un 4,36 %, su peor sesión desde 2025-04-04. Esa comparación usa nuestra serie del S&P 500, que empieza el 2022-01-04. La Reserva Federal subió su rango objetivo a 3,75 a 4,00 % el 2026-09-16 (efectivo el 2026-09-17 en FRED) y lo mantuvo en su reunión del 2026-10-27 al 28, por lo que el movimiento se produjo en una fase de subidas. Lo contrastamos con los 45 días desde 2000 en que SPY, el ETF del S&P 500, cayó un 4 % o más: el rendimiento a dos años cayó en 32 de ellos. Un punto básico (pb) es una centésima de punto porcentual. Es un solo evento visto en varias series, por lo que no tratamos las piezas como confirmaciones independientes. El resumen de investingLive describe la caída como liderada por la IA y los proveedores de chips, con Micron cayendo cerca de un 12 % en la sesión; no hemos comprobado esa atribución.
Puntos clave
| Qué | Cifra |
|---|---|
| S&P 500, jueves 2026-11-05 | 7.353,73, un 4,36 % menos desde 7.688,62. Peor sesión desde 2025-04-04 (menos 5,97 %) en una serie que empieza el 2022-01-04 (Kresmion correlation_close_history, ^GSPC) |
| Rendimientos del Tesoro, 2026-11-05 | 2A 4,4665 % (baja de 11,45 pb), 5A 4,6098 (baja de 7,82), 10A 4,8408 (baja de 5,12), 30A 5,2581 (baja de 2,19) (resumen de investingLive) |
| Curva | FRED T10Y2Y, 10 años menos 2 años, 0,32 el 2026-11-04 y 0,38 el 2026-11-05, una pendiente 6 pb mayor (Kresmion fred_series_history) |
| Tasa base desde 2000 | SPY cayó un 4 % o más en 45 días. El 2A cayó en 32, la mediana del cambio en los 45 días fue menos 6 pb, y 9 días tuvieron caídas superiores a 11,45 pb (SPY unido a FRED DGS2, hasta 2026-11-04) |
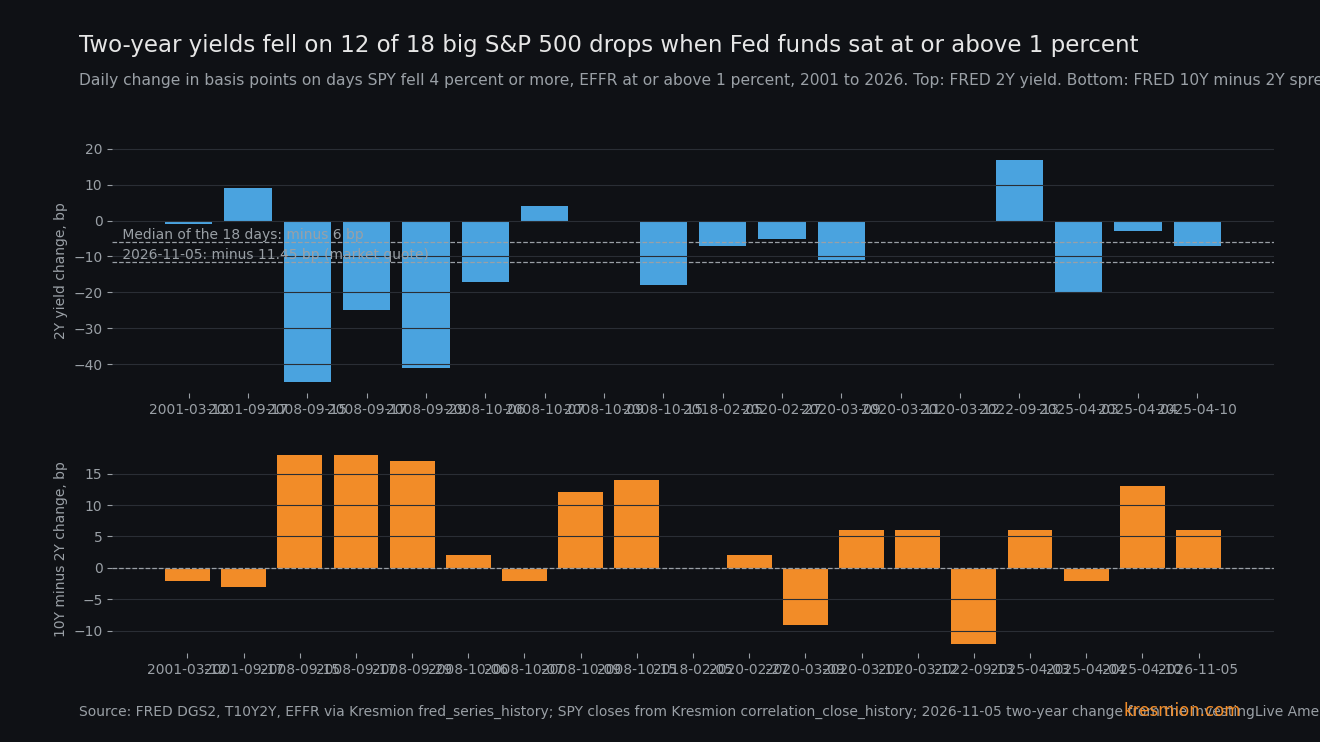
| División por tipo de fondos federales | Con la tasa efectiva de fondos federales (EFFR) en 1 % o más: 18 días, el 2A cayó en 12, mediana menos 6 pb, la curva se empinó en 11 (mediana más 4 pb). Por debajo del 1 %: 26 días, mediana de la curva menos 7 pb. El umbral del 1 % se eligió a posteriori |
| Precedentes en fase de subidas | n = 4 grandes caídas tras una subida de la Fed: 2A menos 13 pb (2000-04-14), menos 7 (2018-02-05), menos 3 (2022-05-18), más 17 (2022-09-13). La curva se empinó en una de las cuatro |
| En contra | El 2A cayó 12 pb del 2026-10-27 al 2026-11-04 (4,70 a 4,58, FRED DGS2). El S&P 500 terminó esa ventana con una baja del 0,44 %, pero cayó un 2,35 % el 2026-11-02 |
Qué muestran los datos
El S&P 500 cerró en 7.353,73 el jueves 2026-11-05, un 4,36 % menos desde 7.688,62 (Kresmion correlation_close_history, símbolo ^GSPC, cierres hasta 2026-11-05). El 2025-04-03 fue menos 4,84 % y el 2025-04-04 menos 5,97 %. El resumen de América de investingLive, que consultamos, muestra al S&P 500 con una baja del 4,35 % en 7.353,85, al Dow con una caída de 1.833,16 puntos (3,44 %) en 51.528,16 y al Nasdaq 100 con una caída del 6,36 % en su titular. La página en vivo de Yahoo Finance mostraba el VIX en 28,18, con una subida del 69,66 %. Nuestra nota del 2026-11-05 cubre la caída de la IA y los centros de datos que la precedió.
El mismo resumen sitúa el 2A en 4,4665 %, con una baja de 11,45 pb, el 5A con una baja de 7,82 pb, el 10A de 5,12 pb y el 30A de 2,19 pb. El rendimiento a dos años de FRED para 2026-11-05 aún no está cargado, así que el nivel del 2A se apoya en una sola fuente de cotizaciones de mercado. El empinamiento se aprecia en una serie oficial aparte: el T10Y2Y de FRED subió de 0,32 a 0,38, 6 pb más pronunciado. El 10A de 4,8408 del resumen también es coherente con el 4,8370 del encabezado de Yahoo.
La Fed subió su rango objetivo a 3,75 a 4,00 % el 2026-09-16 (efectivo el 2026-09-17 en FRED), su primer cambio desde un recorte el 2025-12-11 (FRED DFEDTARU y DFEDTARL). El FOMC se reunió del 2026-10-27 al 28 y el rango no cambió. Una página de comentarios de TradingKey dice que la Fed pausó sus subidas en octubre y que los mercados aún apostaban por una subida en diciembre. El comunicado de la Fed del 2026-10-28 mantuvo el rango con una votación de 10 a 2, con Cook y Hammack en desacuerdo a favor de una subida de un cuarto de punto (https://www.federalreserve.gov/newsevents/pressreleases/monetary20261028a.htm). La página de TradingKey es una sola fuente de comentarios, y los futuros de fondos federales se tratan en otras explicaciones. Las solicitudes semanales de subsidio por desempleo fueron 189K frente a una estimación de 196K, un dato que por sí solo empujaría los rendimientos al alza.
El mecanismo
El rendimiento a dos años es el vencimiento más ligado a dónde creen los mercados que estará la tasa de la Fed en los próximos dos años. Una caída bursátil del 4,36 % endurece las condiciones financieras sin ayuda de la Fed y, a nuestro juicio, reduce la probabilidad de que la Fed necesite subir de nuevo. El tramo corto se reajusta más: el 2A cayó 11,45 pb, el 10A 5,12 pb y el 30A 2,19 pb.
Los rendimientos largos también incluyen compensación por mantener bonos durante décadas y por el riesgo de inflación. El petróleo subió el jueves (el WTI cerró en 90,52, con una subida del 2,72 %, según el resumen de investingLive) y el Banco de Inglaterra votó 8 a 1 por subir las tasas al 4 % el 2026-11-05, su primera subida desde 2023 (Yahoo Finance), lo que encajaría con un movimiento menor en el tramo largo. Pero las expectativas de inflación a 10 años cayeron 2 pb (2,26 a 2,24), y no probamos esto. La curva terminó 6 pb más pronunciada.
Ese patrón se parece a los días de crash en que la Fed estaba recortando o tenía margen para recortar. Con la EFFR en 1 % o más, la curva se empinó en 11 de 18 días, pero seis de esos 11 caen en septiembre a octubre de 2008 y tres a principios de 2020. Los días en fase de subidas no se empinaron en tres de cuatro. No se parece a los días de crash con tasas cercanas a cero, cuando la curva se aplanó una mediana de 7 pb.
El punto de segundo orden se refiere a la cobertura en una fase de subidas. Que los bonos del Tesoro amortigüen a las acciones puede depender de la causa del shock; nuestros cuatro casos no pueden demostrarlo. El movimiento del tramo corto del jueves parece una cobertura frente a un shock de riesgo. El tramo largo dio poco amortiguamiento ese día: el 30A cayó 2,19 pb con una caída bursátil del 4,36 %. No consultamos el precio de fondos de bonos largos como TLT.
Otras explicaciones
Fuga hacia el efectivo. En una venta masiva, el dinero se traslada a letras y notas cortas como sustituto del efectivo, sea cual sea la visión sobre la Fed. Nuestra tabla fed_funds_futures (contratos a 30 días del CME) termina el 2026-11-04, así que no incluye el jueves y no puede separar el reajuste de las probabilidades de subida de la demanda de refugio ese día. Sí muestra la trayectoria moviéndose antes del crash: la tasa media implícita para junio de 2027 (100 menos el precio del futuro) cayó de 4,545 % el 2026-10-27 a 4,405 % el 2026-11-04, y para diciembre de 2026 de 4,045 a 4,025, frente a una tasa efectiva de fondos de 3,88. El movimiento gradual por vencimiento (11,45, 7,82, 5,12, 2,19 pb) encaja mejor con un reajuste de la trayectoria de política que con una demanda de refugio uniforme, ya que esta tiende a golpear también con fuerza al 10A.
Continuación del reajuste de petróleo e inflación. El contrato de enero de 2027 del Brent cayó un 16,6 % del 2026-10-30 al 2026-11-04, y las expectativas de inflación a 10 años (T10YIE, la inflación implícita en los bonos del Tesoro) cayeron de 2,35 el 2026-10-27 a 2,26 el 2026-11-04. El jueves podría ser inercia de esa tendencia. En contra, el petróleo subió el jueves y las expectativas cayeron solo 2 pb, de 2,26 a 2,24.
Posicionamiento. Los especuladores mantenían una posición corta neta de 981.538 contratos en futuros de notas a 10 años sobre un interés abierto de 5.881.588 (informe de la CFTC del 2026-10-27, frente a 964.293 el 2026-10-20), y su cierre empujaría los rendimientos a la baja. El 10A cayó menos de la mitad que el 2A, y gran parte de esa posición corta probablemente sea una operación de base entre efectivo y futuros que el informe heredado no puede desglosar. No revisamos el posicionamiento en futuros a 2 años.
Una sorpresa en los datos. Esto no explica el movimiento: menores solicitudes de subsidio empujarían los rendimientos al alza. El resumen también informa de una productividad del tercer trimestre de 3,6 % frente a 2,8 % esperado, y no probamos en qué dirección movió los rendimientos. Otros factores de confusión del jueves en el resumen, incluidos los resultados de las elecciones de mitad de mandato, la caída del petróleo del miércoles por esperanzas sobre la guerra de Irán y los oradores de la Fed Barkin y Hammack respaldando subidas graduales, no se analizan aquí.
La tasa base
Ventana: 2000-01-04 a 2026-11-04. Unimos los cierres de SPY (correlation_close_history) con FRED DGS2, T10Y2Y y EFFR (fred_series_history). SPY cayó un 4 % o más en 45 días. La dirección es común: el 2A cayó en 32 de los 45 días (71 %). El tamaño está en el quinto superior: la mediana del cambio en los 45 días fue menos 6 pb, y 9 días (20 %) tuvieron caídas mayores que los 11,45 pb del jueves, siendo las más profundas menos 45, menos 41 y menos 25 pb en 2008 y menos 20 pb el 2025-04-03. Para un día cualquiera, el 2A de FRED cayó 12 pb o más en 160 de 6.714 sesiones desde 2000-01-03 (2,4 %).
El resultado de la curva requiere cuidado. En la muestra completa, la mediana del cambio del T10Y2Y en estos días es menos 2 pb. El empinamiento aparece al dividir por EFFR. Con la EFFR en 1 % o más hay 18 días: el 2A cayó en 12 (mediana menos 6 pb) y la curva se empinó en 11 (mediana más 4 pb). Con la EFFR por debajo del 1 % hay 26 días (2000-04-14 no tiene fila de EFFR, así que los dos grupos cubren 44 de los 45), la mediana del 2A es menos 5,5 pb y la de la curva menos 7 pb. Elegimos el umbral del 1 % tras ver que los días con tasas cercanas a cero aplanan, y probamos unos 8 cortes dentro de este enfoque, así que conviene tratar la división como una descripción de la muestra. Un empinamiento de 6 pb con el 2A a la baja ocurrió en 7 de los 45 días: cinco en el otoño de 2008 y dos en abril de 2025.
Los datos tienen una peculiaridad del proveedor. SPY muestra menos 4,38 % el 2025-04-10 mientras que ^GSPC en la misma tabla muestra menos 3,46 %. Al quitar ese día, el 2A cae en 31 de 44.
El subconjunto de fase de subidas son cuatro días, contando las caídas que siguieron a una subida de la Fed: 2000-04-14 (2A menos 13 pb, curva más 4), 2018-02-05 (menos 7, curva sin cambios), 2022-05-18 (menos 3, curva menos 6) y 2022-09-13 (más 17, curva menos 12). La fecha de 2000 se identifica a partir de FEDFUNDS mensual, que subió de 5,45 en enero a 6,27 en mayo de 2000, porque la serie objetivo de FRED empieza en 2008. El 2A cayó en tres de cuatro, pero la curva se empinó solo en una, así que el empinamiento del jueves no se parece al de sus análogos de régimen más cercanos. El último fue el día de publicación del IPC de agosto de 2022, cuando los precios generales subieron un 8,3 % en 12 meses, frente al 8,5 % de julio, y el subyacente subió un 6,3 % (BLS). No recuperamos el consenso, así que no podemos decir si el dato sorprendió, pero las acciones cayeron mientras el rendimiento del 2A subía 17 pb ese día. Cuatro casos no son una tasa.
Sobre el nivel del 2A frente a la política: DGS2 menos EFFR fue 70 pb el 2026-11-04, igual o superior en 1.363 de 6.582 días desde 2000-07-03. Tras la caída del jueves, el 2A quedó unos 59 pb por encima de la EFFR de 3,88 % (cotización de mercado frente a la EFFR de FRED del 2026-11-04), igual o superior en 1.788 de esos días (27 %), frente a una mediana de 28 pb. La caída recortó la prima sobre la política actual y la dejó en pie.
La evidencia en contra
El tramo corto ya caía antes del crash. El 2A de FRED pasó de 4,70 el 2026-10-27 a 4,58 el 2026-11-04, una caída de 12 pb. El S&P 500 terminó esa ventana un 0,44 % más bajo, de 7.722,60 a 7.688,62, pero estaba un 2,35 % más bajo el 2026-11-02 en 7.541,40, y el 2A llegó a 4,56 el 2026-10-30, así que la caída anterior no estuvo libre de debilidad bursátil. Del 2026-10-30 al 2026-11-04 el contrato de enero del Brent cayó un 16,6 %, de 113,43 a 94,62, y las expectativas de inflación a 10 años cayeron 9 pb del 2026-10-27 al 2026-11-04 (2,35 a 2,26). El 2A cayó casi tanto en las seis sesiones previas al jueves como en el día del crash. Por tanto, el shock bursátil es uno de al menos dos canales, y los datos no pueden decir cuánto de los 11,45 pb del jueves corresponde a cada uno. El mantenimiento del FOMC el 2026-10-28 queda dentro de esa ventana como tercer candidato. Los futuros de fondos federales muestran la misma deriva antes del jueves: la tasa implícita del contrato de junio de 2027 cayó 14 pb del 2026-10-27 al 2026-11-04, así que parte del movimiento del tramo corto fue un reajuste de la trayectoria de política que ya estaba en marcha.
También persiste un tramo corto valorado por encima de la política actual. Un dato de inflación elevado podría revertir el movimiento.
Qué cambiaría la lectura
1. El DGS2 de FRED para 2026-11-05, cuando se cargue. Un dato cercano a 4,47 significa que el movimiento del resumen se sostiene; un dato de 4,52 o más sugeriría que el resumen lo exageró. Ambos umbrales son nuestro propio criterio, y no tenemos una tasa base para la diferencia habitual entre la cotización del resumen y el dato H.15. 2. Las nóminas de octubre hoy, viernes 2026-11-06 a las 08:30 ET. El consenso va de 59.000 (Kiplinger) a unos 65.000 (TradingKey), con un desempleo del 4,2 %. No habíamos recuperado el resultado al redactar esto. Un dato fuerte que lleve al 2A de nuevo por encima de 4,58 revertiría el reajuste del jueves. 3. El diferencial 2A menos EFFR, 70 pb el 2026-11-04. Un movimiento hacia su mediana de 28 pb desde 2000 significaría que el tramo corto ha descontado más endurecimiento. 4. El IPP el viernes 2026-11-13 y el FOMC del 2026-12-08 al 09. 5. El IPC de octubre el martes 2026-11-10 a las 08:30 ET. Si las acciones caen y el 2A sube el mismo día, como el 2022-09-13, la lectura de que el tramo corto cubre los shocks bursátiles en esta fase de subidas fracasa.
Preguntas frecuentes
¿Solían caer los rendimientos del Tesoro en las grandes caídas bursátiles?
Desde 2000, SPY cayó un 4 % o más en 45 días hasta el 2026-11-04, y el rendimiento del 2A de FRED cayó en 32 de ellos, con una mediana del cambio en los 45 días de menos 6 pb.
¿Por qué se empinó la curva cuando la Fed estaba subiendo tasas?
El 2A cayó 11,45 pb mientras el 10A cayó 5,12 pb, así que el diferencial entre el 10 años y el 2 años se amplió 6 pb en el T10Y2Y de FRED. Nuestra lectura, no probada, es que el tramo corto descontó menos endurecimiento de la Fed tras la caída bursátil. No hemos establecido por qué el tramo largo cayó menos: las expectativas de inflación a 10 años cayeron 2 pb (2,26 a 2,24), así que la compensación por inflación no lo explica de forma evidente. Con los fondos federales en 1 % o más, la curva se empinó en 11 de 18 días así, una división que elegimos a posteriori.
¿Funciona la cobertura con bonos del Tesoro en una fase de subidas?
Puede depender del shock. En nuestros datos, cuatro grandes caídas siguieron a una subida de la Fed: el 2A cayó en tres y subió 17 pb el 2022-09-13, el día del IPC de agosto de 2022, y la curva se empinó solo en una de las cuatro.
¿Está confirmada la caída de 11,45 pb?
Parcialmente. El nivel del 2A proviene de una sola fuente de cotizaciones de mercado, el resumen de investingLive, porque el 2A de FRED para 2026-11-05 no está cargado. El empinamiento de 6 pb está confirmado por el T10Y2Y de FRED.
¿Cuál es la próxima prueba?
Las nóminas de octubre hoy a las 08:30 ET, y luego el IPC de octubre el martes 2026-11-10 a las 08:30 ET.
Fuentes
investingLive Americas FX news wrap 5 Nov: Nasdaq 100 plunges 6.36% as AI selloff spreads: rendimientos y variaciones del 2A, 5A, 10A y 30A, solicitudes de subsidio de 189K frente a 196K, cierres del S&P 500 y del Dow.
Yahoo Finance, Stock market today, Thursday November 5: subida del Banco de Inglaterra de 8 a 1 hasta el 4 %, VIX 28,18, encabezado del 10A 4,8370.
TradingKey, US NFP Preview: October employment: la Fed pausó las subidas en octubre, aún se apuesta por una subida en diciembre, consenso de nóminas.
Federal Reserve, FOMC meeting calendars: reuniones del 2026-10-27 al 28 y del 2026-12-08 al 09.
Federal Reserve, FOMC statement of 2026-10-28: rango mantenido en 3-3/4 a 4 % con una votación de 10 a 2.
BLS, Schedule of Selected Releases 2026: informe de empleo 2026-11-06, IPC 2026-11-10, IPP 2026-11-13, todos a las 08:30 ET.
BLS, Consumer Price Index, August 2022: publicado el 2022-09-13, precios al alza un 8,3 % en 12 meses.
Kiplinger, What to Expect From the October Jobs Report: consenso de 59.000 nóminas y 4,2 % de desempleo.
Kresmion note, 2026-11-05: contexto sobre la caída de la IA y los centros de datos que precedió al jueves.