
Por Kresmion Research, 12 de noviembre de 2026
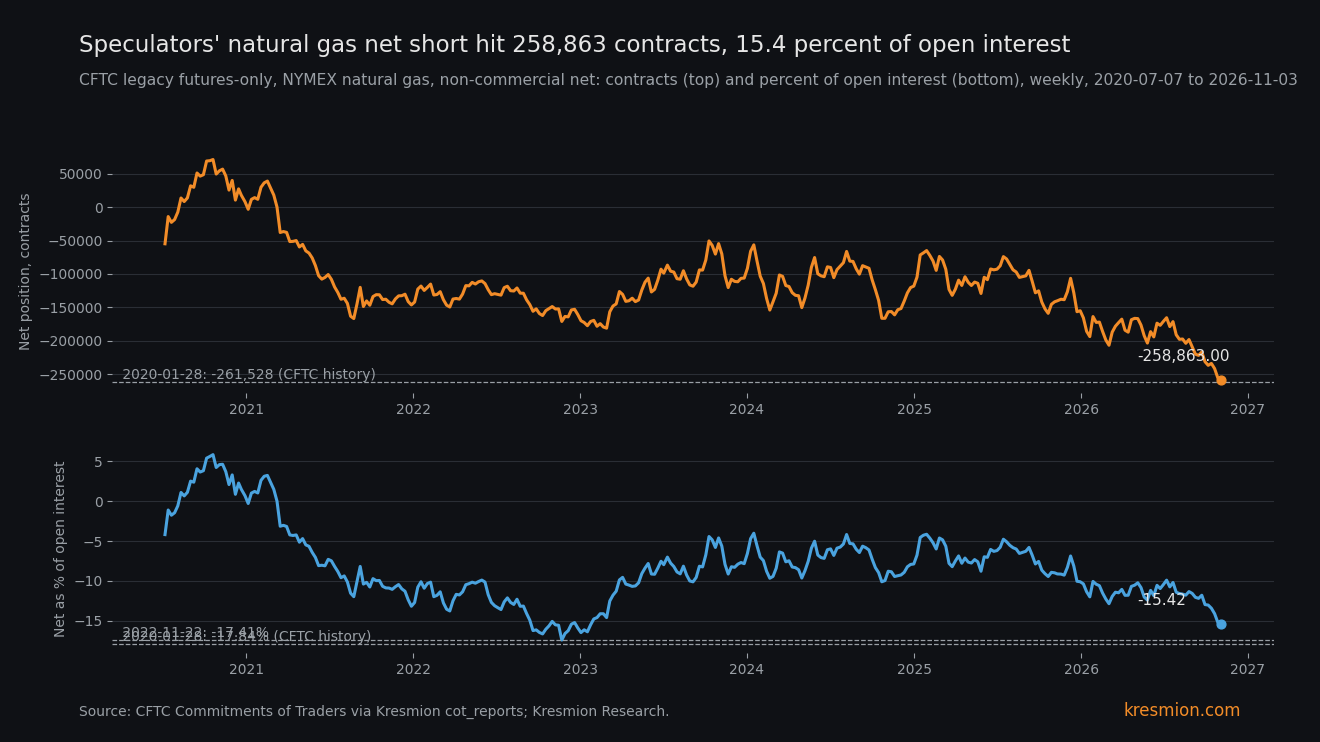
Los especuladores mantienen su mayor posición corta neta en gas natural desde enero de 2020, 258.863 contratos, y el contrato de diciembre subió después un 13,85 % en cinco sesiones. Las cifras provienen del informe CFTC legacy solo de futuros del martes 3 de noviembre, en el que los operadores no comerciales (el grupo que suele llamarse especuladores) de NYMEX Henry Hub estaban en corto neto por 258.863 contratos. Es la posición más profunda de las 331 semanas de nuestra tabla cot_reports, que comienza el 7 de julio de 2020. Está 2.665 contratos por debajo de los 261.528 alcanzados el 28 de enero de 2020, por lo que no es un récord. El mercado de futuros ha crecido y, como proporción del interés abierto, 16 semanas anteriores de nuestra tabla fueron más profundas, con 14 más en el historial de la CFTC de 2019 a 2020. No hacemos ningún pronóstico.
Key takeaways
| Qué | Cifra |
|---|---|
| Posición neta, 3 de noviembre | -258.863 contratos: largos 279.879, cortos 538.742, interés abierto 1.678.554. Semana anterior -255.164 (cot_reports) |
| Posición en el ranking | 1 de 331 semanas desde el 7 de julio de 2020; la mediana de la posición neta en ese periodo es -122.564. En el historial semanal de la CFTC revisado semana a semana desde junio de 2019, solo el 28 de enero de 2020 fue más profundo, con -261.528 (cftc_history); antes de 2019 solo revisamos una muestra reducida |
| Proporción del interés abierto | -15,42 %. 17 de 331 semanas están en ese nivel o por debajo; las 16 anteriores de nuestra tabla caen entre el 20 de septiembre de 2022 y el 24 de enero de 2023, la más profunda con -17,41 % el 22 de noviembre de 2022. El historial de la CFTC añade 14 semanas más profundas entre el 13 de agosto de 2019 y el 3 de marzo de 2020 |
| Cómo se formó, del 13 de octubre al 3 de noviembre | Cortos +27.836, largos +2.551, el neto se profundizó en 25.285 (cot_reports) |
| Contrato de diciembre (NGZ26) | 3,602 el 13 de octubre, 2,895 el 3 de noviembre (-19,63 %), 3,296 el 10 de noviembre (+13,85 %). NG=F, cuyo primer vencimiento es el contrato de diciembre, marcó 3,270 USD/MMBtu a las 04:57 UTC del 12 de noviembre (futures_curve, commodity_prices) |
| Almacenamiento, semana al 30 de octubre | 3.801 Bcf, 1,05 % por encima de nuestro promedio quinquenal ajustado por semana de 3.761,4 y 2,66 % por debajo de un año antes (eia_inventories) |
Qué muestran los datos
La CFTC publica su informe Commitments of Traders los viernes, con las posiciones del martes anterior. Nuestra tabla cot_reports tiene datos hasta el 3 de noviembre, la tabla futures_curve hasta el 10 de noviembre y la tabla de almacenamiento de la EIA hasta la semana al 30 de octubre. En el informe del 3 de noviembre, los largos no comerciales eran 279.879 y los cortos 538.742, un corto neto de 258.863 sobre 1.678.554 contratos de interés abierto. La semana anterior era 255.164, de modo que el último cambio semanal es de 3.699 contratos.
El último tramo fue de ventas nuevas. Del 13 de octubre al 3 de noviembre los cortos subieron 27.836 (de 510.906 a 538.742) y los largos solo subieron 2.551 (de 277.328 a 279.879). En las mismas tres semanas el contrato de diciembre de 2026 de Henry Hub cayó de 3,602 a 2,895, un descenso del 19,63 %. Sus cierres intermedios fueron 3,022 el 26 de octubre, 3,004 el 27 de octubre y 2,856 el 2 de noviembre, el mínimo de la ventana que extrajimos.
La acumulación a más largo plazo es distinta. Del 22 de septiembre al 3 de noviembre el corto neto se profundizó en 42.333 contratos, pero la mayor parte, 26.483 contratos o el 62,6 % del cambio, vino de la salida de largos. Los cortos añadieron 15.850 y el interés abierto cayó de 1.837.146 a 1.678.554.
Tras la fecha de medición el contrato de diciembre subió de 2,895 a 3,218 el 9 de noviembre y a 3,296 el 10 de noviembre, un 13,85 % más. NG=F marcó 3,270 a las 04:57 UTC del 12 de noviembre, un 12,95 % por encima del cierre del contrato de diciembre del 3 de noviembre. La mayor parte del corto neto, 233.578 contratos, ya estaba en su lugar el 13 de octubre, cuando el contrato de diciembre estaba en 3,602, y el contrato no cerró por debajo de 3,305 desde el 16 de septiembre hasta esa fecha, así que esos cortos se abrieron por encima del 3,296 actual. De los 25.285 añadidos desde entonces, 7.694 llegaron en la semana al 20 de octubre, con cierres de 3,301 a 3,559, también por encima de 3,296. Solo los 17.591 añadidos después del 20 de octubre llegaron con cierres por debajo del nivel actual, de 3,182 a 2,856. Los datos no pueden decir qué operadores añadieron o recortaron.
El mecanismo
El almacenamiento no apuntaba a un exceso de oferta. El gas de trabajo del Lower 48 era de 3.801 Bcf el 30 de octubre frente a nuestro promedio 2021 a 2025 ajustado por semana de 3.761,4, una diferencia del 1,05 %, dentro de un rango quinquenal de 3.580 a 3.931. Una semana antes, el 23 de octubre, era de 3.724 frente a 3.725,4. Un año antes era de 3.905. El promedio quinquenal es propio, ajustado por semana ISO, que puede situarse hasta seis días más tarde en el calendario, por lo que nuestro promedio probablemente es algo alto. También puede diferir de la cifra publicada por la EIA.
Que los cortos se añadieran con el precio cayendo y con inventarios cerca de lo normal encaja con ventas que siguen al precio. El informe no identifica estilos de negociación, por lo que los datos no pueden decir si vendieron fondos seguidores de tendencia, operadores de diferenciales o coberturistas. Las ventas que siguen al precio no necesitan un exceso de oferta para explicarse. Además tienen una consecuencia de segundo orden. Un corto abierto a 2,895 el 3 de noviembre estaba en pérdidas a 3,296 el 10 de noviembre, así que el informe del 3 de noviembre no puede decir si las incorporaciones tardías siguen ahí. Los datos no pueden decir qué tamaño tiene cualquier efecto de la posición sobre el precio, en uno u otro sentido.
Una segunda consecuencia concierne al denominador. El interés abierto de 1.678.554 es un 14,5 % superior a los 1.465.557 del 28 de enero de 2020. Parte del recuento de mayor en nuestra tabla se debe a un mercado más grande, razón por la que más abajo informamos de la proporción del interés abierto.
Una tercera es una trampa de datos en la serie de precios. Los gráficos continuos de NG=F unen meses de contrato. El 2,602 que mostró NG=F el 26 de octubre era el contrato de noviembre a punto de vencer; el contrato de diciembre cerró ese día en 3,022. Uno de nuestros informes internos citó una subida del 26,7 % desde el mínimo del 26 de octubre. Eso compara el contrato de noviembre a punto de vencer (2,602) con el contrato de diciembre (3,296). Solo con el contrato de diciembre la subida es del 9,07 % (de 3,022 a 3,296), y desde el 16 de septiembre el contrato de diciembre ha bajado un 3,46 % (de 3,414 a 3,296). El 10 de noviembre el contrato de enero de 2027 (NGF27) estaba en 3,655, un 10,89 % por encima de diciembre. Si esa brecha se mantiene cerca del 10,89 %, un gráfico continuo de NG=F mostraría un salto de ese orden en el cambio de contrato de finales de noviembre sin que cambie el precio. Nuestro explicativo sobre contango y backwardation explica por qué.
Otras explicaciones
Posicionamiento en la curva. El informe legacy suma todos los meses de contrato. El diferencial invierno-primavera (enero de 2027 a 3,655 menos abril de 2027 a 2,469) fue de 1,186 el 10 de noviembre, frente a 1,007 el 3 de noviembre (3,392 y 2,385). Parte del corto podría ser tramos de primavera y verano mantenidos frente a largos de invierno, una visión de curva y no direccional. El informe legacy no puede separarlos.
Coberturas fuera de los futuros de NYMEX. Son cifras solo de futuros. Excluyen opciones y contratos similares de Henry Hub de ICE, por lo que algunos cortos podrían cubrir opciones largas o exposición a swaps mantenidas en otro lugar.
Crecimiento del mercado. Un mercado mayor produce recuentos mayores, como muestra la sección del denominador.
Una visión de oferta. Los operadores pueden estar posicionados para una producción o un clima suave que el almacenamiento aún no refleja. No consultamos producción, gas de alimentación de GNL ni clima, por lo que no podemos contrastarlo con nuestros datos.
La tasa base
Dentro de nuestra ventana, puesto 1 de 331 semanas. Solo una semana, la actual, tiene un neto igual o inferior a -258.863. En el historial semanal de la CFTC, revisado semana a semana desde junio de 2019, la única semana más profunda es el 28 de enero de 2020 (-261.528, que fue el 17,84 % del interés abierto). Ninguna semana del 4 de febrero de 2020 al 13 de octubre de 2026 fue más profunda, y el propio 4 de febrero de 2020 fue de -246.701. Antes de 2019 solo revisamos una muestra reducida de unas 250 semanas. El recuento más profundo de la muestra fue -239.751 el 10 de febrero de 2015, pero las semanas no muestreadas podrían ser más profundas.
Como proporción del interés abierto el panorama se suaviza. El corto neto es -15,42 % y 17 de 331 semanas están en ese nivel o por debajo, alrededor del percentil 5 de nuestra ventana. Las 16 anteriores de nuestra tabla caen entre el 20 de septiembre de 2022 y el 24 de enero de 2023, y el historial de la CFTC añade 14 más entre el 13 de agosto de 2019 y el 3 de marzo de 2020. Las semanas muestreadas anteriores a 2019 fueron -26,35 % (1 de febrero de 2011), -26,47 % (22 de marzo de 2011) y -23,66 % (10 de febrero de 2015).
El espacio de búsqueda importa. Un filtro interno cubrió los 20 mercados COT de nuestra tabla cot_reports en dos medidas, unas 40 comparaciones. El euro también fue puesto 1 de 331 y el dólar neozelandés el puesto 4, y no calculamos con qué frecuencia un barrido de 20 mercados produce un puesto 1. Que dos mercados alcancen el puesto 1 en la misma semana también puede apuntar a un factor común de posicionamiento y no a extremos independientes. Por eso ponemos la proporción del interés abierto junto al recuento.
En cuanto al precio, una subida del 13,85 % en cinco sesiones es normal para el gas. En la serie continua NG=F, 113 de 1.274 ventanas de cinco filas desde el 8 de noviembre de 2021 (8,9 %) subieron tanto o más, con una desviación estándar de 11,32 %. Esa serie contiene saltos por cambio de contrato y filas copiadas de fin de semana, por lo que la tasa base es aproximada.
Sobre la independencia: las posiciones (CFTC), los precios de contrato (datos de CME mediante un proveedor) y el almacenamiento (EIA) tienen tres publicadores distintos. Aun así, precio y posicionamiento se mueven juntos por construcción, porque los operadores reaccionan al precio, de modo que su co-movimiento no es convergencia. Dos filtros internos encontraron este extremo por separado, pero desde la misma tabla, por lo que los contamos como una sola observación.
La evidencia en contra
El punto más fuerte contra calificar esto de extremo es el denominador. Con -15,42 % del interés abierto, 16 semanas de nuestra tabla, todas a finales de 2022 y principios de 2023, fueron más profundas, hasta -17,41 %, y el historial de la CFTC añade 14 más de 2019 a 2020. El pico de enero de 2020 fue -17,84 %, y las semanas de la muestra reducida de la CFTC en 2011 y 2015 llegaron a -23,7 a -26,5 %. Medido frente al tamaño del mercado, el corto es menor que en 2019-20, 2022-23 y las semanas muestreadas de 2011 y 2015, aunque sigue siendo la 17.ª más profunda de las 331 semanas de nuestra tabla, aproximadamente el 5 % más profundo.
Un segundo punto es que el último cambio semanal de 3.699 contratos es pequeño, y la instantánea es anterior a una subida del 13,85 % del contrato de diciembre. La cifra del 3 de noviembre puede estar ya desactualizada.
Qué cambiaría la lectura
El informe COT del martes 10 de noviembre se publicará el viernes 13 de noviembre, o el lunes 16 de noviembre si la CFTC lo desplaza por el feriado del Día de los Veteranos (no hemos confirmado el calendario). Un corto neto superior a 261.528 superaría el nivel del 28 de enero de 2020. Una caída de 25.000 contratos o más con los cortos bajando significaría que la posición se recortó durante el rebote.
Los informes de almacenamiento de la EIA de las semanas al 6 y al 13 de noviembre también importan. Una lectura muy superior a nuestro promedio quinquenal ajustado por semana (3.761,4 Bcf el 30 de octubre) daría a los cortos una justificación de oferta que hoy falta.
El contrato de diciembre vence a finales de noviembre y el primer vencimiento pasa entonces a enero, que cotizó a 3,655 el 10 de noviembre. El contrato de diciembre liquidó a 3,296 el 10 de noviembre.
Preguntas frecuentes
¿Es un récord de posición corta neta en gas natural?
No. Con -258.863 contratos es la más profunda de las 331 semanas de nuestra tabla cot_reports, pero el 28 de enero de 2020 fue 2.665 contratos más profundo, con -261.528 en el historial semanal de la CFTC. Antes de 2019 solo revisamos una muestra, y las semanas no muestreadas podrían ser más profundas.
¿Por qué cambia el panorama el interés abierto?
El interés abierto es un 14,5 % mayor que en enero de 2020, así que un recuento mayor puede provenir de un mercado más grande. Como proporción del interés abierto el corto neto es -15,42 %, y 16 semanas anteriores de nuestra tabla, todas del 20 de septiembre de 2022 al 24 de enero de 2023, fueron más profundas, y el historial de la CFTC añade 14 más entre el 13 de agosto de 2019 y el 3 de marzo de 2020.
¿Justificaba el almacenamiento los cortos?
No por un exceso de oferta. El gas de trabajo del Lower 48 era de 3.801 Bcf el 30 de octubre, un 1,05 % por encima de nuestro promedio quinquenal ajustado por semana de 3.761,4 y un 2,66 % por debajo de un año antes. Los cortos se añadieron mientras el contrato de diciembre caía un 19,63 %, lo que encaja con ventas que siguen al precio.
¿Ha subido el gas natural un 26,7 % desde su mínimo del 26 de octubre?
No. La serie continua NG=F mostró 2,602 ese día porque mantenía el contrato de noviembre a punto de vencer. Solo con el contrato de diciembre, el precio sube un 9,07 % desde el 26 de octubre y baja un 3,46 % desde el 16 de septiembre.
¿Cuándo sabremos si se recortaron los cortos?
El informe de la CFTC del 10 de noviembre se publicará el viernes 13 de noviembre, o el lunes 16 de noviembre si el feriado lo desplaza. Los datos de almacenamiento de la semana al 6 de noviembre también se esperan esta semana.
Sources
Kresmion, futures curve monitor: la liquidación del 10 de noviembre de 2026 muestra el contrato de diciembre de 2026 en 3,296, enero de 2027 en 3,655 y un diferencial entre el primer y el siguiente vencimiento de +10,89 %, en línea con nuestra tabla futures_curve.
CFTC Public Reporting, Legacy COT dataset: origen del historial semanal del contrato 023651 que respalda cftc_history. No verificamos el contenido del conjunto de datos en esta ejecución, por lo que todas las cifras se citan a partir de nuestras tablas.
EIA, Weekly Natural Gas Storage Report: publicador de la serie de gas de trabajo del Lower 48 de nuestra tabla eia_inventories. No se leyó el promedio quinquenal propio de la EIA.
Kresmion, contango and backwardation explainer: por qué las series continuas de futuros dan saltos en un cambio de contrato. Consultado durante nuestra verificación de datos.
Kresmion, COT positioning tool: la semana de la CFTC del 3 de noviembre de 2026 muestra a los especuladores de gas natural en corto neto por 258.863 contratos, -15,4 % del interés abierto, en línea con nuestra tabla cot_reports.
Kresmion, commodities page: contexto de materias primas en vivo.