
Por Kresmion Research, 17 de noviembre de 2026
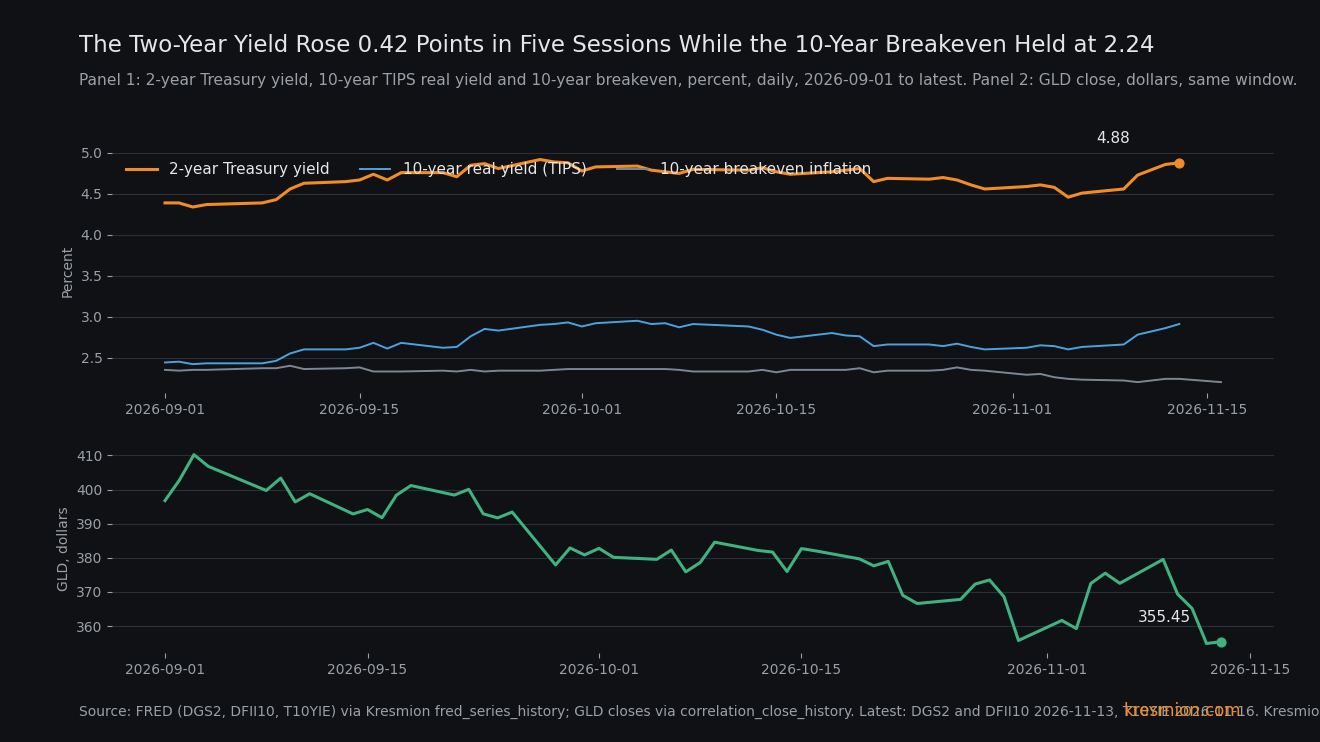
El rendimiento a dos años subió 42 puntos básicos en cinco sesiones hasta el 4,88 % el 13 de noviembre, el mayor avance desde junio de 2022, y la inflación implícita (breakeven) a 10 años terminó sin cambios. La inflación implícita es la tasa de inflación que el mercado de bonos descuenta a diez años. Fue del 2,24 % tanto el 5 como el 13 de noviembre, mientras que el rendimiento real a 10 años, la rentabilidad después de inflación, subió 31 puntos básicos. El oro, que no paga rendimiento, cayó un 5,52 % en la misma ventana. Primero, dos salvedades: la ventana comienza en un mínimo de un solo día por demanda de refugio, de modo que desde el 4 de noviembre la subida es de 30 puntos básicos, y el nivel a dos años de 4,88 está por debajo de su nivel del 28 de septiembre, de 4,92.
Puntos clave
| Qué | Cifra |
|---|---|
| Rendimiento del Tesoro a dos años (DGS2) | Del 4,46 % el 5 de noviembre al 4,88 el 13 de noviembre, +0,42 puntos en cinco observaciones (FRED vía Kresmion fred_series_history) |
| Tasa base desde 2000 | 19 de 6.720 ventanas de cinco observaciones (incluida esta) subieron al menos 0,42 puntos, cerca del 0,28 %, en unos 10 episodios. La última anterior a esta terminó el 15 de junio de 2022 (fred_series_history) |
| 10 años nominal, real, inflación implícita | Nominal de 4,84 a 5,15 (+31 pb). Rendimiento real TIPS de 2,60 a 2,91 (+31 pb). Inflación implícita de 2,24 a 2,24 (FRED) |
| Publicaciones en la ventana | Nóminas de octubre: 165.000 frente a una previsión de 65.000 (6 de noviembre). IPC de octubre +0,4 % frente a 0,3 previsto, subyacente +0,3 frente a 0,2 (10 de noviembre) (macro_calendar_events) |
| Oro | Futuros de 4.113,50 a 3.886,30, -5,52 %. GLD de 375,49 a 355,45, -5,34 % en seis sesiones. Reuters situó el mínimo del contado del lunes en 3.830,74 |
| Oro y rendimientos reales | Correlación de variaciones a 5 días: -0,02 en 2025, -0,40 en 2026 (217 observaciones solapadas) |
Qué muestran los datos
Nuestra tabla fred_series_history (consultada el 17 de noviembre, última observación de DGS2 del 13 de noviembre) muestra el rendimiento a dos años en 4,46 % el 5 de noviembre, luego 4,51 el 6 de noviembre, 4,56 el 9 de noviembre, 4,73 el 10 de noviembre, 4,86 el 12 de noviembre y 4,88 el 13 de noviembre. No hay fila del 11 de noviembre por el Día de los Veteranos, así que el salto de 13 puntos básicos del 12 de noviembre abarca dos días naturales. Los pasos diarios fueron +5, +5, +17, +13 y +2.
Nuestra tabla macro_calendar_events muestra las dos publicaciones que cayeron dentro de la ventana. Las nóminas no agrícolas de octubre fueron de 165.000 el 6 de noviembre frente a una previsión de 65.000, con un desempleo del 4,1 % frente a una previsión del 4,2. El IPC de octubre del 10 de noviembre subió un 0,4 % frente a una previsión del 0,3, y el subyacente subió un 0,3 % frente al 0,2. El índice CPIAUCSL de FRED para octubre es 337,476, un 0,35 % más que el de septiembre, 336,298. Nuestra copia no tiene el índice de octubre de 2025, por lo que no citamos una variación interanual. El límite superior del rango objetivo de la Fed subió del 3,75 al 4,00 %, con efecto el 17 de septiembre, el único cambio de este año. Reuters informó el 16 de noviembre de que CME FedWatch implicaba una subida de 25 puntos básicos en diciembre, con una pequeña probabilidad de 50. The Weekend Spread situó la probabilidad de una subida de 25 puntos básicos por encima del 93 % esa mañana.
El rendimiento del Tesoro a 10 años pasó del 4,84 al 5,15 %. El rendimiento real TIPS a 10 años pasó de 2,60 a 2,91, los mismos 31 puntos básicos, y la inflación implícita no se movió. El de 30 años subió 22 puntos básicos, de 5,25 a 5,47, de modo que el diferencial 2s10s se estrechó de 0,38 a 0,27 puntos. Los cierres del lunes, según The Weekend Spread, fueron del 5,115 % para el de 10 años y 4,819 para el de dos años, con descensos de 4 y 5 puntos básicos.
Los futuros del oro (GC=F, futures_prices) pasaron de 4.113,50 el 5 de noviembre a 3.886,30 el 13 de noviembre. GLD cayó de 375,49 a 355,45 en seis sesiones, porque las acciones cotizaron el 11 de noviembre. Reuters informó de un oro al contado de 3.830,74 el lunes, el nivel más bajo desde el 2 de octubre de 2025 y un 31,5 % por debajo de su récord de enero de 5.594,82. Los futuros del oro cerraron en 3.851,80 el lunes y cotizaban a 3.876,60 a las 05:02 UTC de hoy (commodity_prices). El índice del dólar pasó de 101,55 a 103,41, un 1,83 % más (correlation_close_history).
El mecanismo
Dos sorpresas de datos cayeron dentro de la ventana, y el día del IPC aportó el mayor paso (+17 pb). El día de las nóminas el rendimiento a dos años subió solo 5 pb, y 20 de los 42 puntos básicos llegaron en días sin nóminas ni IPC, por lo que los datos no permiten decir cuánto de la subida explican las sorpresas. El rendimiento a dos años es el vencimiento más ligado a la trayectoria esperada de la Fed, así que es donde primero se vería una revaloración. Los rendimientos más largos se movieron menos, por eso la curva se aplanó. En el punto de 10 años, toda la subida llegó por el rendimiento real, y la inflación implícita se quedó en 2,24. El rendimiento real subió y la estimación de inflación no, lo que encaja con una respuesta esperada de la Fed más firme y una compensación por inflación sin cambios. Una lectura es que los inversores tomaron las cifras elevadas como motivo para esperar una política más restrictiva.
El punto de segundo orden se refiere al oro. Un rendimiento real más alto encarece mantener un activo que no paga nada. En nuestra tabla correlation_close_history unida a DFII10, la correlación de los rendimientos logarítmicos de GLD a 5 días con las variaciones a 5 días del rendimiento real a 10 años fue de -0,023 en 248 observaciones en 2025 y es de -0,40 en 217 observaciones en 2026. Desde el 17 de agosto es de -0,424 en 62 observaciones. Entre 2015 y 2024 la cifra anual osciló entre -0,19 y -0,77, de modo que 2025 fue la excepción y 2026 parece un regreso a la relación anterior. El oro vuelve a cotizar frente a los tipos reales, lo que convierte su caída en una segunda lectura parcial de la misma revaloración de la Fed y en una señal independiente débil de refugio esta semana. Una correlación de -0,40 significa que los rendimientos reales explican aproximadamente el 16 % de la varianza de los movimientos del oro a 5 días, así que es una lectura parcial, no completa. Estas ventanas se solapan, por lo que las cifras anuales sobrestiman su precisión.
Otras explicaciones
Deshacer la demanda de refugio. El 5 de noviembre el rendimiento a dos años cayó 12 puntos básicos, de 4,58 a 4,46, mientras caían las acciones (nuestra nota del 6 de noviembre cubrió ese día). Parte de los 42 puntos básicos es esa demanda revirtiendo. Desde el 4 de noviembre la subida es de 30 puntos básicos en seis observaciones, el rendimiento real subió 27 puntos básicos desde 2,64 y la inflación implícita cayó 0,02 desde 2,26.
Temor a una inflación impulsada por la energía. La inflación implícita a 10 años no se amplió (2,24 a 2,24, 2,20 el 16 de noviembre), lo que va en contra de un susto a largo plazo. Nuestros datos no tienen inflación implícita a 1 o 5 años, así que no pueden contrastar uno a corto plazo.
El oro tiene sus propios candidatos. El índice del dólar subió un 1,83 %. Reuters cita a MKS PAMP, que calificó al oro de "activo de liquidez" a corto plazo, lo que encaja con ventas para obtener efectivo tras las pérdidas en renta variable (el S&P 500 cayó un 4,36 % el 5 de noviembre, según nuestra nota del 6 de noviembre), aunque el S&P 500 subió entre el 5 y el 12 de noviembre mientras el oro caía, lo que debilita esta lectura. Eso no explicaría solo el lunes, ya que la mayor parte de la caída del oro llegó antes. Reuters también informa de que los bancos centrales compraron 675 toneladas de enero a septiembre (World Gold Council), de que los ETF de oro captaron 211 toneladas en el tercer trimestre y de que Polonia alcanzó su objetivo de 700 toneladas. Estos factores se solapan, y los datos no permiten decir cuánto de la caída del oro vino de los rendimientos reales, del dólar o de la obtención de efectivo.
Posicionamiento. En el informe de la CFTC del 10 de noviembre, los especuladores mantenían una posición neta larga en oro de 190.107 contratos, el 46,97 % del interés abierto de 404.725, frente a 179.548 el 3 de noviembre y por debajo del máximo de 243.334 del 25 de agosto (cot_reports). Ese informe es anterior a la mayor parte de la caída del oro. El gamma modelado de los creadores de mercado en GLD fue de -1,004 mil millones de dólares el 16 de noviembre, con el contado en 352,90, por debajo del nivel de gamma cero de 365,59. De 56 instantáneas desde el 19 de agosto, 19 fueron negativas y 1 fue más baja (-1,037 mil millones de dólares el 12 de noviembre), lo que implica que la cobertura de los creadores de mercado podría añadirse a cualquier movimiento impulsado por los tipos.
La tasa base
Desde el 1 de enero de 2000, 19 de 6.720 ventanas de cinco observaciones de DGS2, incluida esta, subieron al menos 0,42 puntos (redondeado a dos decimales), cerca del 0,28 %. Se agrupan en unos 10 episodios: abril y noviembre de 2001, marzo de 2002, marzo, abril y junio de 2008, junio de 2009, febrero y junio de 2022, y este. La última anterior al 13 de noviembre terminó el 15 de junio de 2022. La desviación típica de la variación a cinco observaciones desde 2000 es de 0,1164 puntos, así que 0,42 equivale a unas 3,6 desviaciones típicas. En todo el historial de FRED desde el 1 de junio de 1976, 205 ventanas cumplen el criterio, sobre todo de 1978 a 1987. Una ventana de cuatro observaciones desde el 6 de noviembre da 0,37 puntos, que igualaron o superaron 23 ventanas de cuatro observaciones desde 2000 (desv. típ. 0,1048).
Una inflación implícita estable es común en movimientos rápidos del rendimiento a dos años. Las 12 ventanas anteriores de cinco observaciones desde 2003 con una subida de al menos 0,42 se solapan y forman unos seis episodios. En ellas la inflación implícita a 10 años se movió entre -0,13 y +0,19 puntos. En las ventanas de junio de 2022 cayó entre 0,02 y 0,13 mientras el rendimiento real subió entre 0,35 y 0,64. Así que el reparto es normal en una revaloración de la Fed.
En cuanto al oro, el rendimiento de GLD de -5,34 % en seis sesiones fue igualado o superado en 128 de 5.526 ventanas desde finales de 2004, incluida esta (2,3 %; desv. típ. 2,77 %). La más reciente antes de noviembre fue el 28 de septiembre de 2026. Es inusual en el largo historial y rutinario en 2026, de modo que el movimiento del oro es normal para este año y el del rendimiento no lo es. El rendimiento real a 10 años de 2,91 se ha igualado o superado en 8 días desde 2009, con un máximo de 2,95 el 5 de octubre de 2026.
Esta nota proviene de un cribado de unos 15 hallazgos en muchas tablas, y ejecutamos unas 30 consultas para esta. Con tantas comparaciones, un suceso de 1 entre 350 aparece por azar, así que nos apoyamos en el largo historial de FRED. El inicio de la ventana se eligió tras ver los datos, y presentamos también los inicios del 4 y del 6 de noviembre.
La evidencia en contra
El nivel a dos años no es extremo. En 4,88 está por debajo de su máximo de 2026 de 4,92 del 28 de septiembre, y estuvo en 4,88 o por encima en 4 días de 2026, el último antes del 13 de noviembre el 30 de septiembre. El movimiento comenzó en un mínimo de un solo día por demanda de refugio. El lunes el rendimiento a dos años cayó 5 puntos básicos tras la publicación del índice Empire State en 7,8 frente a una previsión de 18,0, y la inflación implícita se suavizó a 2,20. El IPP del 13 de noviembre fue del 0,3 % frente a una previsión del 0,4. Leído así, el mercado de bonos completó un ciclo de ida y vuelta de la demanda de refugio y el 13 de noviembre estaba a 4 puntos básicos de su nivel del 28 de septiembre.
Sobre el oro, el informe de la CFTC del 10 de noviembre muestra a los especuladores aumentando posiciones largas esa semana (lado largo de 220.530 a 226.234), pero la posición neta larga ya estaba un 21,9 % por debajo de su máximo de 243.334 del 25 de agosto, y el informe es anterior a la mayor parte de la caída, así que no puede mostrar si el movimiento impulsado por los tipos provocó una salida. Una caída de seis sesiones de este tamaño ocurrió por última vez el 28 de septiembre.
Qué cambiaría la lectura
Las ventas minoristas de octubre llegan hoy a las 8:30 ET (consenso de DB +0,2 %, anterior +0,8). Una cifra débil con un rendimiento a dos años a la baja favorecería la lectura de refugio y crecimiento frente a la de la trayectoria de la Fed. El gobernador Waller habla a las 9:10 ET, y las actas del FOMC de octubre llegan el miércoles a las 2:00 p. m. ET. Importan a continuación las cifras de FRED del 16 y 17 de noviembre para DGS2 y DFII10: si el rendimiento real supera su máximo de octubre de 2,95 mientras la inflación implícita se mantiene cerca de 2,20 a 2,24, el canal del rendimiento real se refuerza, y si en cambio la inflación implícita se amplía, gana fuerza la lectura de temor a la inflación. El informe de la CFTC del 17 de noviembre, publicado el viernes 20 de noviembre, mostrará si la posición neta larga en oro de 190.107 cayó. Un cierre a dos años por debajo de 4,58, su nivel del 4 de noviembre, borraría la parte del movimiento impulsada por los datos. El rendimiento a dos años cerró en 4,819 % el lunes, según The Weekend Spread.
Preguntas frecuentes
¿Subieron las expectativas de inflación?
No en la inflación implícita a 10 años, que fue del 2,24 % el 5 de noviembre y el 13 de noviembre, y del 2,20 el 16 de noviembre. La subida de 31 puntos básicos del rendimiento a 10 años llegó por el rendimiento real, del 2,60 al 2,91 %.
¿Cuán rara es una subida de 42 puntos básicos en el rendimiento a dos años?
Desde 2000, 19 de 6.720 ventanas de cinco observaciones, incluida esta, subieron al menos tanto, cerca del 0,28 %, en unos 10 episodios. La última anterior a esta terminó el 15 de junio de 2022. Medida desde el 4 de noviembre, la subida es de 30 puntos básicos.
¿Por qué cayó el oro?
El oro no paga rendimiento, así que unos rendimientos reales más altos encarecen mantenerlo. Su correlación a 5 días con el rendimiento real a 10 años es de -0,40 en 2026 frente a -0,02 en 2025. El dólar y la obtención de efectivo también encajan, y se solapan con los rendimientos reales.
¿Es la caída del oro una señal de refugio?
La caída del oro parece una segunda lectura parcial de la misma revaloración de la Fed, ya que el oro vuelve a cotizar frente a los tipos reales. Una caída de seis sesiones del 5,34 % en GLD también es normal en 2026.
¿Qué viene ahora?
Ventas minoristas y el gobernador Waller hoy, las actas del FOMC el miércoles 18 de noviembre a las 2:00 p. m. ET, y el informe de la CFTC el viernes 20 de noviembre.
Fuentes
FRED, DGS2, 2-Year Treasury Constant Maturity: procedencia de la serie a dos años. Las cifras provienen de la copia fred_series_history de Kresmion, última observación del 13 de noviembre; no consultamos esta página.
FRED, DFII10, 10-Year TIPS real yield: procedencia de la serie del rendimiento real y del máximo de 2,95 del 5 de octubre; cifras de fred_series_history.
FRED, T10YIE, 10-Year Breakeven Inflation Rate: procedencia de la serie de inflación implícita, 2,24 el 5 y 13 de noviembre, 2,20 el 16 de noviembre; cifras de fred_series_history.
FRED, DFEDTARU, Fed funds target range upper limit: la subida del 3,75 al 4,00 %, con efecto el 17 de septiembre de 2026; cifras de fred_series_history.
Reuters via KELO, November 16, 2026: mínimo del oro de 3.830,74, un 31,5 % por debajo del récord de enero, subida de diciembre según FedWatch, demanda de bancos centrales y ETF, Polonia.
The Weekend Spread, The Close: Monday, November 16, 2026: cierres del lunes para los bonos a dos y 10 años, liquidación del oro, FedWatch por encima del 93 % y el calendario del martes.
Kresmion note, November 6, 2026: el mínimo de refugio del 5 de noviembre que inicia esta ventana.